





Dallas Fed warnt: Tokenisierte Einlagen könnten die Bankkreditvergabe einschränken

- Die Dallas Fed warnte davor, dass tokenisierte Einlagen das für Haushalte und Unternehmen verfügbare Kreditvolumen verringern könnten.
- Eine sofortige Abwicklung könnte stabile Einlagen in schnell umlaufendes Geld verwandeln.
- Große US-Banken, Swift und Bankenkonsortien bauen bereits Netzwerke auf, um Einlagen rund um die Uhr on-chain zu übertragen.
Die Federal Reserve Bank of Dallas warnte, dass jeder neue Eintritt in die kürzlich populären tokenisierten Einlagen die Fähigkeit der Banken, Kredite für Haushalte und Unternehmen zu finanzieren, beeinträchtigt, als sie sich zur Debatte über Stablecoins versus tokenisierte Einlagen äußerte.
Das Papier der Dallas-Fed-Spitzenbank identifizierte drei Schlüsselbereiche, in denen tokenisierte Einlagen die Geschäfte der Banken beeinflussen und in die Wirtschaft durchschlagen werden:
- 80 % des von Banken übernommenen Duration-Risikos (5,8 Billionen US-Dollar an 10-Jahres-Äquivalenten von insgesamt 7 Billionen US-Dollar) werden insgesamt durch die Duration-Eigenschaften von Einlagen gestützt.
- Eine Reduzierung des gewichteten durchschnittlichen Laufzeit (WAL) von Einlagen um 10 % würde die Kapazität zur Reifentransformation insgesamt um etwa 580 Milliarden US-Dollar an 10-Jahres-Äquivalenten schrumpfen lassen.
- Eine Erhöhung der Preissensitivität von Einlagen (Einlagen-Raten-Beta) um 10 % würde zu einer Verringerung des Duration-Risiko-Appetits der Banken um 700 Milliarden US-Dollar an 10-Jahres-Äquivalenten führen (unter der Annahme eines WAL von Einlagen von vier Jahren).
Warum die Dallas Fed tokenisierten Einlagen nicht so positiv gegenübersteht
Die Ökonomen der Dallas Fed, Rosie Levy und Srini Ramaswamy, kamen nach der Betrachtung der möglichen Ergebnisse eines hypothetischen zukünftigen Szenarios, in dem Banken Kundengelder über Blockchain-Infrastrukturen abwickeln, mit Kopfschmerzen bezüglich der Reifentransformation zurück.
Reifentransformation bezieht sich darauf, wie die Bankenbranche langfristige Kredite mit Einlagen finanziert, die die Eigentümer jederzeit abheben könnten. Die Reibung zwischen der Initiierung und dem Abschluss einer Abhebung ist eine der Säulen, die das aktuelle System stützen.
Tauschen Sie die traditionellen Wege gegen die Blockchain-Infrastrukturen aus, über die tokenisierte Einlagen laufen, und Bankkunden können nun auf ihre Einlagen rund um die Uhr und sofort zugreifen.
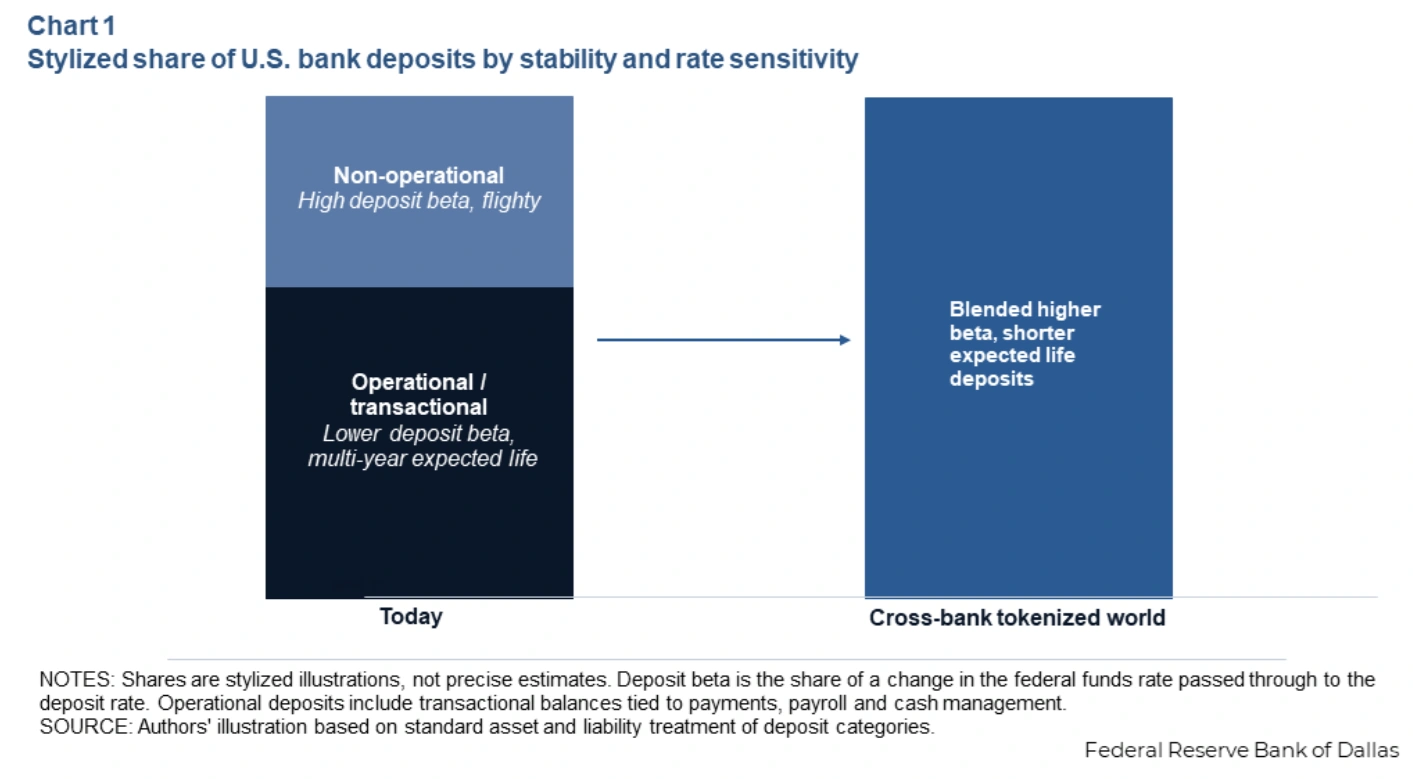
Diese reibungslose Erfahrung bedeutet, dass jeder sein Geld in Sekundenschnelle, nicht in Tagen, von einer Bank zu einer anderen mit besseren Zinssätzen verschieben kann.
Der Kopfschmerz eskaliert zu einer Migräne, wenn die Ökonomen ein Szenario betrachten, in dem KI-Agenten Geld automatisch von programmierbaren Einlagetokens für Kunden umleiten können.
Kurz gesagt glauben die Ökonomen der Dallas Fed, dass sich Banken keine instabilen Reserven leisten können, wenn stabile Einlagen instabil werden.
Banken entschieden sich für tokenisierte Einlagen statt Stablecoins
Banken sind seit der Trump-Administration, die die Verabschiedung von Stablecoin-Regulierungen zur Priorität machte, in einem Kampf um ihre Zukunft verstrickt. In einer dieser Fronten hielten Bankengruppen den CLARITY Act monatelang zurück, weil sie Bedenken hatten, dass Stablecoin-Aussteller einen wahrgenommenen Vorteil erlangten, indem sie Kunden Renditen zahlten.
Banken entschieden sich für tokenisierte Einlagen als vollständig regulierte Alternative zu Stablecoins, denen immer noch ein vollständiger regulatorischer Rahmen fehlt. Mit tokenisierten Einlagen bleiben Banken innerhalb der bestehenden Bankvorschriften und können sogar Zinsen an Inhaber zahlen.
Eine Zukunft, in der ein konkurrierendes System einen Wettbewerbsvorteil gegenüber Banken erlangt, wird nicht nur diese betreffen, sondern sich auch auf die Haushalte und Unternehmen ausbreiten, die für Kreditfazilitäten von ihnen abhängen.
Wie die Ratingagentur S&P Global im Juni warnte, könnten Banken mit aufgeblähten Finanzierungskosten konfrontiert sein und einen großen Teil ihrer Zahlungseinnahmen verlieren, wenn Stablecoin-Unternehmen ein beträchtliches Wachstum auf Kosten der Banken verzeichnen.
McKinsey schätzte, dass nur etwa 15 % auf jeden 1.000 US-Dollar, die ein Kunde in einen Stablecoin eines Drittanbieters umwandelt, als Großhandelsreserven in das Bankensystem zurückfließen.
Rote Fahnen der Dallas Fed oder zumindest können Banken mit tokenisierten Einlagen eine vergleichbare Alternative für Kunden anbieten, die 100 % ihrer Einlagen weiterhin auf den Büchern der Bank hält.
Die Branche baut bereits die Infrastruktur
Die Warnung trifft ein, während US-Banken im Wettlauf sind, um die Infrastrukturaufzubauen. JPMorgan Chase, Citigroup, Bank of America und Wells Fargo unterstützen ein gemeinsames Netzwerk für tokenisierte Einlagen , das über The Clearing House läuft und einen Start im Jahr 2027 anstrebt, wie Cryptopolitan zuvor berichtete.
Swift sagte im Juli , dass ihre Blockchain-Ledger für den ersten Einsatz bereit sei, mit 17 Banken auf sechs Kontinenten, die Pilotprojekte vorbereiten. Und ein Bündnis von 39 staatlichen Bankiersverbänden hat die BankChain Alliance gegründet , um kleineren Kreditgebern ihren eigenen Weg in die Blockchain zu eröffnen.
Damit die Adoption relevant wird, müssen Einlagetokens darüber hinaus zirkulieren, als nur die Bank, die sie ausgegeben hat, was genau das ist, was diese Konsortien und Verbände ermöglichen sollen, bemerkte die Dallas Fed.
Bankiers wägen bereits die Folgen ab. Matt McAfee, Leiter für Unternehmensinnovation und digitale Assets bei der M&T Bank, sagte gegenüber American Banker , dass die Risiken „vertraut“ wirken, aber „in einer Welt, in der Kunden Geld 24/7 verschieben können, verstärkt“ sind.
Die Ökonomen zögerten, vorherzusagen, wie weit die Adoption gehen wird. Sie legten die möglichen Konsequenzen dar, schrieben sie, „ohne ein Urteil über die Wahrscheinlichkeit eines solchen Adoptionsszenarios zu fällen.“
Wenn Sie dies lesen, sind Sie bereits einen Schritt voraus. Bleiben Sie mit unserem Newsletter auf dem Laufenden.
Häufig gestellte Fragen
Wovor hat die Dallas Fed bei tokenisierten Einlagen gewarnt?
Ökonomen der Dallas Fed stellten in einer Analyse vom 25. August 2026 fest, dass eine signifikante Verbreitung tokenisierter Einlagen die Reifungstransformation von Banken erheblich beeinflussen könnte, was potenziell die Verfügbarkeit von Krediten für Haushalte und Unternehmen verringert und das Liquiditätsmanagement der Banken erschwert.
Wie unterscheiden sich tokenisierte Einlagen von Stablecoins?
Tokenisierte Einlagen sind echte Bankeinlagen, die auf einer Blockchain erfasst werden, innerhalb bestehender Bankenvorschriften bleiben und Zinsen abwerfen können, während Stablecoins von Dritten ausgegeben werden und laut Dallas Fed teilweise noch außerhalb ausgereifter regulatorischer Rahmenbedingungen operieren.
Welche Banken bauen Netzwerke für tokenisierte Einlagen auf?
JPMorgan, Citigroup, Bank of America und Wells Fargo unterstützen ein Netzwerk von The Clearing House mit einem geplanten Start im Jahr 2027; Swift hat für Pilotprojekte 17 Banken auf sechs Kontinenten gewonnen, und 39 staatliche Banker-Vereinigungen haben die BankChain Alliance gegründet.
Haftungsausschluss. Die bereitgestellten Informationen stellen keine Anlageberatung dar. Cryptopolitan.com übernimmt keine Haftung für Investitionen, die auf den auf dieser Seite bereitgestellten Informationen basieren. Wir empfehlen dringend, vor der Entscheidung für eine Anlage unabhängige Recherchen durchzuführen und/oder sich mit einem qualifizierten Fachmann beraten zu lassen.

Hannah Collymore
Hannah ist Autorin und Redakteurin mit fast einem Jahrzehnt Erfahrung im Bloggen und in der Berichterstattung über Events im Krypto-Bereich. Bei Cryptopolitan arbeitet sie an der News-Seite und berichtet sowie analysiert die neuesten Entwicklungen in den Bereichen DeFi, RWA, Krypto-Regulierung, KI und Zukunftstechnologien. Sie hat ihr Studium an der Arcadia University mit einem Abschluss in Betriebswirtschaft abgeschlossen.









