





Fed de Dallas alerta que depósitos tokenizados podem apertar o empréstimo bancário

- O Federal Reserve de Dallas alertou que os depósitos tokenizados podem reduzir o crédito disponível para famílias e empresas.
- A liquidação instantânea pode transformar depósitos estáveis em dinheiro de rápida circulação.
- Grandes bancos dos EUA, a Swift e consórcios bancários já estão construindo as redes para mover depósitos on-chain 24/7.
O Federal Reserve Bank of Dallas alertou que cada nova entrada nos depósitos tokenizados, recentemente populares, reduz a capacidade dos bancos de financiar empréstimos para famílias e empresas, ao se posicionar no debate sobre stablecoins versus depósitos tokenizados.
O documento do banco central de Dallas retornou três áreas-chave onde os depósitos tokenizados impactarão os negócios dos bancos e se refletirão na economia:
- 80% do risco de duração assumido pelos bancos (5,8 trilhões de dólares em equivalentes de 10 anos dos 7 trilhões de dólares totais) no agregado é suportado pelas características de duração dos depósitos.
- Uma redução de 10% no WAL (Weighted Average Life) dos depósitos encolheria a capacidade de transformação de maturidade no agregado em cerca de 580 bilhões de dólares em equivalentes de 10 anos.
- Um aumento de 10% na sensibilidade ao preço dos depósitos (beta da taxa de depósito) resultaria em uma redução de 700 bilhões de dólares em equivalentes de 10 anos na apetência por risco de duração dos bancos (assumindo um WAL de depósito de quatro anos).
Por que o Fed de Dallas não é tão entusiasta com os depósitos tokenizados
Os economistas do Fed de Dallas, Rosie Levy e Srini Ramaswamy, voltaram com preocupações sobre a transformação de maturidade após analisar os possíveis resultados de um futuro hipotético em que os bancos gerenciam fundos de clientes em rails de blockchain.
A transformação de maturidade refere-se à forma como a indústria bancária financia empréstimos de longo prazo com depósitos que os proprietários podem precisar sacar a qualquer momento. O atrito entre iniciar e concluir uma retirada é um dos pilares que sustentam o sistema atual.
Substitua as rotas tradicionais pelos rails de blockchain pelos quais os depósitos tokenizados operam, e os clientes dos bancos agora poderão acessar seus depósitos instantaneamente e 24 horas por dia.
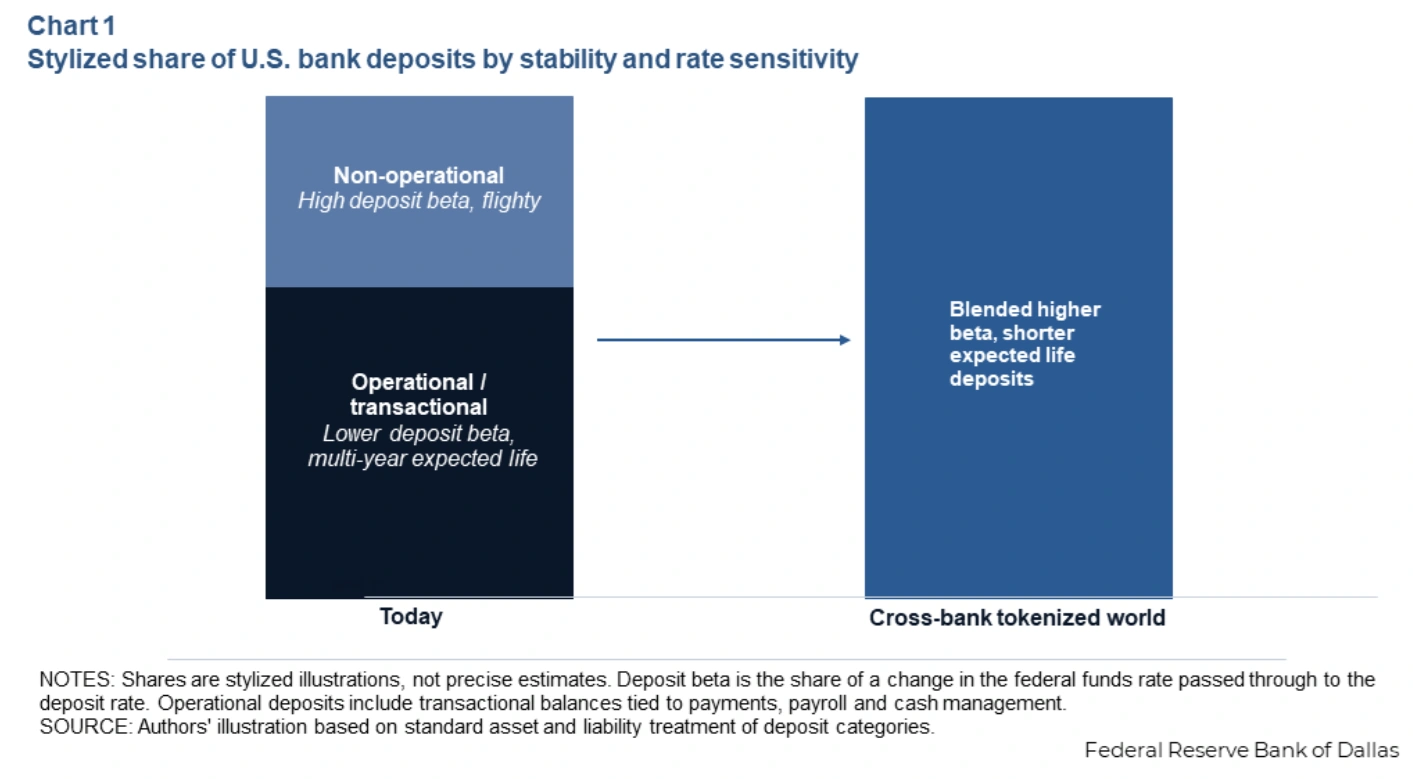
Essa experiência sem atrito significa que qualquer pessoa pode mover seu dinheiro de um banco para outro que ofereça taxas melhores em questão de segundos, não dias.
A dor de cabeça se transforma em enxaqueca quando os economistas consideram um cenário em que agentes de IA podem rotear automaticamente o dinheiro de tokens de depósito programáveis para os clientes.
Em resumo, os economistas do Fed de Dallas acreditam que os bancos não podem permitir que depósitos estáveis se tornem reservas instáveis.
Bancos escolheram depósitos tokenizados em vez de stablecoins
Os bancos estão travando uma luta por seu futuro desde que a administração Trump tornou a aprovação da regulamentação de stablecoins uma prioridade. Em uma dessas frentes, grupos bancários adiaram a CLARITY Act por meses devido a preocupações de que os emissores de stablecoins estavam ganhando uma vantagem percebida ao pagar rendimentos aos clientes.
Os bancos optaram por depósitos tokenizados como uma alternativa totalmente regulamentada às stablecoins, que ainda carecem de um quadro regulatório completo. Com depósitos tokenizados, os bancos permanecem dentro do regulamento bancário existente e podem até pagar juros aos detentores.
Um futuro em que um sistema concorrente ganhe uma vantagem competitiva sobre os bancos não afetará apenas eles, mas também se espalhará para as famílias e empresas que dependem deles para facilidades de crédito.
Como alertou a agência de classificação de risco S&P Global em junho, os bancos podem enfrentar custos de financiamento inflacionados e perder uma grande parte de sua receita de pagamentos se as empresas de stablecoins registrarem um crescimento significativo às custas deles.
A McKinsey estimou que apenas cerca de 15% retorna ao sistema bancário como reservas atacadistas a cada 1.000 dólares que um cliente converte em uma stablecoin de terceiros.
Sinais de alerta do Fed de Dallas ou não, pelo menos, com depósitos tokenizados, os bancos podem oferecer uma alternativa comparável aos clientes que ainda mantém 100% de seus fundos nos livros do banco.
A indústria já está construindo os rails
O alerta surge enquanto os bancos dos EUA correm para implementar a infraestrutura. JPMorgan Chase, Citigroup, Bank of America e Wells Fargo estão apoiando uma rede compartilhada de depósitos tokenizados operada pelo The Clearing House, com lançamento previsto para 2027, conforme relatado anteriormente pelo Cryptopolitan.
Swift disse em julho que seu ledger de blockchain estava pronto para uso inicial, com 17 bancos em seis continentes preparando pilotos. E uma coalizão de 39 associações de banqueiros estaduais formou a BankChain Alliance para dar aos menores credores sua própria rota on-chain.
Para que a adoção tenha importância, observou o Fed de Dallas, os tokens de depósito precisam circular além do banco que os emitiu, o que é exatamente o que esses consórcios e associações foram projetados para permitir.
Os banqueiros já estão avaliando as consequências. Matt McAfee, chefe de inovação empresarial e ativos digitais do M&T Bank, disse ao American Banker que os riscos parecem "familiares", mas estão "intensificados em um mundo onde os clientes podem mover dinheiro 24 horas por dia, 7 dias por semana."
Os economistas evitaram prever até onde a adoção chegará. Eles expuseram as consequências potenciais, escreveram, "sem emitir juízo sobre a probabilidade de tal adoção ocorrer."
As mentes mais inteligentes do setor de criptomoedas já leem nosso boletim informativo. Quer entrar? Junte-se a eles.
Perguntas Frequentes
O que o Federal Reserve de Dallas alertou sobre depósitos tokenizados?
Economistas do Federal Reserve de Dallas afirmaram em uma análise de 25 de agosto de 2026 que a adoção significativa de depósitos tokenizados poderia afetar significativamente a transformação de maturidade dos bancos, potencialmente reduzindo a disponibilidade de crédito para famílias e empresas e complicando a gestão da liquidez bancária.
Como os depósitos tokenizados diferem das stablecoins?
Os depósitos tokenizados são depósitos bancários reais registrados em uma blockchain que permanecem dentro das regulamentações bancárias existentes e podem pagar juros, enquanto as stablecoins são emitidas por terceiros e ainda operam parcialmente fora de estruturas regulatórias maduras, segundo o Federal Reserve de Dallas.
Quais bancos estão construindo redes de depósitos tokenizados?
JPMorgan, Citigroup, Bank of America e Wells Fargo estão apoiando uma rede por meio do The Clearing House, com lançamento previsto para 2027; o Swift já reuniu 17 bancos de seis continentes para testes piloto, e 39 associações estaduais de banqueiros formaram a BankChain Alliance.
Aviso. As informações fornecidas não constituem aconselhamento de negociação. Cryptopolitan.com não assume responsabilidade por quaisquer investimentos realizados com base nas informações fornecidas nesta página. Recomendamos fortemente a realização de pesquisa independente e/ou consulta a um profissional qualificado antes de tomar qualquer decisão de investimento.

Hannah Collymore
Hannah é escritora e editora com quase uma década de experiência em redação de blogs e cobertura de eventos no espaço cripto. Na Cryptopolitan, Hannah contribui para a página de notícias, relatando e analisando os últimos desenvolvimentos nos setores DeFi, RWA, regulação cripto, IA e tecnologias de fronteira. Ela se formou na Universidade Arcadia com graduação em Administração de Empresas.









