





La Fed de Dallas met en garde : les dépôts tokenisés pourraient serrer le prêt bancaire

- La Fed de Dallas a mis en garde contre le risque que les dépôts tokenisés réduisent le crédit disponible pour les ménages et les entreprises.
- Un règlement instantané pourrait transformer les dépôts stables en monnaie à circulation rapide.
- Les grandes banques américaines, Swift et des consortiums bancaires construisent déjà les réseaux permettant de déplacer les dépôts sur la blockchain 24h/24 et 7j/7.
La Federal Reserve Bank of Dallas a averti que chaque nouvelle entrée dans les dépôts tokenisés récemment populaires réduit la capacité des banques à financer des prêts pour les ménages et les entreprises lorsqu'elle s'est prononcée sur le débat stablecoins vs dépôts tokenisés.
Le document de la banque centrale de Dallas a identifié trois domaines clés où les dépôts tokenisés auront un impact sur les activités des banques et se répercuteront sur l'économie :
- 80 % du risque de durée pris par les banques (5,8 billions de dollars en équivalents 10 ans sur 7 billions de dollars au total) dans l'agrégat sont soutenus par les caractéristiques de durée des dépôts.
- Une réduction de 10 % de la durée de vie pondérée (WAL) des dépôts réduirait la capacité de transformation de maturité dans l'agrégat d'environ 580 milliards de dollars en équivalents 10 ans.
- Une augmentation de 10 % de la sensibilité au prix des dépôts (bêta du taux de dépôt) entraînerait une réduction de 700 milliards de dollars en équivalents 10 ans de l'appétit pour le risque de durée des banques (en supposant une WAL de dépôt de quatre ans).
Pourquoi la Fed de Dallas n'est pas si enthousiaste à propos des dépôts tokenisés
Les économistes de la Fed de Dallas, Rosie Levy et Srini Ramaswamy, ont exprimé des inquiétudes concernant la transformation de maturité après avoir examiné les résultats potentiels d'un futur hypothétique où les banques gèrent les fonds des clients sur des rails blockchain.
La transformation de maturité fait référence à la façon dont l'industrie bancaire finance des prêts à long terme avec des dépôts que les propriétaires peuvent avoir besoin de retirer à tout moment. La friction entre l'initiation et l'achèvement d'un retrait est l'un des piliers qui soutiennent le système actuel.
Remplacez les routes traditionnelles par les rails blockchain sur lesquels fonctionnent les dépôts tokenisés, et les clients des banques pourront désormais accéder à leurs dépôts instantanément et 24h/24.
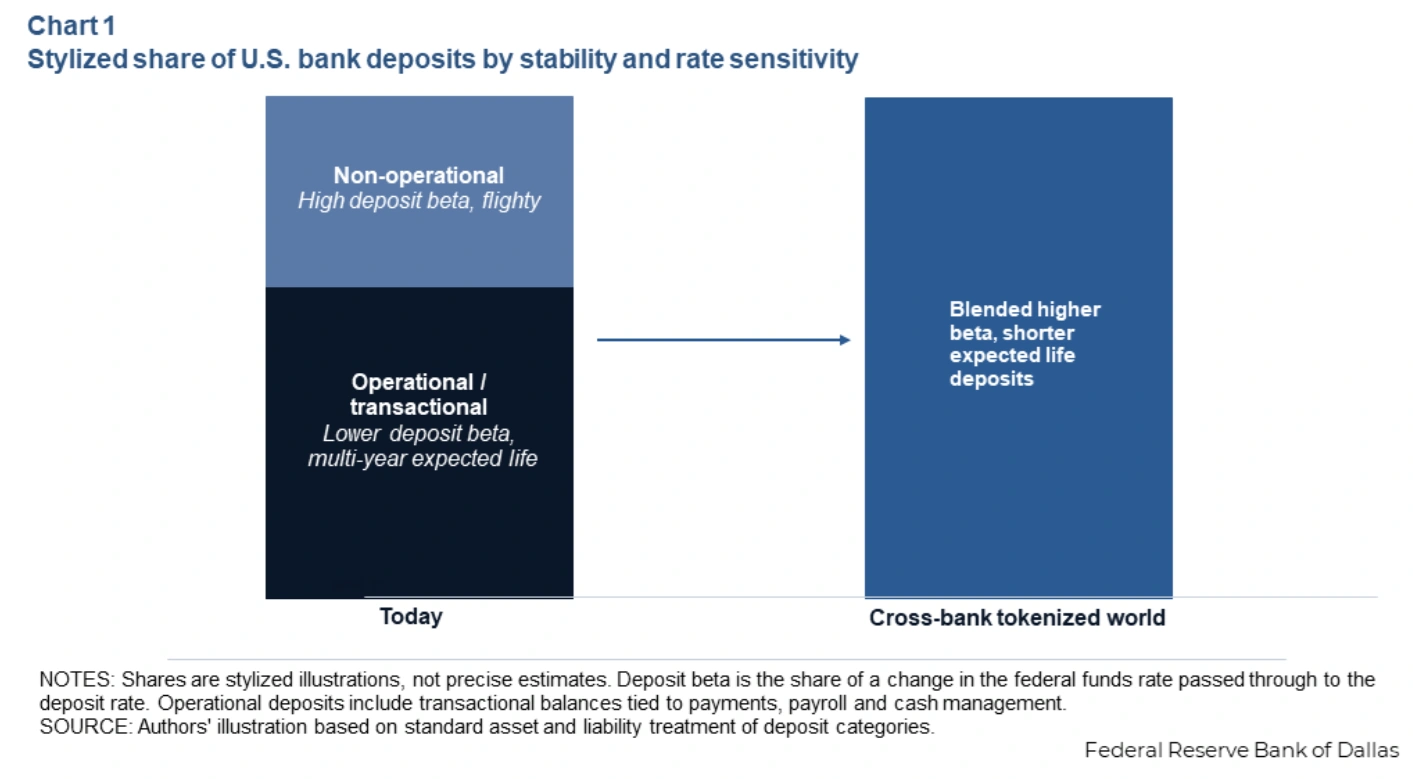
Cette expérience sans friction signifie que n'importe qui peut transférer son argent d'une banque à une autre offrant de meilleurs taux en quelques secondes, pas en quelques jours.
Le mal de tête s'intensifie en migraine lorsque les économistes envisagent un scénario où des agents IA peuvent automatiquement rerouter l'argent des jetons de dépôt programmables pour les clients.
En bref, les économistes de la Fed de Dallas estiment que les banques ne peuvent pas se permettre que des dépôts stables deviennent des réserves instables.
Les banques ont choisi les dépôts tokenisés plutôt que les stablecoins
Les banques sont engagées dans une lutte pour leur avenir depuis que l'administration Trump a fait de l'adoption d'une réglementation sur les stablecoins une priorité. Dans l'une de ces frontières, les groupes bancaires ont bloqué le projet de loi CLARITY pendant des mois, craignant que les émetteurs de stablecoins ne gagnent un avantage perçu en versant des rendements aux clients.
Les banques se sont tournées vers les dépôts tokenisés comme alternative entièrement réglementée aux stablecoins, qui manquent encore d'un cadre réglementaire complet. Avec les dépôts tokenisés, les banques restent dans le manuel de règles bancaire existant et peuvent même verser des intérêts aux détenteurs.
Un avenir où un système concurrent gagne un avantage concurrentiel sur les banques affectera non seulement elles, mais se propagera également aux ménages et aux entreprises qui dépendent d'elles pour les facilités de crédit.
Comme l'a averti l'agence de notation S&P Global en juin, les banques pourraient faire face à des coûts de financement gonflés et perdre une grande partie de leurs revenus de paiement si les entreprises de stablecoins voient une croissance importante à leurs dépens.
McKinsey a estimé que seulement environ 15 % revient dans le système bancaire en tant que réserves de gros sur chaque 1 000 $ qu'un client convertit en stablecoin tiers.
Drapeaux rouges de la Fed de Dallas ou pas, du moins avec les dépôts tokenisés, les banques peuvent proposer une alternative comparable aux clients qui conserve toujours 100 % de leurs fonds sur les livres de la banque.
L'industrie construit déjà les rails
L'avertissement tombe alors que les banques américaines s'affrontent pour mettre en place l'infrastructure. JPMorgan Chase, Citigroup, Bank of America et Wells Fargo soutiennent un réseau de dépôts tokenisés partagé fonctionnant via The Clearing House, avec un lancement ciblé pour 2027, avait précédemment rapporté Cryptopolitan.
Swift a déclaré en juillet que son registre blockchain était prêt pour une utilisation initiale, avec 17 banques de six continents préparant des pilotes. Et une coalition de 39 associations d'hommes d'affaires bancaires a formé l'Alliance BankChain pour donner aux prêteurs plus petits leur propre route sur la chaîne.
Pour que l'adoption ait de l'importance, a noté la Fed de Dallas, les jetons de dépôt doivent circuler au-delà de la banque qui les a émis, ce qui est exactement ce que ces consortiums et associations sont conçus pour permettre.
Les banquiers pèsent déjà les retombées. Matt McAfee, responsable de l'innovation d'entreprise et des actifs numériques chez M&T Bank, a déclaré à American Banker que les risques semblent « familiers » mais sont « accentués dans un monde où les clients peuvent déplacer de l'argent 24h/24 et 7j/7 ».
Les économistes se sont abstenus de prédire jusqu'où ira l'adoption. Ils ont exposé les conséquences potentielles, ont-ils écrit, « sans porter de jugement sur la probabilité d'une telle adoption ».
Ne vous contentez pas de lire les actualités crypto. Comprenez-les. Abonnez-vous à notre newsletter. C'est gratuit.
FAQ
Quel est l'avertissement de la Fed de Dallas concernant les dépôts tokenisés ?
Selon une analyse publiée le 25 août 2026 par des économistes de la Fed de Dallas, une adoption significative des dépôts tokenisés pourrait affecter de manière notable la transformation de maturité des banques, réduire potentiellement la disponibilité du crédit pour les ménages et les entreprises, et compliquer la gestion de la liquidité bancaire.
En quoi les dépôts tokenisés diffèrent-ils des stablecoins ?
Les dépôts tokenisés sont de véritables dépôts bancaires enregistrés sur une blockchain, qui restent soumis aux réglementations bancaires existantes et peuvent générer des intérêts. En revanche, les stablecoins sont émis par des tiers et opèrent encore partiellement en dehors de cadres réglementaires matures, selon la Fed de Dallas.
Quelles banques développent des réseaux de dépôts tokenisés ?
JPMorgan, Citigroup, Bank of America et Wells Fargo soutiennent un réseau via The Clearing House visant un lancement en 2027 ; Swift a mobilisé 17 banques sur six continents pour des pilotes, et 39 associations d'hommes de banque d'État ont formé l'Alliance BankChain.
Avertissement. Les informations fournies ne constituent pas des conseils en matière de trading. Cryptopolitan.com décline toute responsabilité concernant les investissements réalisés sur la base des informations fournies sur cette page. Nous recommandons vivement une recherche indépendante et/ou une consultation avec un professionnel qualifié avant de prendre toute décision d'investissement.

Hannah Collymore
Hannah est rédactrice et éditrice avec près de dix ans d'expérience dans la rédaction de blogs et le reporting d'événements dans l'espace crypto. Chez Cryptopolitan, Hannah contribue à la page actualités, en rapportant et en analysant les derniers développements dans les secteurs de la DeFi, des RWA, de la régulation des crypto-monnaies, de l'IA et des technologies de pointe. Elle est diplômée de l'Université Arcadia avec un diplôme en administration des affaires.









