



Федеральный резервный банк Далласа предупреждает: токенизированные депозиты могут сократить банковское кредитование

- ФРС Далласа предупредила, что токенизированные депозиты могут сократить объем кредитов, доступных для домохозяйств и бизнеса.
- Мгновенный расчет может превратить стабильные депозиты в быстро оборачиваемые деньги.
- Крупнейшие банки США, Swift и банковские консорциумы уже создают сети для круглосуточной работы с депозитами в блокчейне.
Федеральный резервный банк Далласа предупредил, что каждый новый участник недавно популярных токенизированных депозитов снижает способность банков финансировать кредиты для домохозяйств и бизнеса, выступив в дискуссии о стабильных монетах против токенизированных депозитов.
В документе верховного банка Далласа выделены три ключевые области, в которых токенизированные депозиты повлияют на бизнес банков и отразятся на экономике:
- 80% риска длительности (duration risk), принимаемого банками (5,8 трлн долл. в эквиваленте 10-летних инструментов из 7 трлн долл. всего), поддерживается характеристиками длительности депозитов.
- Сокращение средневзвешенного срока жизни (WAL) депозитов на 10% уменьшит совокупную способность к трансформации сроков на сумму около 580 млрд долл. в эквиваленте 10-летних инструментов.
- Увеличение чувствительности цен на депозиты (бета депозитной ставки) на 10% приведет к снижению аппетита банков к риску длительности на 700 млрд долл. в эквиваленте 10-летних инструментов (при условии WAL депозитов в четыре года).
Почему Федеральному резервному банку Далласа не нравятся токенизированные депозиты
Экономисты Далласского ФРБ Роси Леви и Срини Рамасвами обеспокоены проблемами трансформации сроков после анализа потенциальных последствий гипотетического будущего, в котором банки управляют средствами клиентов на блокчейн-инфраструктуре.
Трансформация сроков относится к тому, как банковский сектор финансирует долгосрочные кредиты за счет депозитов, владельцы которых могут потребовать их возврата в любой момент. Трение между инициированием и завершением вывода средств является одним из столпов, удерживающих текущую систему.
Если заменить традиционные каналы на блокчейн-инфраструктуру, по которой работают токенизированные депозиты, клиенты банков смогут мгновенно и круглосуточно получать доступ к своим средствам.
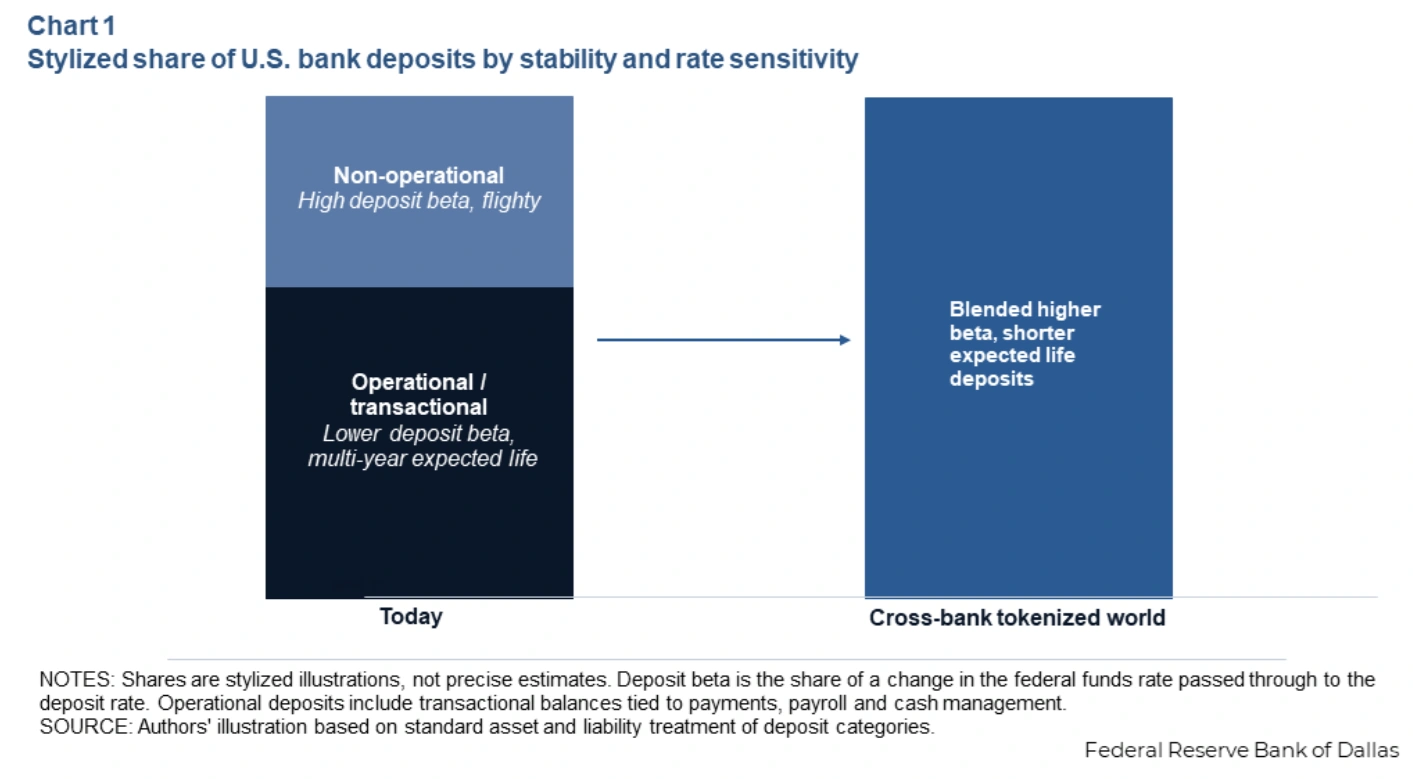
Этот бесшовный опыт означает, что любой может перевести деньги из одного банка в другой, предлагающий более высокие ставки, за секунды, а не дни.
Проблема усугубляется до мигрени, когда экономисты рассматривают сценарий, при котором агенты на базе ИИ могут автоматически перенаправлять деньги с программируемых токенизированных депозитов для клиентов.
Короче говоря, экономисты Далласского ФРБ считают, что банки не могут позволить себе, чтобы стабильные депозиты превратились в нестабильные резервы.
Банки выбрали токенизированные депозиты вместо стабильных монет
Банки ведут борьбу за свое будущее с тех пор, как администрация Трампа сделала принятие регулирования стабильных монет приоритетом. В одном из этих направлений банковские группы месяцами блокировали законопроект CLARITY Act, опасаясь, что эмитенты стабильных монет получают воспринимаемое преимущество за счет выплаты доходности клиентам.
Банки остановились на токенизированных депозитах как на полностью регулируемой альтернативе стабильным монетам, которые все еще не имеют полной нормативной базы. При использовании токенизированных депозиты банки остаются в рамках существующих банковских правил и могут даже выплачивать проценты держателям.
Будущее, в котором конкурирующая система получает конкурентное преимущество над банками, повлияет не только на них, но и распространится на домохозяйства и бизнес, которые зависят от них в получении кредитных услуг.
Как предупредило агентство S&P Global Ratings в июне, банки могут столкнуться с завышенными затратами на финансирование и потерять значительную часть дохода от платежных операций, если компании, выпускающие стабильные монеты, покажут существенный рост за их счет.
По оценкам McKinsey, только около 15% средств возвращается в банковскую систему в виде оптовых резервов на каждые 1000 долл., которые клиент конвертирует в стороннюю стабильную монету.
Красные флаги Далласского ФРБ или нет, по крайней мере, с токенизированными депозитами банки могут предложить клиентам сопоставимую альтернативу, которая по-прежнему держит 100% их средств на балансе банка.
Отрасль уже строит инфраструктуру
Предупреждение прозвучало на фоне того, как банки США спешат создать инфраструктуру. JPMorgan Chase, Citigroup, Bank of America и Wells Fargo поддерживают общую сеть токенизированных депозитов через The Clearing House, ориентированную на запуск в 2027 году, ранее сообщало Cryptopolitan.
Swift заявила в июле что ее блокчейн-реестр готов к первоначальному использованию, 17 банков с шести континентов готовят пилотные проекты. А коалиция из 39 ассоциаций банков штатов создала BankChain Alliance чтобы дать небольшим кредитным организациям собственный путь в блокчейн.
Для того чтобы внедрение имело значение, отметил Далласский ФРБ, депозитные токены должны циркулировать за пределами банка, который их выпустил, что именно и призваны обеспечить эти консорциумы и ассоциации.
Банкиры уже оценивают последствия. Мэтт МакАфи, руководитель направления корпоративных инноваций и цифровых активов в M&T Bank, сказал American Banker что риски кажутся «знакомыми», но «усилены в мире, где клиенты могут переводить деньги 24/7».
Экономисты воздержались от предсказаний о том, насколько широким будет внедрение. Они изложили потенциальные последствия, написав, «не вынося суждений о вероятности такого внедрения».
Если вы читаете это, вы уже впереди. Оставайтесь с нами, подписавшись на нашу рассылку.
Часто задаваемые вопросы
О чем именно предупредила ФРС Далласа касательно токенизированных депозитов?
Экономисты ФРС Далласа в своем анализе от 25 августа 2026 года заявили, что широкое внедрение токенизированных депозитов может существенно повлиять на трансформацию сроков активов банками, потенциально сократив доступность кредитов для домохозяйств и бизнеса, а также усложнив управление ликвидностью банков.
В чем разница между токенизированными депозитами и стейблкоинами?
Согласно ФРС Далласа, токенизированные депозиты — это реальные банковские депозиты, записанные в блокчейн, которые остаются в рамках существующего банковского регулирования и могут приносить проценты, тогда как стейблкоины выпускаются третьими сторонами и все еще функционируют частично за пределами зрелых регуляторных рамок.
Какие банки создают сети для токенизированных депозитов?
JPMorgan, Citigroup, Bank of America и Wells Fargo поддерживают сеть через The Clearing House с запуском в 2027 году; Swift привлекла 17 банков с шести континентов для пилотных проектов, а 39 ассоциаций банкиров штатов создали Альянс BankChain.
Отказ от ответственности. Предоставленная информация не является торговой рекомендацией. Cryptopolitan.com не несет ответственности за любые инвестиции, сделанные на основе информации, представленной на этой странице. Мы настоятельно рекомендуем проводить независимые исследования и/или консультироваться с квалифицированным специалистом перед принятием любых инвестиционных решений.

Ханна Коллимор
Ханна — писатель и редактор с почти десятилетним опытом ведения блогов и освещения мероприятий в криптоиндустрии. В Cryptopolitan Ханна работает над новостной страницей, освещая и анализируя последние события в сферах DeFi, RWA, криптовалютного регулирования, искусственного интеллекта и передовых технологий. Она окончила Университет Аркадии со степенью бакалавра делового администрирования.









