




مخاوف الاحتياطي الفيدرالي في دالاس بشأن الإيداعات الرمزية قد تضغط على الإقراض المصرفي

- حذر بنك الاحتياطي الفيدرالي في دالاس من أن الإيداعات الرمزية قد تقلل من الائتمان المتاح للأسر والشركات.
- قد يؤدي التسوية الفورية إلى تحويل الودائع المستقرة إلى أموال سريعة الحركة.
- كبرى البنوك الأمريكية، وسويفت، وائتلافات البنوك تبني بالفعل الشبكات لنقل الودائع على السلسلة على مدار الساعة طوال أيام الأسبوع.
حذر بنك الاحتياطي الفيدرالي في دالاس من أن كل دخول جديد إلى الإيداعات الرمزية (tokenized deposits) ذات الشعبية المتزايدة يقلل من قدرة البنوك على تمويل القروض للأسر والشركات، وذلك عندما أدلت بآرائها في نقاش العملات المستقرة مقابل الإيداعات الرمزية.
أعاد الورق الصادر عن بنك الاحتياطي الفيدرالي في دالاس تحديد ثلاث مناطق رئيسية ستؤثر فيها الإيداعات الرمزية على أعمال البنوك وتتسرب إلى الاقتصاد:
- 80% من مخاطر المدة التي تتحملها البنوك (ما يعادل 5.8 تريليون دولار من أصل 7 تريليونات دولار لمدة 10 سنوات) في المجموع مدعوم بخصائص المدة للإيداعات.
- سيؤدي انخفاض بنسبة 10% في متوسط العمر الموزون (WAL) للإيداعات إلى تقليص قدرة تحويل النضج في المجموع بمقدار حوالي 580 مليار دولار (ما يعادل 10 سنوات).
- سيؤدي زيادة بنسبة 10% في حساسية سعر الإيداعات (بيتا معدل الإيداع) إلى تقليل رغبة البنوك في تحمل مخاطر المدة بمقدار 700 مليار دولار (ما يعادل 10 سنوات) (بافتراض متوسط عمر موزون للإيداع يبلغ أربع سنوات).
لماذا لا تحظى الإيداعات الرمزية بتقدير كبير لدى الاحتياطي الفيدرالي في دالاس
عاد اقتصاديا بنك الاحتياطي الفيدرالي في دالاس، روسي ليفي وسريني راماسوامي، بآلام رأس بسبب تحويل النضج بعد النظر في النتائج المحتملة من سيناريو مستقبلي افتراضي حيث تتعامل البنوك مع أموال العملاء على سلاسل الكتل (blockchain rails).
يشير تحويل النضج إلى كيفية تمويل صناعة القروض طويلة الأجل من خلال الإيداعات التي قد يحتاج الملاك إلى سحبها في أي وقت. يُعد الاحتكاك بين بدء إتمام عملية السحب وإكمالها أحد الأعمدة التي تدعم النظام الحالي.
استبدل الطرق التقليدية بسلاسل الكتل التي تعمل عليها الإيداعات الرمزية، وسيتمكن عملاء البنوك الآن من الوصول إلى إيداعاتهم على الفور وعلى مدار الساعة.
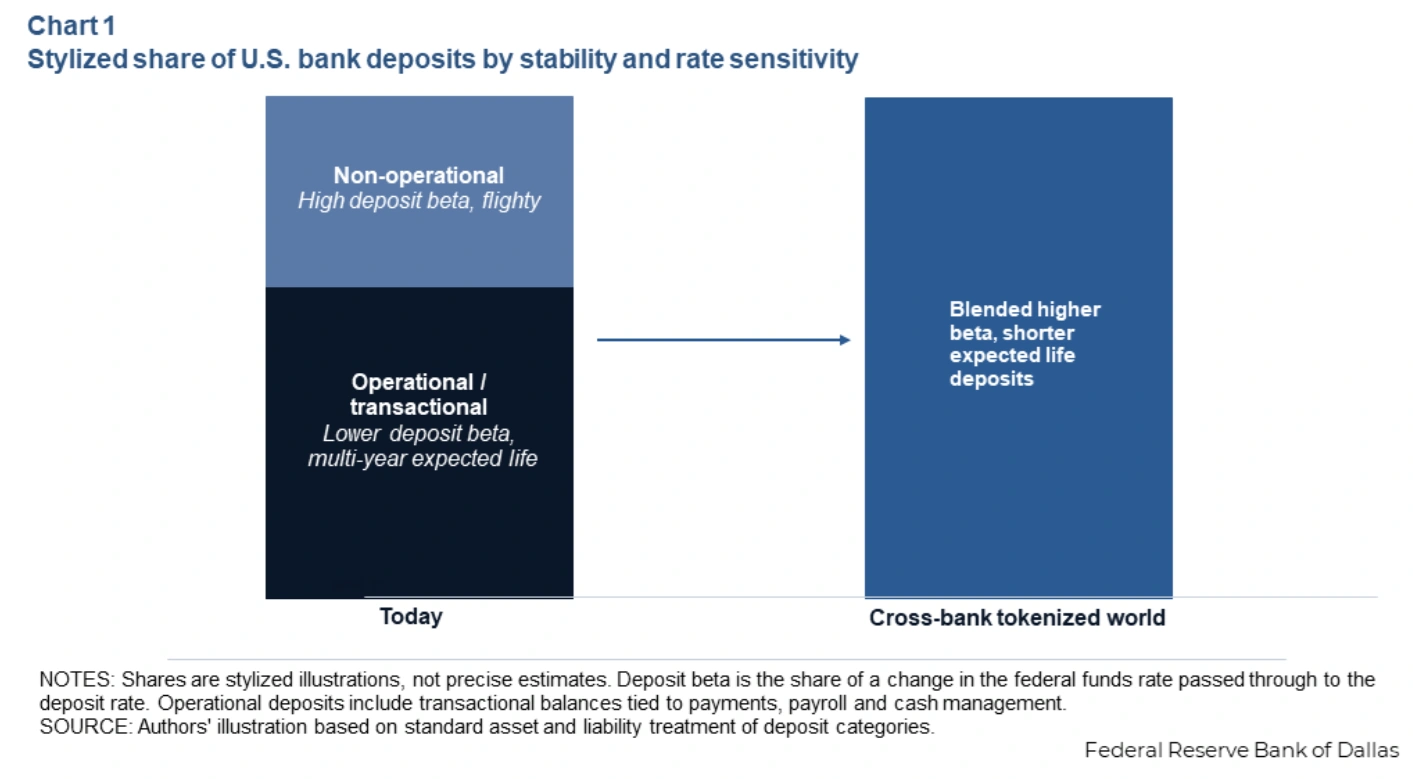
يعني هذا التجربة السلسة خالية من الاحتكاك أن بإمكان أي شخص نقل أمواله من بنك إلى آخر يقدم أسعار فائدة أفضل في غضون ثوانٍ، وليس أياماً.
تتصاعد آلام الرأس إلى صداع نصفي عندما يفكر الاقتصاديون في سيناريو حيث يمكن لوكلاء الذكاء الاصطناعي إعادة توجيه الأموال تلقائياً من رموز الإيداعات القابلة للبرمجة لصالح العملاء.
باختصار، يعتقد اقتصاديو بنك الاحتياطي الفيدرالي في دالاس أن البنوك لا تستطيع تحمل تحول الإيداعات المستقرة إلى احتياطيات غير مستقرة.
اختارت البنوك الإيداعات الرمزية بدلاً من العملات المستقرة
كانت البنوك منخرطة في صراع من أجل مستقبلها منذ أن جعلت إدارة ترامب تمرير تنظيم العملات المستقرة أولوية. وفي واحدة من تلك الحدود، عرقلت المجموعات المصرفية تمرير قانون CLARITY لأشهر بسبب مخاوف من أن مُصدري العملات المستقرة كانوا يكتسبون ميزة متصورة من خلال دفع عوائد للعملاء.
وقعت البنوك على الإيداعات الرمزية كبديل منظم بالكامل للعملات المستقرة، التي لا تزال تفتقر إلى إطار تنظيمي كامل. ومع الإيداعات الرمزية، تظل البنوك داخل كتيبات قواعد البنوك الحالية ويمكنها حتى دفع الفائدة لحامليها.
مستقبل يكتسب فيه نظام منافس ميزة تنافسية على البنوك لن يؤثر عليها فحسب، بل سيمتد أيضاً إلى الأسر والشركات التي تعتمد عليها للحصول على مرافق الائتمان.
كما حذرت وكالة تصنيف S&P Global في يونيو، قد تواجه البنوك تكاليف تمويل مرتفعة وتفقد جزءاً كبيراً من دخلها من المدفوعات إذا شهدت شركات العملات المستقرة نمواً كبيراً على حسابها.
قدرت ماكينزي أن حوالي 15% فقط تعود إلى النظام المصرفي كاحتياطيات جملة مقابل كل 1000 دولار يحولها العميل إلى عملة مستقرة تابعة لطرف ثالث.
علامات التحذير الحمراء لدى بنك الاحتياطي الفيدرالي في دالاس أو على الأقل، مع الإيداعات الرمزية، يمكن للبنوك أن تقدم بديلاً قابلاً للمقارنة للعملاء لا يزال يحتفظ بـ 100% من أموالهم في دفاتر البنوك.
الصناعة تبني السلاسل بالفعل
يصل التحذير بينما تسابق البنوك الأمريكية لإنشاء البنية التحتية. تدعم JPMorgan Chase و Citigroup و Bank of America و Wells Fargo شبكة إيداعات رمزية مشتركة تعمل عبر The Clearing House، وتستهدف إطلاقاً في عام 2027، كما أفادت Cryptopolitan سابقاً.
سويت (Swift) قالت في يوليو إن دفتر حساباتها على سلسلة الكتل جاهز للاستخدام الأولي، مع استعداد 17 بنكاً عبر ست قارات لإجراء تجارب تجريبية. وتحالف من 39 جمعية لبنك الولاية شكل تحالف BankChain Alliance لإتاحة طريق خاص بها للبنوك الأصغر على السلسلة.
ولكي يكون الاعتماد مهماً، لاحظ بنك الاحتياطي الفيدرالي في دالاس، يجب أن تنتشر رموز الإيداعات بما يتجاوز البنك الذي أصدرها، وهو بالضبط ما صُممت من أجله هذه التحالفات والجمعيات.
يقيّم المصرفيون بالفعل العواقب. قال مات مكافي، رئيس الابتكار المؤسسي والأصول الرقمية في بنك M&T، لـ American Banker إن المخاطر تبدو "مألوفة" لكنها "متزايدة في عالم يمكن للعملاء فيه نقل الأموال على مدار الساعة طوال أيام الأسبوع".
توقف الاقتصاديون عن التنبؤ بمدى وصول الاعتماد. وقد طرحوا العواقب المحتملة، كتبوا، "دون إصدار حكم حول احتمالية حدوث مثل هذا الاعتماد".
أذكى العقول في عالم العملات الرقمية يقرأون بالفعل نشرتنا الإخبارية. هل تريد الانضمام؟ انضم إليهم.
الأسئلة الشائعة
ما الذي حذر منه بنك الاحتياطي الفيدرالي في دالاس بشأن الإيداعات الرمزية؟
قال اقتصاديو بنك الاحتياطي الفيدرالي في دالاس في تحليل صدر في 25 أغسطس 2026 إن التبني الواسع للإيداعات الرمزية قد يؤثر بشكل كبير على عملية تحويل الآجال للبنوك، مما قد يقلل من توافر الائتمان للأسر والشركات، ويعقّد إدارة السيولة لدى البنوك.
ما الفرق بين الودائع الرمزية والعملات المستقرة؟
وفقًا لبنك الاحتياطي الفيدرالي في دالاس، فإن الإيداعات الرمزية هي ودائع بنكية فعلية مسجلة على سلسلة الكتل، وتظل ضمن اللوائح المصرفية القائمة ويمكنها دفع الفائدة، بينما تُصدر العملات المستقرة من قبل أطراف ثالثة ولا تزال تعمل جزئيًا خارج أطر تنظيمية ناضجة.
أيّ بنوك تبني شبكات الإيداعات الرمزية؟
وتدعم شركات JPMorgan وCitigroup وبنك أوف أمريكا وWells Fargo شبكة عبر The Clearing House تستهدف إطلاقها في عام 2027، كما حددت شركة Swift 17 بنكًا في ست قارات للمحاكاة التجريبية، كما شكلت 39 جمعية لمصرفيين حكوميين تحالف BankChain.
إخلاء مسؤولية. المعلومات المقدمة ليست نصيحة تداول. Cryptopolitan.com لا تتحمل أي مسؤولية عن أي استثمارات تُجرى بناءً على المعلومات الواردة في هذه الصفحة. نوصي بشدة بإجراء بحث مستقل و/أو الاستعانة بمستشار مؤهل قبل اتخاذ أي قرارات استثمارية.

هانا كولي مور
هانا كاتبة ومحرّرة تمتلك خبرة تمتد لأكثر من عقد في كتابة المدونات وتغطية الفعاليات في مجال العملات الرقمية. في موقع كريبتوبوليتان، تساهم هانا في صفحة الأخبار من خلال تغطية وتحليل أحدث التطورات في مجالات التمويل اللامركزي (DeFi)، والأصول الواقعية (RWA)، وتنظيم العملات الرقمية، والذكاء الاصطناعي، وتقنيات الحدود الجديدة. تخرجت هانا من جامعة أركاديا بدرجة البكالوريوس في إدارة الأعمال.









