







- ダラス連銀は、トークン化された預金が家庭や企業への貸付可能資金を減少させる可能性があると警告した。
- 即時決済により、安定した預金が流動性の高い資金へと変化する可能性がある。
- 主要な米銀行、SWIFT、銀行コンソーシアムはすでに、預金を24時間365日でブロックチェーン上で移動させるネットワークの構築を進めている。
ダラス連銀は、ステーブルコイン対トークン化預金の議論に介入し、最近人気を集めているトークン化預金への新たな参入が、家庭や企業への融資資金調達における銀行の能力を削ぐと警告しました。
ダラス連銀の論文は、トークン化預金が銀行の事業に影響を与え、経済に波及する3つの主要な領域を示しました。
- 銀行が負担する総期間リスクの80%(総額7兆ドル中、5.8兆ドル相当の10年物)は、預金の期間特性によって支えられています。
- 預金の加重平均存続期間(WAL)が10%減少すると、総体的な maturity transformation(期間変換)能力は約5,800億ドル相当(10年物換算)縮小します。
- 預金の価格感応度(預金レートベータ)が10%上昇すると、銀行の期間リスク許容度は7,000億ドル相当(10年物換算)減少します(預金のWALを4年と仮定)。
ダラス連銀の経済学者、ロージー・レヴィとスリーニ・ラマスワミーは、銀行がブロックチェーン基盤上で顧客資金を扱うという仮定の未来における潜在的な結果を検討した後、maturity transformation(期間変換)に関する頭痛を報告しました。
ダラス連銀の経済学者、ロージー・レヴィとスリーニ・ラマシュワミーは、銀行がブロックチェーン基盤上で顧客資金を扱うという仮定の未来における潜在的な結果を検討した後、 maturity transformation( maturity transformation)に伴う頭痛を訴えて戻ってきた。
Maturity transformation(期間変換)とは、銀行業界がいつでも引き出し可能な預金を使って長期ローンを資金調達する方法を指します。引き出しの開始と完了の間の摩擦は、現在のシステムを支える柱の一つです。
トークン化預金が走るブロックチェーン基盤に従来の経路を置き換えると、銀行顧客はいつでも24時間365日、預金に即時アクセスできるようになります。
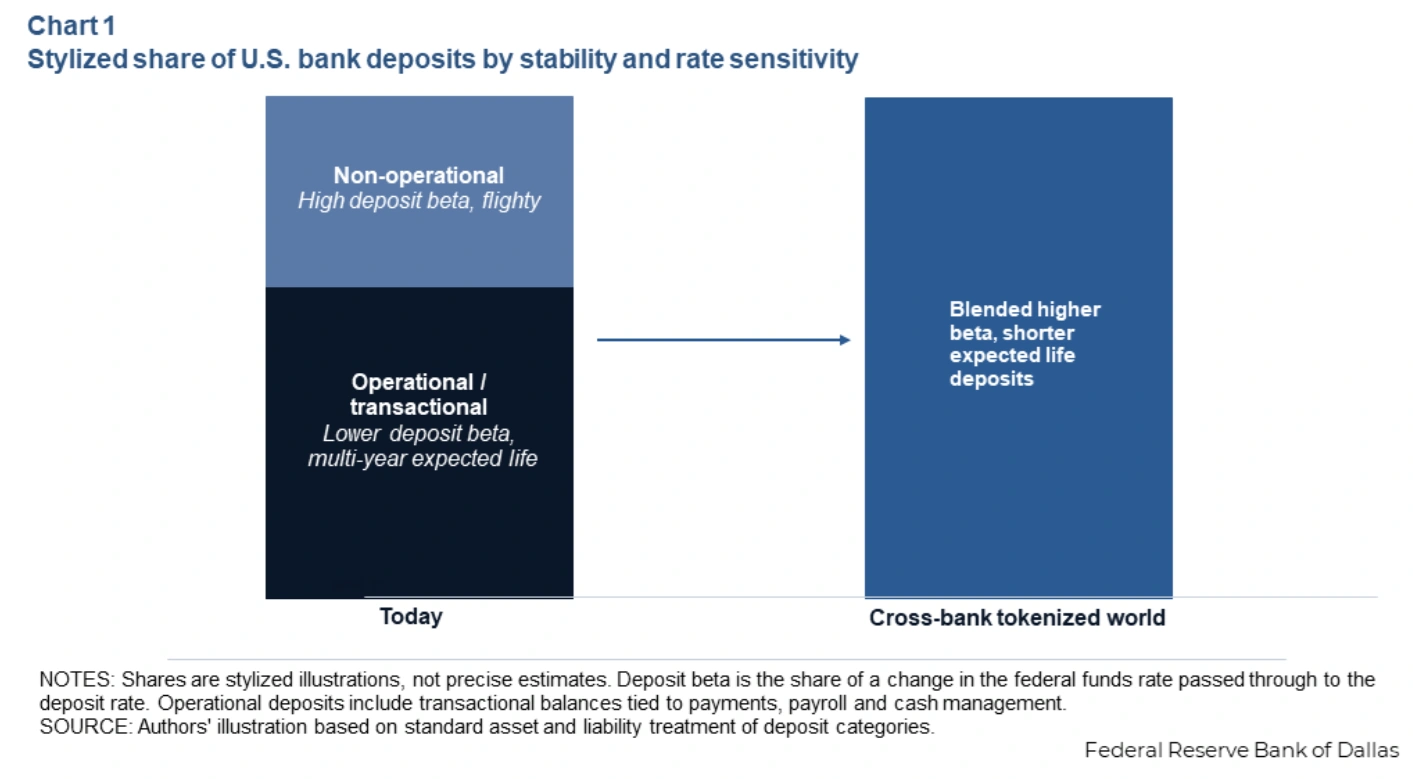
その摩擦のない体験により、誰でも数日ではなく数秒で、より高い金利を提供する他の銀行に資金を移動できるようになります。
経済学者が、AIエージェントが顧客のためにプログラム可能な預金トークンから資金を自動的にリルーティングできるシナリオを考慮すると、その頭痛は激痛(migraene)にエスカレートします。
要するに、ダラス連銀の経済学者たちは、銀行が安定した預金が不安定な準備金になる余裕はないと考えています。
銀行はステーブルコインではなくトークン化預金を選んだ
トランプ政権がステーブルコイン規制の成立を優先事項とした以来、銀行は将来をかけた戦いに巻き込まれています。その一つの前線において、銀行グループは、ステーブルコイン発行者が顧客への利払いによって認識上の優位性を得ているとの懸念から、CLARITY法を数ヶ月間阻止しました。
銀行は、完全な規制枠組みがまだ整っていないステーブルコインに対する、完全に規制された代替手段としてトークン化預金に行き着きました。トークン化預金により、銀行は既存の銀行規則の枠内に留まり、保有者に対して利払いを行うことも可能です。
競合システムが銀行に対して競争上の優位性を獲得する未来は、銀行だけでなく、それらに信用供与を依存する家庭や企業にも影響を及ぼします。
S&Pグローバル格付機関が6月に警告したように、ステーブルコイン企業が銀行の犠牲のもとで大幅な成長を遂げれば、銀行は資金調達コストの膨張や、支払い収入の大きな損失に直面する可能性があります。
マッキンジーの推計によれば、顧客が1,000ドルを第三者のステーブルコインに換金するたびに、その約15%のみが卸準備金として銀行システムに戻ります。
ダラス連銀の赤旗 少なくとも、トークン化預金については、銀行が顧客に対して、資金の100%を銀行の帳簿に残したまま、同等の代替手段を提示することができます。
業界はすでに基盤を構築中
この警告は、米国の銀行が インフラを整備するために競争している時期に発出されました。JPモルガン・チェース、シティグループ、バンク・オブ・アメリカ、ウェルズ・ファーゴは、 共有のトークン化預金ネットワーク を支援しており、Cryptopolitanの以前の報道によれば、The Clearing Houseを通じて運用され、2027年のローンチを目指しています。
SWIFT は7月 、ブロックチェーン台帳が初期使用の準備が整ったと発表し、6大陸にわたる17の銀行がパイロット準備を進めています。また、39の州銀行協会連合は BankChain Allianceを結成 し、中小の貸付機関にオンチェーンへの独自の経路を提供しています。
ダラス連銀は、採用が意味を持つためには、預金トークンが発行された銀行を超えて流通する必要があると指摘しており、これらのコンソーシアムや協会がまさにそれを可能にするために設計されています。
銀行家はすでにその影響を評価しています。M&T銀行の企業イノベーションおよびデジタル資産責任者であるマット・マッカーフィーは、 アメリカン・バンカー紙の取材に対し 、リスクは「見覚えがある」ものの、「顧客が24時間365日資金を移動できる世界では『高まっている』」と語りました。
経済学者たちは、採用がどこまで進むかを予測する段階には至っていません。彼らは、そのような採用の発生可能性について「判断を下すことなく」、潜在的な結果を提示したと記しています。
これをお読みいただいているあなたは、すでに一歩先を行っています。当社のニュースレターでその先を行ってください。
よくある質問
ダラス連銀はトークン化された預金について何に注意喚起したか?
ダラス連銀のエコノミストは、2026年8月25日付の分析において、トークン化された預金の大幅な普及が銀行の maturity transformation(期限転換)に実質的な影響を与え、家庭や企業への貸付可能資金の減少や、銀行の流動性管理の複雑化を招く可能性があると述べた。
トークン化預金とステーブルコインの違いは何ですか?
ダラス連銀によれば、トークン化された預金は既存の銀行規制内に留まり、利子を支払うことができるブロックチェーン上に記録された実際の銀行預金であるのに対し、ステーブルコインは第三者によって発行され、成熟した規制枠組みの一部の外側で運用されているという。
どの銀行がトークン化された預金ネットワークを構築しているのか?
JPモルガン、シティグループ、バンク・オブ・アメリカ、ウェルズ・ファーゴは、クリアリング・ハウスを通じて2027年のローンチを目指すネットワークを支援しており、SWIFTは6大陸にわたる17行のパイロットプログラムを手配し、39の州銀行協会がBankChainアライアンスを結成しました。
免責事項。 本情報は取引助言ではありません。Cryptopolitan.com は、本ページに記載された情報に基づいて行われた投資に対して一切の責任を負いません。投資判断を下す前に、独自の調査を行うか、資格を有する専門家にご相談することを強く推奨します。

ハンナ・コリーモア
Hannahは、暗号通貨分野でほぼ10年にわたるブログ執筆およびイベントレポートの経験を持つライター兼編集者です。Cryptopolitanでは、ニュースページに寄稿し、DeFi、RWA(実世界資産)、暗号通貨規制、AI、フロンティアテック業界の最新の動向を報告・分析しています。アーケディア大学でビジネス経営の学位を取得しています。









