






La Fed di Dallas avverte che i depositi tokenizzati potrebbero comprimere il prestito bancario

- La Fed di Dallas ha messo in guardia dal fatto che i depositi tokenizzati potrebbero ridurre il credito disponibile per famiglie e imprese.
- Il regolamento istantaneo potrebbe trasformare i depositi stabili in moneta a rapida circolazione.
- Le principali banche statunitensi, Swift e consorzi bancari stanno già costruendo le reti per spostare i depositi on-chain 24/7.
La Federal Reserve Bank of Dallas ha avvertito che ogni nuova entrata nei depositi tokenizzati, recentemente popolari, riduce la capacità delle banche di finanziare prestiti per famiglie e imprese quando si è espressa sul dibattito tra stablecoin e depositi tokenizzati.
Il documento della banca apice di Dallas ha restituito tre aree chiave in cui i depositi tokenizzati impatteranno sulle attività bancarie e si riverseranno nell'economia:
- L'80% del rischio di durata assunto dalle banche (5,8 trilioni di dollari equivalenti a 10 anni su un totale di 7 trilioni) è supportato dalle caratteristiche di durata dei depositi.
- Una riduzione del 10% del WAL dei depositi ridurrebbe la capacità di trasformazione della maturità complessiva di circa 580 miliardi di dollari equivalenti a 10 anni.
- Un aumento del 10% della sensibilità al prezzo dei depositi (beta del tasso di deposito) comporterebbe una riduzione di 700 miliardi di dollari equivalenti a 10 anni dell'appetito per il rischio di durata da parte delle banche (assumendo un WAL dei depositi di quattro anni).
Perché la Fed di Dallas non è così entusiasta dei depositi tokenizzati
Gli economisti della Fed di Dallas Rosie Levy e Srini Ramaswamy hanno affrontato problemi di trasformazione della maturità dopo aver esaminato i potenziali risultati da un futuro ipotetico in cui le banche gestiscono i fondi dei clienti su infrastrutture blockchain.
La trasformazione della maturità si riferisce a come il settore bancario finanzia prestiti a lungo termine con depositi che i proprietari potrebbero dover prelevare in qualsiasi momento. L'attrito tra l'iniziazione e il completamento di un prelievo è uno dei pilastri che sostengono il sistema attuale.
Sostituisci le rotte tradizionali con le infrastrutture blockchain su cui girano i depositi tokenizzati, e i clienti bancari potranno ora accedere ai loro depositi istantaneamente e 24 ore su 24.
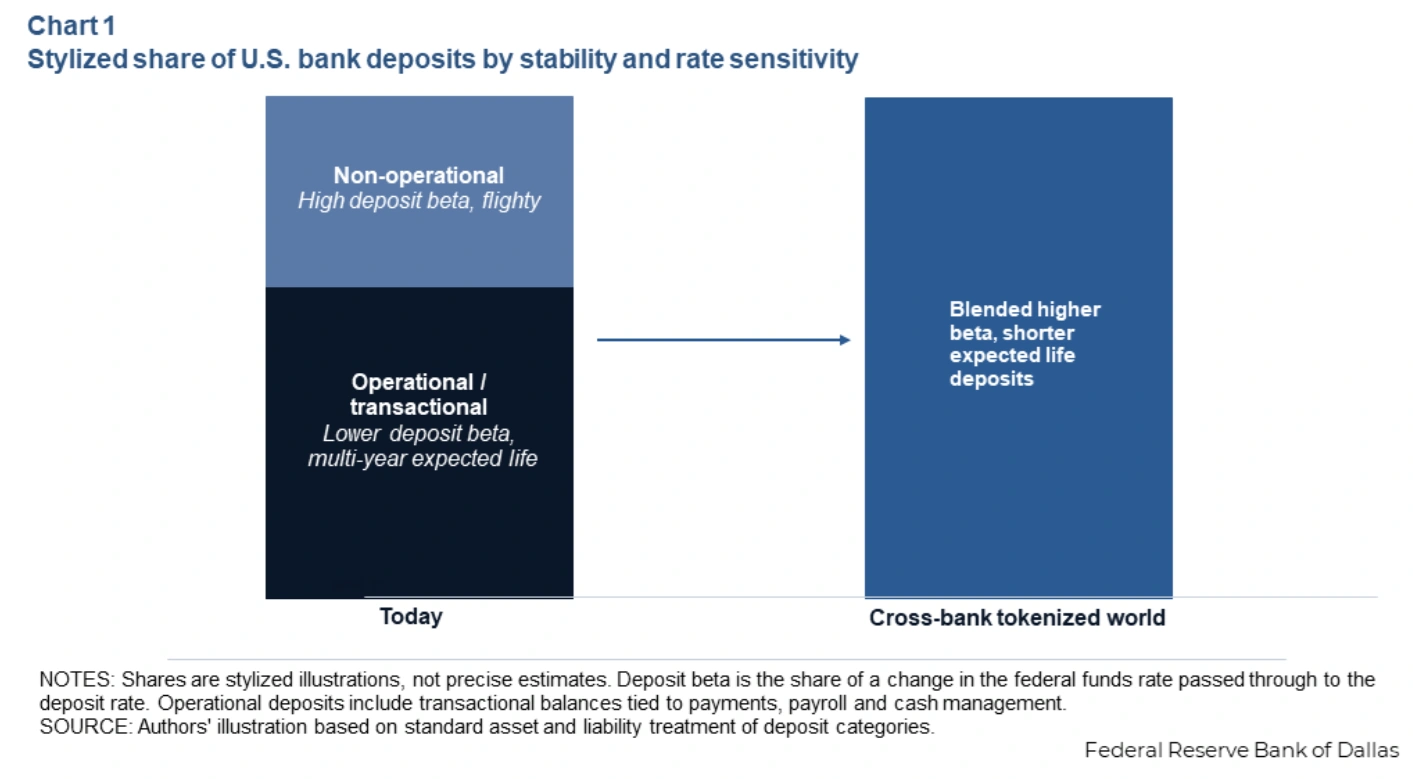
Questa esperienza senza attrito significa che chiunque può spostare il proprio denaro da una banca all'altra che offre tassi migliori in pochi secondi, non giorni.
Il mal di testa si trasforma in emicrania quando gli economisti considerano uno scenario in cui gli agenti AI possono instradare automaticamente il denaro dai token di deposito programmabili per i clienti.
In breve, gli economisti della Fed di Dallas credono che le banche non possano permettersi che i depositi stabili diventino riserve instabili.
Le banche hanno scelto i depositi tokenizzati rispetto alle stablecoin
Le banche sono state coinvolte in una lotta per il loro futuro dall'amministrazione Trump, che ha reso la regolamentazione delle stablecoin una priorità. In una di quelle frontiere, i gruppi bancari hanno bloccato il CLARITY Act per mesi a causa di preoccupazioni che gli emittenti di stablecoin stessero ottenendo un vantaggio percepito pagando rendimenti ai clienti.
Le banche si sono orientate verso i depositi tokenizzati come alternativa completamente regolamentata alle stablecoin, che ancora mancano di un quadro normativo completo. Con i depositi tokenizzati, le banche rimangono all'interno del regolamento bancario esistente e possono persino pagare interessi ai titolari.
Un futuro in cui un sistema concorrente ottiene un vantaggio competitivo sulle banche non le colpirà solo direttamente, ma si diffonderà anche alle famiglie e alle imprese che dipendono da esse per le linee di credito.
Come ha avvertito l'agenzia di rating S&P Global a giugno, le banche potrebbero affrontare costi di finanziamento gonfiati e perdere una grande fetta del loro reddito dei pagamenti se le aziende di stablecoin vedono una crescita significativa a loro discapito.
McKinsey ha stimato che solo circa il 15% torna al sistema bancario come riserve all'ingrosso per ogni 1.000 dollari che un cliente converte in una stablecoin di terze parti.
Bandiere rosse della Fed di Dallas o meno, almeno con i depositi tokenizzati, le banche possono offrire un'alternativa comparabile ai clienti che mantiene ancora il 100% dei loro fondi sui libri bancari.
Il settore sta già costruendo le infrastrutture
L'avvertimento arriva mentre le banche statunitensi si affrettano a allestire le infrastrutture. JPMorgan Chase, Citigroup, Bank of America e Wells Fargo stanno sostenendo una rete condivisa di depositi tokenizzati gestita da The Clearing House, con un lancio previsto per il 2027, come riportato in precedenza da Cryptopolitan.
Swift ha detto a luglio che il suo registro blockchain era pronto per l'uso iniziale, con 17 banche su sei continenti in preparazione di piloti. E una coalizione di 39 associazioni bancarie statali ha formato la BankChain Alliance per dare alle banche più piccole la propria rotta on-chain.
Perché l'adozione abbia importanza, ha notato la Fed di Dallas, i token di deposito devono circolare oltre la banca che li ha emessi, ed è esattamente ciò che questi consorzi e associazioni sono progettati per abilitare.
I banchieri stanno già valutando le conseguenze. Matt McAfee, capo dell'innovazione aziendale e delle attività digitali presso M&T Bank, ha detto a American Banker che i rischi sembrano "familiari" ma sono "esaltati in un mondo in cui i clienti possono spostare denaro 24 ore su 24".
Gli economisti si sono astenuti dal prevedere fino a dove andrà l'adozione. Hanno delineato le potenziali conseguenze, hanno scritto, "senza esprimere un giudizio sulla probabilità che tale adozione si verifichi".
Non limitarti a leggere le notizie sulle criptovalute. Comprendile. Iscriviti alla nostra newsletter. È gratuita.
Domande frequenti
Cosa ha avvertito la Fed di Dallas riguardo ai depositi tokenizzati?
Gli economisti della Fed di Dallas hanno dichiarato in un'analisi del 25 agosto 2026 che un'adozione significativa dei depositi tokenizzati potrebbe influenzare in modo sostanziale la trasformazione delle scadenze bancarie, potenzialmente riducendo la disponibilità di credito per famiglie e imprese e complicando la gestione della liquidità bancaria.
In che cosa differiscono i depositi tokenizzati dalle stablecoin?
I depositi tokenizzati sono veri e propri depositi bancari registrati su una blockchain che rimangono all'interno delle normative bancarie esistenti e possono fruttare interessi, mentre le stablecoin sono emesse da terze parti e operano ancora parzialmente al di fuori di quadri normativi maturi, secondo la Fed di Dallas.
Quali banche stanno costruendo reti per depositi tokenizzati?
JPMorgan, Citigroup, Bank of America e Wells Fargo stanno sostenendo una rete gestita da The Clearing House con un lancio previsto per il 2027; Swift ha già reclutato 17 banche su sei continenti per le fasi pilota, mentre 39 associazioni di banchieri statali hanno costituito l'Alleanza BankChain.
Disclaimer. Le informazioni fornite non costituiscono consulenza finanziaria. Cryptopolitan.com non si assume alcuna responsabilità per eventuali investimenti basati sulle informazioni presenti in questa pagina. Si raccomanda vivamente di effettuare ricerche autonome e/o consultare un professionista qualificato prima di prendere qualsiasi decisione di investimento.

Hannah Collymore
Hannah è una scrittrice e redattrice con quasi un decennio di esperienza nella scrittura di blog e nella copertura di eventi nel settore delle criptovalute. Presso Cryptopolitan, Hannah contribuisce alla pagina delle notizie, riportando e analizzando gli ultimi sviluppi nei settori DeFi, RWA, regolamentazione crypto, intelligenza artificiale e tecnologie emergenti. Si è laureata all'Arcadia University con una laurea in Amministrazione Aziendale.









