





La Reserva Federal de Dallas advierte que los depósitos tokenizados podrían reducir el préstamo bancario

- La Reserva Federal de Dallas advirtió que los depósitos tokenizados podrían reducir el crédito disponible para hogares y empresas.
- El liquidación instantánea podría convertir los depósitos estables en dinero de rápido movimiento.
- Los principales bancos de EE. UU., Swift y consorcios bancarios ya están construyendo las redes para mover depósitos en la cadena 24/7.
El Banco de la Reserva Federal de Dallas advirtió que cada nueva entrada en los depósitos tokenizados, recientemente populares, reduce la capacidad de los bancos para financiar préstamos para hogares y empresas cuando se pronunció en el debate sobre stablecoins frente a depósitos tokenizados.
El documento del banco principal de Dallas devolvió tres áreas clave donde los depósitos tokenizados impactarán los negocios de los bancos y se filtrarán en la economía:
- El 80% del riesgo de duración asumido por los bancos (5,8 billones de dólares en equivalentes a 10 años de un total de 7 billones de dólares) en agregado está respaldado por las características de duración de los depósitos.
- Una reducción del 10% en la WAL de los depósitos reduciría la capacidad de transformación de madurez en agregado en aproximadamente 580 mil millones de dólares en equivalentes a 10 años.
- Un aumento del 10% en la sensibilidad al precio de los depósitos (beta de tasa de depósito) resultaría en una reducción de 700 mil millones de dólares en equivalentes a 10 años del apetito de riesgo de duración de los bancos (asumiendo una WAL de depósito de cuatro años).
Por qué la Reserva Federal de Dallas no está tan entusiasmada con los depósitos tokenizados
Los economistas de la Reserva Federal de Dallas, Rosie Levy y Srini Ramaswamy, volvieron con dolores de cabeza por la transformación de madurez después de analizar los resultados potenciales de un futuro hipotético donde los bancos manejan los fondos de los clientes en infraestructuras blockchain.
La transformación de madurez se refiere a cómo la industria bancaria financia préstamos a largo plazo con depósitos que los propietarios pueden necesitar retirar en cualquier momento. La fricción entre iniciar y completar una retirada es uno de los pilares que sostienen el sistema actual.
Sustituya las rutas tradicionales por las infraestructuras blockchain por las que corren los depósitos tokenizados, y los clientes bancarios podrán acceder a sus depósitos al instante y las 24 horas del día.
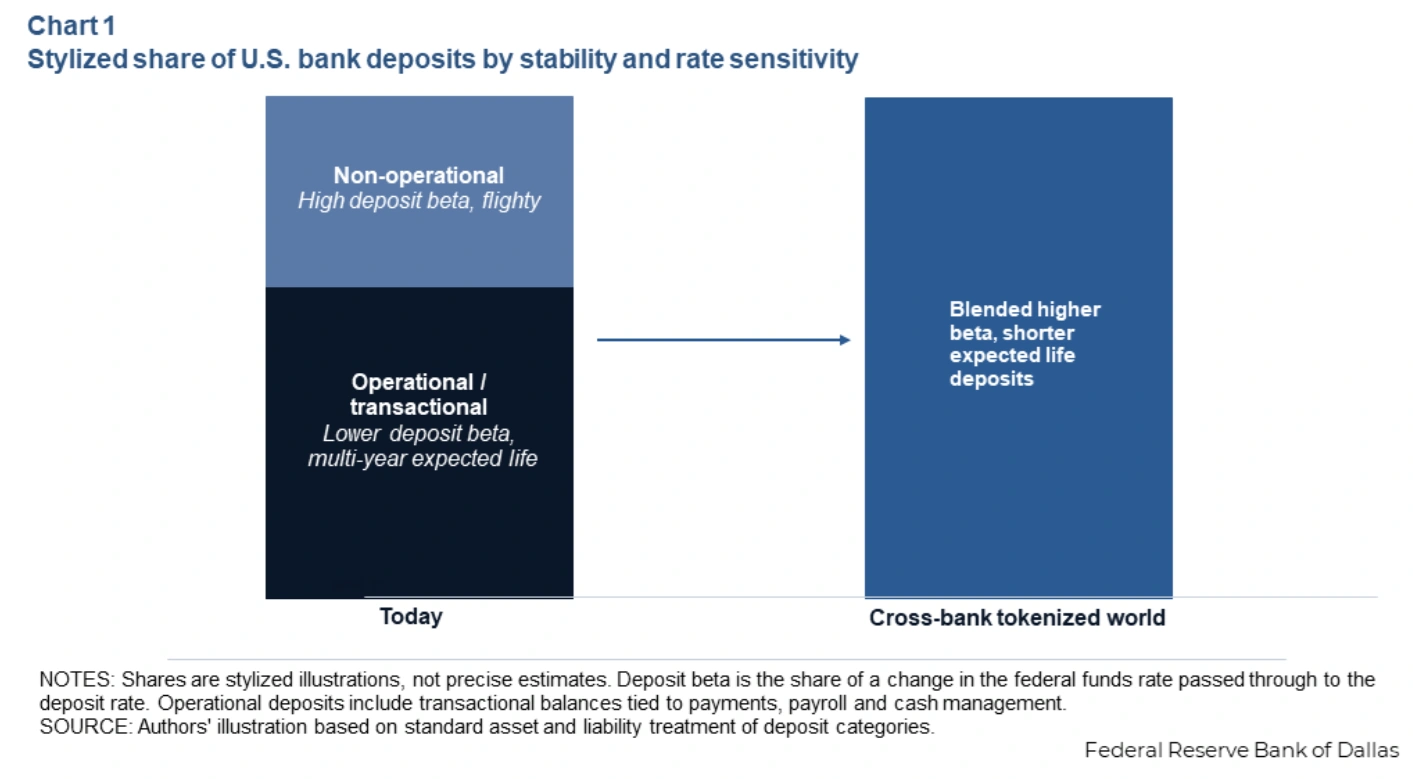
Esa experiencia sin fricciones significa que cualquiera puede mover su dinero de un banco a otro que ofrezca mejores tasas en cuestión de segundos, no de días.
El dolor de cabeza se convierte en migraña cuando los economistas consideran un escenario en el que los agentes de IA puedan reenviar automáticamente el dinero de los tokens de depósito programables para los clientes.
En resumen, los economistas de la Reserva Federal de Dallas creen que los bancos no pueden permitirse que los depósitos estables se vuelvan reservas inestables.
Los bancos eligieron depósitos tokenizados frente a stablecoins
Los bancos han estado en una lucha por su futuro desde que la administración Trump hizo de la aprobación de la regulación de stablecoins una prioridad. En una de esas fronteras, los grupos bancarios bloquearon la Ley CLARITY durante meses por preocupaciones de que los emisores de stablecoins estaban ganando una ventaja percibida al pagar rendimientos a los clientes.
Los bancos optaron por los depósitos tokenizados como una alternativa totalmente regulada a las stablecoins, que aún carecen de un marco regulatorio completo. Con los depósitos tokenizados, los bancos se mantienen dentro del reglamento bancario existente e incluso pueden pagar intereses a los titulares.
Un futuro en el que un sistema competitivo obtenga una ventaja competitiva sobre los bancos no solo los afectará a ellos, sino que también se extenderá a los hogares y empresas que dependen de ellos para obtener facilidades de crédito.
Como advirtió la agencia de calificación S&P Global en junio, los bancos podrían enfrentar costos de financiación inflados y perder una gran parte de sus ingresos por pagos si las empresas de stablecoins ven un crecimiento significativo a su costa.
McKinsey estimó que solo alrededor del 15% fluye de vuelta al sistema bancario como reservas al por mayor por cada 1.000 dólares que un cliente convierte en una stablecoin de terceros.
Banderas rojas de la Reserva Federal de Dallas o no, al menos, con los depósitos tokenizados, los bancos pueden ofrecer una alternativa comparable a los clientes que aún mantiene el 100% de sus fondos en los libros del banco.
La industria ya está construyendo las infraestructuras
La advertencia llega mientras los bancos de EE. UU. compiten para poner en marcha la infraestructura. JPMorgan Chase, Citigroup, Bank of America y Wells Fargo respaldan una red compartida de depósitos tokenizados gestionada por The Clearing House, con un lanzamiento previsto para 2027, informó previamente Cryptopolitan.
Swift dijo en julio que su libro mayor blockchain estaba listo para su uso inicial, con 17 bancos en seis continentes preparando pilotos. Y una coalición de 39 asociaciones de banqueros estatales ha formado la Alianza BankChain para dar a los prestamistas más pequeños su propia ruta on-chain.
Para que la adopción sea relevante, señaló la Reserva Federal de Dallas, los tokens de depósito deben circular más allá del banco que los emitió, que es exactamente lo que estos consorcios y asociaciones están diseñados para habilitar.
Los banqueros ya están sopesando las consecuencias. Matt McAfee, jefe de innovación empresarial y activos digitales en M&T Bank, dijo a American Banker que los riesgos se sienten «familiares» pero están «acentuados en un mundo donde los clientes pueden mover dinero 24/7».
Los economistas se abstuvieron de predecir hasta dónde llegará la adopción. Exponen las consecuencias potenciales, escribieron, «sin emitir juicio sobre la probabilidad de que ocurra tal adopción».
Si estás leyendo esto, ya vas por delante. Mantente así con nuestro boletín.
Preguntas frecuentes
¿Qué advirtió la Reserva Federal de Dallas sobre los depósitos tokenizados?
Los economistas de la Reserva Federal de Dallas indicaron en un análisis del 25 de agosto de 2026 que una adopción significativa de depósitos tokenizados podría afectar sustancialmente la transformación de vencimientos bancarios, reduciendo potencialmente la disponibilidad de crédito para hogares y empresas y complicando la gestión de la liquidez bancaria.
¿En qué se diferencian los depósitos tokenizados de las stablecoins?
Según la Reserva Federal de Dallas, los depósitos tokenizados son depósitos bancarios reales registrados en una blockchain que permanecen dentro de las regulaciones bancarias existentes y pueden generar intereses, mientras que las stablecoins son emitidas por terceros y aún operan parcialmente fuera de marcos regulatorios maduros.
¿Qué bancos están construyendo redes de depósitos tokenizados?
JPMorgan, Citigroup, Bank of America y Wells Fargo están respaldando una red a través de The Clearing House con un lanzamiento previsto para 2027; Swift ha alineado a 17 bancos en seis continentes para pruebas piloto, y 39 asociaciones estatales de banqueros han formado la Alianza BankChain.
Descargo de responsabilidad. La información proporcionada no constituye asesoramiento financiero. Cryptopolitan.com no asume ninguna responsabilidad por las inversiones realizadas basándose en la información proporcionada en esta página. Recomendamos encarecidamente realizar una investigación independiente y/o consultar con un profesional calificado antes de tomar cualquier decisión de inversión.

Hannah Collymore
Hannah es escritora y editora con casi una década de experiencia en la redacción de blogs y la cobertura de eventos en el ámbito de las criptomonedas. En Cryptopolitan, Hannah contribuye a la página de noticias, informando y analizando los últimos avances en DeFi, RWA, regulación de criptomonedas, inteligencia artificial y tecnologías de vanguardia. Se graduó de la Universidad de Arcadia con una licenciatura en Administración de Empresas.









