





- 달라스 연방준비은행은 토큰화 예금이 가계와 기업의 이용 가능한 신용을 감소시킬 수 있다고 경고했습니다.
- 즉시 결제는 안정적인 예금을 빠르게 이동하는 자금으로 전환시킬 수 있습니다.
- 주요 미국 은행, 스위프트(SWIFT), 그리고 은행 컨소시엄이 이미 24 시간 7 일 내내 예금을 온체인으로 이동하기 위한 네트워크를 구축 중입니다.
댈러스 연방준비은행(FRB)은 스테이블코인 대 토큰화된 예금 논쟁에 관여하며, 최근 인기 있는 토큰화된 예금에 대한 새로운 진입이 가계 및 기업에 대한 대출 자금 조달을 위한 은행의 능력을 약화시킬 수 있다고 경고했습니다.
댈러스 최고 은행의 논문은 토큰화된 예금이 은행 사업에 영향을 미치고 경제로 이어질 세 가지 주요 영역을 제시했습니다.
- 은행이 취하는 총 기간 위험의 80%(총 7조 달러 중 5.8조 달러에 해당하는 10년 상당액)는 예금의 기간 특성에 의해 지원됩니다.
- 예금의 가중 평균 만기(WAL)가 10% 감소하면 총 성숙기 전환 능력은 약 5,800억 달러(10년 상당액)만큼 축소됩니다.
- 예금의 가격 민감도(예금 금리 베타)가 10% 증가하면 은행의 기간 위험 선호도가 7,000억 달러(10년 상당액)만큼 감소합니다(예금 WAL가 4년이라고 가정).
댈러스 연준이 토큰화된 예금에 대해 그렇게 긍정적이지 않은 이유
댈러스 연준의 경제학자 Rosie Levy와 Srini Ramaswamy는 은행이 블록체인 레일에서 고객 자금을 처리하는 가상의 미래를 고려한 후 성숙기 전환과 관련된 두통을 안고 돌아왔습니다.
성숙기 전환은 은행 산업이 소유자가 언제든지 인출할 수 있는 예금을 사용하여 장기 대출에 자금을 조달하는 방식을 의미합니다. 인출 시작과 완료 사이의 마찰은 현재 시스템을 지탱하는 기둥 중 하나입니다.
전통적인 경로를 토큰화된 예금이 실행되는 블록체인 레일로 대체하면, 은행 고객은 이제 언제든지 예금에 즉시 접근할 수 있게 됩니다.
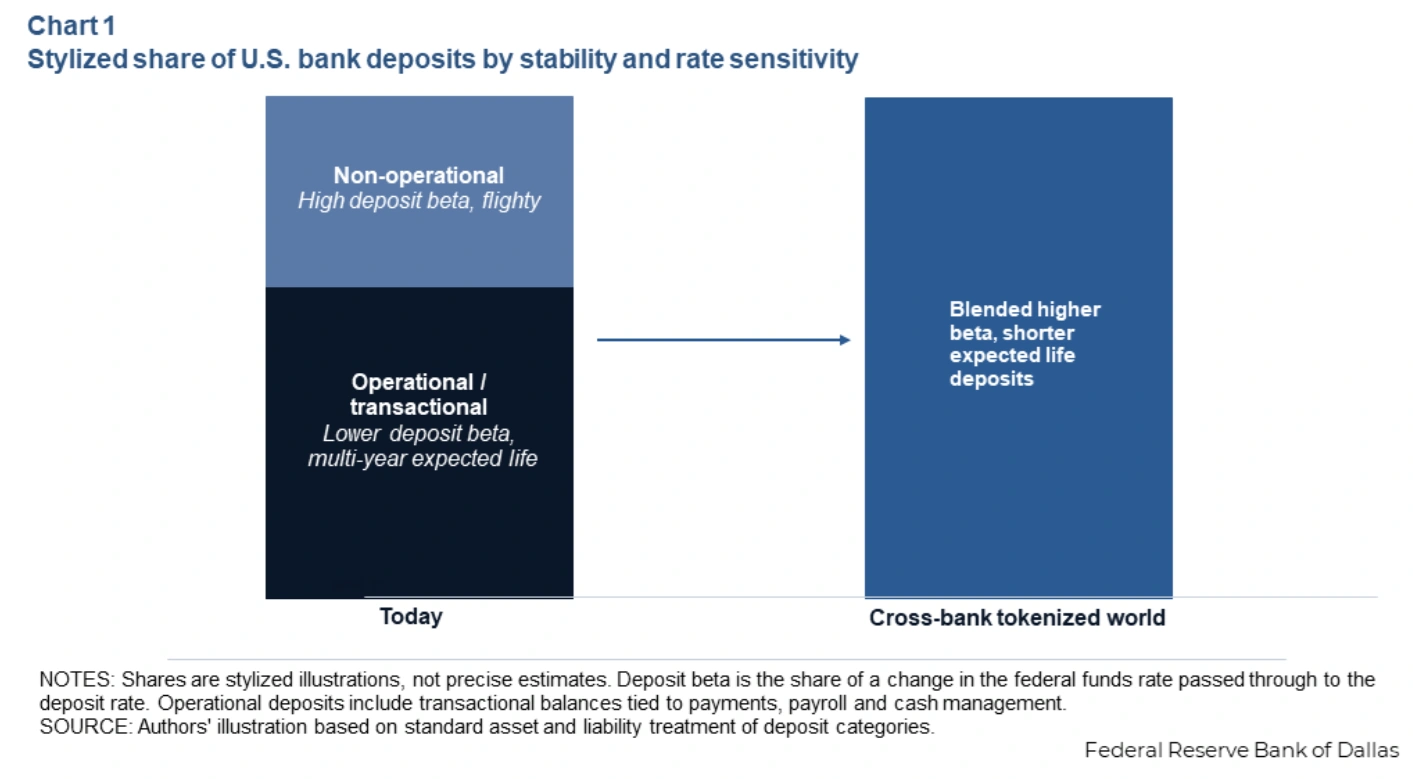
이 마찰 없는 경험은 누구나 며칠이 아닌 몇 초 만에 더 나은 금리를 제공하는 다른 은행으로 자금을 이동할 수 있음을 의미합니다.
경제학자가 AI 에이전트가 고객의 프로그래머블 예금 토큰에서 자금을 자동으로 재라우팅할 수 있는 시나리오를 고려할 때, 이 두통은 편두통으로 악화됩니다.
요약하자면, 댈러스 연준 경제학자들은 은행이 안정적인 예금이 불안정한 준비금이 되는 것을 감당할 수 없다고 믿습니다.
은행은 스테이블코인 대신 토큰화된 예금을 선택
트럼프 행정부가 스테이블코인 규제 통과를 우선순위로 삼은 이후 은행들은 미래에 대한 싸움에 갇혀 있습니다. 이러한 최전선 중 하나에서 은행 그룹들은 스테이블코인 발행자가 고객에게 수익을 지급함으로써 인식된 우위를 점하고 있다는 우려로 인해 CLARITY 법안을 수개월 동안 저지했습니다.
은행들은 아직 완전한 규제 프레임워크가 부재한 스테이블코인에 대한 완전히 규제된 대안으로 토큰화된 예금을 채택했습니다. 토큰화된 예금을 통해 은행은 기존 은행 규칙집 안에 머무를 수 있으며 보유자에게 이자를 지급할 수도 있습니다.
경쟁 시스템이 은행보다 경쟁 우위를 점하는 미래는 은행에만 영향을 미치는 것이 아니라, 신용 시설에 의존하는 가계와 기업에도 확산될 것입니다.
S&P 글로벌 평가 기관이 6월에 경고했듯이, 스테이블코인 기업이 은행의 손에 상당한 성장을 보인다면 은행은 인플레이션된 자금 조달 비용에 직면하고 결제 수익의 큰 부분을 잃을 수 있습니다.
맥킨지는 고객이 1,000달러를 제3자 스테이블코인으로 전환할 때마다 약 15%만이 도매 준비금으로 은행 시스템으로 다시 유입된다고 추정했습니다.
댈러스 연준의 적신호 아니면, 적어도 토큰화된 예금의 경우 은행은 고객에게 여전히 자금의 100%를 은행 장부에 유지하는 비교 가능한 대안을 제시할 수 있습니다.
산업은 이미 레일을 구축 중
이 경고는 미국 은행들이 인프라를 구축하기 위해경주하는 시점에 발생합니다. JPMorgan Chase, Citigroup, Bank of America, Wells Fargo는 공유 토큰화된 예금 네트워크를 지원하고 있으며, Cryptopolitan이 이전에 보고한 바에 따르면 2027년 출시를 목표로 The Clearing House를 통해 실행됩니다.
Swift 7월에 블록체인 원장이 초기 사용 준비가 되었으며, 6개 대륙의 17개 은행이 파일럿을 준비 중이라고 밝혔습니다. 또한 39개 주 은행 협회 연합이 BankChain Alliance를 형성 하여 소규모 대출 기관에게 자체 온체인 경로를 제공했습니다.
댈러스 연준은 채택이 중요하려면 예금 토큰이 발행 은행을 넘어 순환해야 한다고 지적했으며, 이는 바로 이러한 컨소시엄과 협회가 설계된 목적입니다.
은행가들은 이미 여파를 고려 중입니다. M&T Bank의 기업 혁신 및 디지털 자산 책임자 Matt McAfee는 American Banker에 위험이 “익숙하지만” “고객이 24/7 자금을 이동할 수 있는 세계에서” “강조된다”고 말했습니다.
경제학자들은 채택이 어디까지 갈지 예측하는 것을 피했습니다. 그들은 그러한 채택이 발생할 가능성에 대한 판단을 내리지 않고 잠재적 결과를 제시했다고 썼습니다.
이 글을 읽고 계신다면, 이미 앞서 나가고 있습니다. 뉴스레터로 그 위치를 유지하세요.
자주 묻는 질문
달라스 연방준비은행은 토큰화 예금에 대해 무엇을 경고했습니까?
달라스 연방준비은행 경제학자들은 2026 년 8 월 25 일 분석에서 상당한 수준의 토큰화 예금 도입이 은행의 만기 변환에 실질적인 영향을 미쳐 가계와 기업의 신용 공급을 감소시키고 은행 유동성 관리를 복잡하게 만들 수 있다고 밝혔습니다.
토큰화된 예금과 스테이블코인의 차이점은 무엇인가요?
달라스 연방준비은행에 따르면 토큰화 예금은 기존 은행 규정을 준수하며 이자를 지급할 수 있는 블록체인에 기록된 실제 은행 예금인 반면, 스테이블코인은 제 3 자가 발행하며 아직 성숙한 규제 체계 밖에서 부분적으로 운영되고 있습니다.
어떤 은행들이 토큰화 예금 네트워크를 구축하고 있습니까?
JPMorgan, 시티그룹, 뱅크 오브 아메리카, 웰스 파고는 2027 년 출시를 목표로 더 클리어링 하우스를 통한 네트워크를 지원하고 있으며, Swift 는 6 대륙의 17 개 은행을 대상으로 파일럿 프로그램을 준비했고, 39 개 주 은행가 협회가 BankChain Alliance 를 결성했습니다.
면책 조항. 제공된 정보는 투자 조언이 아닙니다. Cryptopolitan.com은 이 페이지에 제공된 정보를 기반으로 이루어진 모든 투자에 대해 책임을 지지 않습니다. 어떤 투자 결정을 내리기 전에 독립적인 조사나 자격을 갖춘 전문가와의 상담을 강력히 권장합니다.

한나 콜리모어
한나는 암호화폐 분야에서 거의 10년 간의 블로그 작성 및 이벤트 리포팅 경험을 가진 작가이자 편집자입니다. 크립토폴리탄에서 한나는 뉴스 페이지에 기여하며 DeFi, RWA, 암호화폐 규제, AI 및 프론티어 테크 산업의 최신 동향을 보도하고 분석합니다. 그녀는 아카디아 대학교에서 경영학 학위를 취득했습니다.









