






24 Le CBDC dovrebbero essere pienamente operative entro 2030 – Rapporto BIS


CBDC
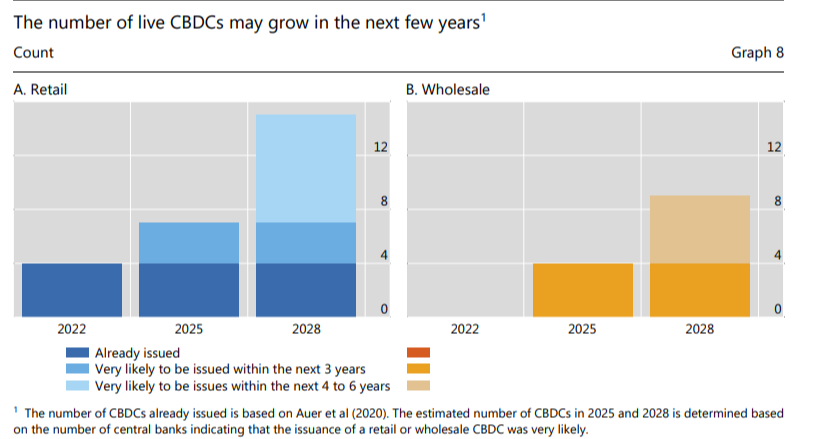
- Il rapporto del Banco dei Regolamenti Internazionali (BIS) indica che potrebbero esserci fino a 15 CBDC al dettaglio e 9 all'ingrosso in circolazione entro il 2030.
- Secondo il BIS, i PAE e i PEDAE differiscono sotto due aspetti: rispetto ai PAE, nei PEDAE lo sviluppo dei CBDC al dettaglio è guidato maggiormente dall'inclusione finanziaria e dall'attuazione della politica monetaria.
- Nel 2022, la percentuale di banche centrali previste come emitrici di un CBDC al dettaglio entro i successivi tre anni è aumentata dal 15% al 18%.
- Permangono ancora ambiguità legali riguardo all'emissione di valute digitali.
Secondo un sondaggio della Bank for International Settlements (BIS), il 93% delle banche centrali sta ricercando le valute digitali delle banche centrali (CBDC). Secondo il rapporto, entro il 2030 potrebbero esserci fino a 15 CBDC al dettaglio e 9 all'ingrosso in circolazione.
Il sondaggio delle 86 banche centrali, pubblicato il 10 luglio, si è svolto da ottobre a dicembre 2022. Ha chiesto se le banche centrali stessero lavorando a forme di CBDC al dettaglio, all'ingrosso o a entrambe. Hanno anche tenuto conto dello stato dei loro lavori e delle loro motivazioni.
Una nuova era della finanza con 24 CBDC all'orizzonte
Entro la fine del decennio, si prevede che circa due dozzine di banche centrali nelle economie emergenti e sviluppate avranno valute digitali in circolazione. In risposta al rapido declino del contante, le banche centrali di tutto il mondo stanno ricercando e sviluppando versioni digitali delle loro valute per uso al dettaglio per evitare di lasciare i pagamenti digitali al settore privato.

Le economie emergenti e in via di sviluppo sono geoeconomicamente in prima linea nell'adozione delle CBDC. La loro partecipazione nel testare le valute digitali al dettaglio (29%) e all'ingrosso (16%) è quasi il doppio rispetto alle economie sviluppate, che si attestano rispettivamente al 18% e al 10%.
Le banche centrali delle economie avanzate (AE) e delle economie emergenti e in via di sviluppo (EMDE) stanno valutando l'emissione di valute digitali al dettaglio per motivi convergenti. Sia nelle AE che nelle EMDE, l'efficienza dei pagamenti nazionali e la sicurezza dei pagamenti sono diventate quasi ugualmente essenziali nel tempo. Le banche centrali AE ed EMDE (AE = economie avanzate; EMDE = economie emergenti e in via di sviluppo) attribuiscono un'importanza pressoché uguale alla stabilità finanziaria e all'efficacia dei pagamenti transfrontalieri.

Nel 2022, la proporzione delle banche centrali che si prevede emetteranno una valuta digitale al dettaglio nei prossimi tre anni è aumentata dal 15% al 18%. Allo stesso tempo, il 68% delle banche centrali non è disposto a emettere una CBDC al dettaglio "a breve".
Attualmente ci sono solo quattro valute digitali in uso: nelle Bahamas, nei Caraibi orientali, in Giamaica e in Nigeria. Tuttavia, in base alle risposte dei banchieri centrali, l'indagine stima che 15 CBDC al dettaglio e 9 all'ingrosso saranno operative entro la fine di questo decennio.
A fine giugno, la Reserve Bank of India ha indicato di essere in trattative con almeno 18 banche centrali in tutto il mondo riguardo alla possibilità di effettuare pagamenti transfrontalieri utilizzando la sua valuta digitale, il "digital rupee". A luglio, l'Innovation Centre della Federal Reserve Bank di New York ha completato la sua prova di concetto di una rete di passività regolamentate per una valuta digitale.
Le CBDC sono destinate a seguire due percorsi diversi
Come negli anni precedenti, l'coinvolgimento delle banche centrali nel lavoro sulle CBDC all'ingrosso è motivato da incentivi diversi rispetto alle loro attività di valuta digitale al dettaglio. A differenza delle CBDC al dettaglio, l'inclusione finanziaria è il motivatore meno importante degli sforzi delle banche centrali sulle valute digitali all'ingrosso. Invece, lo sviluppo delle CBDC all'ingrosso è motivato principalmente dall'obiettivo di migliorare i pagamenti transfrontalieri sia nelle economie avanzate (AE) che nelle economie emergenti e in via di sviluppo (EMDE).
L'iniziativa Dunbar, i cui risultati sono stati pubblicati nel 2022, è un esempio di iniziativa di valuta digitale all'ingrosso transfrontaliera. La Reserve Bank of Australia, la Central Bank of Malaysia, l'Autorità Monetaria di Singapore, la South African Reserve Bank e l'Innovation Hub del BIS hanno collaborato a questo progetto per indagare su come una piattaforma condivisa per le multi-CBDC potesse abilitare pagamenti transfrontalieri più economici, veloci e sicuri.

La probabilità di emettere una CBDC all'ingrosso nel prossimo futuro è anche aumentata rispetto all'anno scorso: il 16% delle banche centrali ritiene probabile che avranno una CBDC all'ingrosso entro i prossimi tre anni, il che è il doppio della percentuale delle banche centrali dell'anno precedente (8%).
Inoltre, il 58% è probabile o in grado di emettere un'obbligazione a medio termine, in aumento rispetto al 54% dell'anno scorso.27 Inoltre, la probabilità di emettere una CBDC all'ingrosso è generalmente maggiore nelle EMDE rispetto alle AE.
Secondo il rapporto, è necessario un quadro giuridico che conceda alle banche centrali l'autorità di emettere CBDC per la loro emissione. La percentuale di banche centrali con tale autorità legale è aumentata marginalmente dal 26% al 27% lo scorso anno.
Inoltre, circa l'8% delle giurisdizioni sta attualmente modificando o chiarificando le proprie leggi per consentirlo. Nel secondo trimestre del 2023, la Commissione europea intende proporre un regolamento per stabilire l'euro digitale (BCE, 2023). Tuttavia, un quarto delle banche centrali non dispone della necessaria base legale e circa il quaranta percento è incerto.

Man mano che lo sviluppo delle valute digitali progredisce, lo scetticismo delle banche centrali riguardo all'emissione di CBDC a breve termine svanisce. C'è una netta divergenza: rispetto allo scorso anno, alcune banche centrali sono più propense a emettere una CBDC al dettaglio CBDC nei prossimi tre anni, mentre altre sono meno propense.
Non limitarti a leggere le notizie sulle criptovalute. Comprendile. Iscriviti alla nostra newsletter. È gratuita.
Dichiarazione di responsabilità. Le informazioni fornite non costituiscono consigli di trading. Cryptopolitan.com non si assume alcuna responsabilità per gli investimenti effettuati sulla base delle informazioni fornite in questa pagina. Raccomandiamo vivamente ricerche indipendenti e/o consultazioni con un professionista qualificato prima di prendere qualsiasi decisione di investimento.

Florence Muchai
Florence si occupa di notizie relative a criptovalute, gaming, tecnologia e AI da oltre 6 anni. I suoi studi in Informatica presso l'Università Meru di Scienze e Tecnologia e in Gestione delle Emergenze e Diplomazia Internazionale presso il MMUST le hanno fornito eccellenti competenze linguistiche, osservative e tecniche. Florence ha lavorato al VAP Group e come editor per diverse testate specializzate in criptovalute.









