






24 CBDCs sollen bis 2030 voll funktionsfähig sein – BIS-Bericht


CBDC
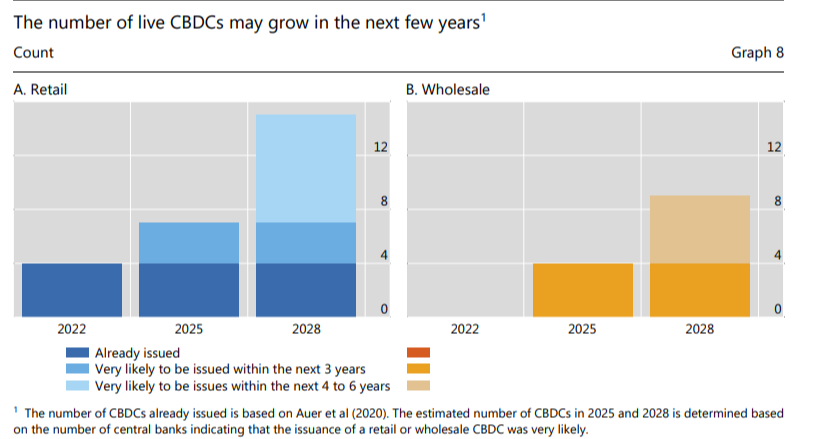
- Der Bericht der Bank für Internationalen Zahlungsausgleich (BIS) zeigt, dass bis 2030 bis zu 15 Einzelhandels- und 9 Großhandels-CBDCs in Umlauf sein könnten.
- Laut dem BIS unterscheiden sich fortgeschrittene Volkswirtschaften (AEs) und Schwellen- sowie Entwicklungsländer (EMDEs) in zweierlei Hinsicht: Im Vergleich zu AEs wird die Entwicklung von Einzelhandels-CBDCs in EMDEs stärker durch finanzielle Inklusion und die Umsetzung der Geldpolitik vorangetrieben.
- Im Jahr 2022 stieg der Anteil der Zentralbanken, die innerhalb der nächsten drei Jahre eine Einzelhandels-CBDC ausgeben werden, von 15 % auf 18 %.
- Es besteht weiterhin rechtliche Unklarheit bezüglich der Ausgabe digitaler Währungen.
Laut einer Umfrage der Bank für Internationalen Zahlungsausgleich (BIS) erforschen 93 % der Zentralbanken zentrale Bankdigitalwährungen (CBDCs). Dem Bericht zufolge könnten bis 2030 bis zu 15 Einzelhandels- und 9 Großhandels-CBDCs im Umlauf sein.
Die Umfrage unter 86 Zentralbanken, veröffentlicht am 10. Juli, fand von Oktober bis Dezember 2022 statt. Sie erkundete, ob Zentralbanken an Einzelhandels-, Großhandels- oder beiden Formen von CBDCs arbeiten. Sie berücksichtigten auch den Status ihrer Arbeiten und ihre Motivationen.
Ein neues Zeitalter der Finanzen mit 24 CBDCs in Sicht
Bis Ende des Jahrzehnts wird erwartet, dass etwa zwei Dutzend Zentralbanken in Schwellen- und entwickelten Volkswirtschaften digitale Währungen im Umlauf haben. Als Reaktion auf den beschleunigten Rückgang des Bargelds erforschen und entwickeln Zentralbanken weltweit digitale Versionen ihrer Währungen für den Einzelhandel, um zu vermeiden, dass digitale Zahlungen dem Privatsektor überlassen werden.

Schwellenmärkte und Entwicklungsländer sind geowirtschaftlich an der Spitze der CBDC-Adoption. Ihre Beteiligung an der Erprobung der digitalen Währungen für den Einzelhandel (29 %) und den Großhandel (16 %) ist fast doppelt so hoch wie die der entwickelten Volkswirtschaften, die bei jeweils 18 % bzw. 10 % liegt.
Zentralbanken in fortgeschrittenen Volkswirtschaften (AE) und Schwellen- und Entwicklungsländern (EMDE) erwägen die Ausgabe von digitalen Einzelhandelswährungen aus konvergenten Gründen. Sowohl in AE als auch in EMDE sind die Effizienz der Inlandszahlungen und die Sicherheit der Zahlungen im Laufe der Zeit nahezu gleich wichtig geworden. Zentralbanken in AE und EMDE (AE = fortgeschrittene Volkswirtschaften; EMDE = Schwellen- und Entwicklungsländer) legen etwa den gleichen Schwerpunkt auf die finanzielle Stabilität und die Effektivität grenzüberschreitender Zahlungen.

Im Jahr 2022 stieg der Anteil der Zentralbanken, die planen, innerhalb der nächsten drei Jahre eine digitale Einzelhandelswährung auszugeben, von 15 % auf 18 %. Gleichzeitig sind 68 % der Zentralbanken nicht bereit, eine CBDC für den Einzelhandel „in absehbarer Zeit“ auszugeben.
Derzeit gibt es nur vier digitale Währungen im Einsatz: auf den Bahamas, in der Ostkaribik, in Jamaika und in Nigeria. Dennoch schätzt die Umfrage basierend auf den Antworten der Zentralbanker, dass bis Ende dieses Jahrzehnts 15 Einzelhandels- und 9 Großhandels-CBDCs in Betrieb sein werden.
Ende Juni gab die Reserve Bank of India bekannt, dass sie mit mindestens 18 Zentralbanken weltweit über die Möglichkeit von grenzüberschreitenden Zahlungen mit ihrer digitalen Währung, dem „Digital Rupee“, verhandelt. Im Juli schloss das Innovationszentrum der Federal Reserve Bank of New York sein Proof-of-Concept für ein reguliertes Verbindlichkeitsnetzwerk für eine digitale Währung ab.
CBDCs werden zwei verschiedene Wege einschlagen
Wie in den Vorjahren sind die Motive der Zentralbanken für die Arbeit an Großhandels-CBDCs anders gelagert als ihre Aktivitäten im Bereich digitaler Einzelhandelswährungen. Im Gegensatz zu Einzelhandels-CBDCs ist die finanzielle Inklusion der am wenigsten bedeutende Motivator für die Bemühungen der Zentralbanken im Bereich digitaler Großhandelswährungen. Stattdessen wird die Entwicklung von Großhandels-CBDCs primär durch das Ziel motiviert, grenzüberschreitende Zahlungen sowohl in AE als auch in EMDE zu verbessern.
Die Dunbar-Initiative, deren Ergebnisse 2022 veröffentlicht wurden, ist ein Beispiel für eine grenzüberschreitende Großhandels-Digitalwährungsinitiative. Die Reserve Bank of Australia, die Zentralbank von Malaysia, die Monetary Authority of Singapore, die South African Reserve Bank und der BIS Innovation Hub haben an diesem Projekt zusammengearbeitet, um zu untersuchen, wie eine gemeinsame Plattform für Multi-CBDCs günstigere, schnellere und sicherere grenzüberschreitende Zahlungen ermöglichen könnte.

Die Wahrscheinlichkeit, in naher Zukunft eine Großhandels-CBDC auszugeben, hat im Vergleich zum Vorjahr ebenfalls zugenommen: 16 % der Zentralbanken glauben, dass sie innerhalb der nächsten drei Jahre eine Großhandels-CBDC haben werden, was doppelt so hoch ist wie der Prozentsatz der Zentralbanken im Vorjahr (8 %).
Darüber hinaus sind 58 % wahrscheinlich oder in der Lage, mittelfristig eine Anleihe auszugeben, ein Anstieg von 54 % im Vorjahr.27 Darüber hinaus ist die Wahrscheinlichkeit, eine Großhandels-CBDC auszugeben, in EMDEs im Allgemeinen größer als in AE.
Laut dem Bericht ist ein Rechtsrahmen erforderlich, der Zentralbanken die Befugnis zur Ausgabe von CBDCs erteilt. Der Anteil der Zentralbanken mit einer solchen gesetzlichen Befugnis stieg im vergangenen Jahr leicht von 26 % auf 27 %.
Darüber herum arbeiten etwa 8 % der Rechtsordnungen derzeit daran, ihre Gesetze zu ändern oder zu präzisieren, um dies zu ermöglichen. Im zweiten Quartal 2023 beabsichtigt die Europäische Kommission, eine Verordnung zur Einführung des digitalen Euro vorzuschlagen (EZB, 2023). Dennoch fehlt einem Viertel der Zentralbanken die notwendige rechtliche Grundlage, und etwa vierzig Prozent sind unsicher.

Während die Entwicklung digitaler Währungen fortschreitet, schwindet die Skepsis der Zentralbanken gegenüber einer kurzfristigen Ausgabe von CBDCs. Es gibt eine deutliche Divergenz: Im Vergleich zum Vorjahr sind einige Zentralbanken eher bereit, innerhalb der nächsten drei Jahre eine Einzelhandels-CBDC auszugeben, während andere weniger dazu bereit sind.
Lesen Sie nicht nur Krypto-Nachrichten. Verstehen Sie sie. Abonnieren Sie unseren Newsletter. Es ist kostenlos.
Haftungsausschluss. Die bereitgestellten Informationen stellen keine Anlageberatung dar. Cryptopolitan.com übernimmt keine Haftung für Investitionen, die auf Basis der auf dieser Seite bereitgestellten Informationen getätigt werden. Wir empfehlen dringend eine unabhängige Recherche und/oder Beratung durch einen qualifizierten Fachmann, bevor Sie eine Investitionsentscheidung treffen.

Florence Muchai
Florence berichtet seit sechs Jahren über Kryptowährungen, Gaming, Technologie und KI. Ihr Studium der Computerwissenschaften an der Meru University of Science and Technology sowie ihr Studium im Bereich Katastrophenmanagement und internationale Diplomatie an der MMUST haben sie umfassend mit Sprach-, Beobachtungs- und technischen Fähigkeiten ausgestattet. Florence war bei der VAP Group tätig und arbeitete als Redakteurin für mehrere Krypto-Medienhäuser.









