






24 DCEs devem estar totalmente operacionais até 2030 – Relatório do BIS


CBDC
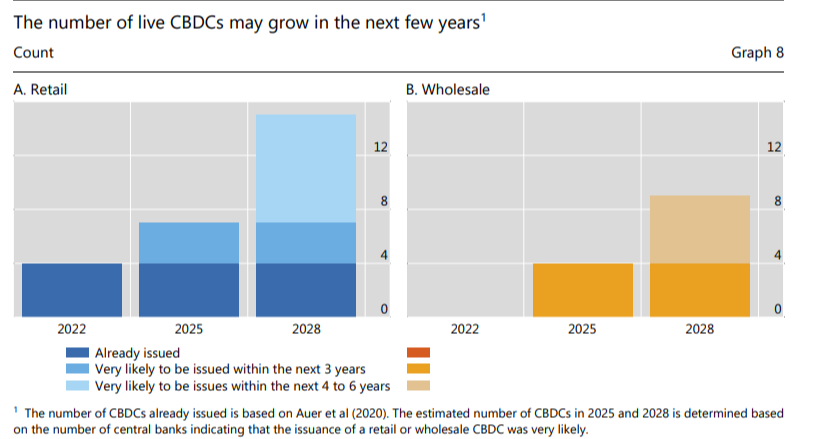
- O Banco de Compensações Internacionais (BIS) informa que poderá haver até 15 CBDCs varejistas e 9 atacadistas em circulação até 2030.
- De acordo com o BIS, as economias avançadas (AEs) e as economias emergentes e em desenvolvimento (EMDEs) diferem em dois aspectos: em comparação com as AEs, o trabalho com CBDCs varejistas nas EMDEs é impulsionado mais pela inclusão financeira e pela implementação da política monetária.
- Em 2022, a proporção de bancos centrais previstos para emitir uma CBDC varejista nos próximos três anos aumentou de 15% para 18%.
- Ainda persiste ambiguidade legal sobre a emissão de moedas digitais.
De acordo com uma pesquisa do Banco de Compensações Internacionais (BIS), 93% dos bancos centrais estão pesquisando moedas digitais de banco central (DCEs). De acordo com o relatório, até 2030, pode haver até 15 DCEs varejistas e 9 atacado em circulação.
A pesquisa com 86 bancos centrais, publicada em 10 de julho, ocorreu de outubro a dezembro de 2022. Ela investigou se os bancos centrais estavam trabalhando em formas de DCE (moeda digital de banco central) varejista, atacado ou ambas. Eles também contabilizaram o status de seu trabalho e suas motivações.
Uma nova era das finanças com 24 DCEs no horizonte
Até o final da década, espera-se que aproximadamente duas dúzias de bancos centrais em economias emergentes e desenvolvidas tenham moedas digitais em circulação. Em resposta ao declínio acelerado do dinheiro em espécie, bancos centrais ao redor do mundo têm pesquisado e desenvolvido versões digitais de suas moedas para uso varejista para evitar deixar os pagamentos digitais para o setor privado.

Mercados emergentes e nações de economias em desenvolvimento estão geograficamente na vanguarda da adoção de DCEs. Sua participação na pilotagem das moedas digitais varejistas (29%) e atacado (16%) é quase o dobro da das economias desenvolvidas, que está em 18% e 10%, respectivamente.
Bancos centrais de economias avançadas (AE) e mercados emergentes e em desenvolvimento (EMDE) estão considerando a emissão de moedas digitais varejistas por motivos convergentes. Tanto em AEs quanto em EMDEs, a eficiência dos pagamentos domésticos e a segurança dos pagamentos tornaram-se quase igualmente essenciais ao longo do tempo. Bancos centrais de AEs e EMDEs (AE = economias avançadas; EMDE = mercados emergentes e em desenvolvimento) dão ênfase aproximadamente igual à estabilidade financeira e à eficácia dos pagamentos transfronteiriços.

Em 2022, a proporção de bancos centrais que projetam emitir uma moeda digital varejista nos próximos três anos aumentou de 15% para 18%. Ao mesmo tempo, 68% dos bancos centrais não estão dispostos a emitir uma DCE varejista “em breve”.
Agora existem apenas quatro moedas digitais em uso: nas Bahamas, no Caribe Oriental, na Jamaica e na Nigéria. No entanto, com base nas respostas dos banqueiros centrais, a pesquisa estima que 15 DCEs varejistas e 9 atacado estarão operacionais até o final desta década.
No final de junho, o Banco Central da Índica indicou que estava em conversas com pelo menos 18 bancos centrais ao redor do mundo sobre a possibilidade de fazer pagamentos transfronteiriços usando sua moeda digital, o “digital rupee”. Em julho, o Centro de Inovação do Banco Federal de Reserva de Nova York concluiu sua prova de conceito de uma rede de passivo regulada para uma moeda digital.
DCEs destinadas a seguir dois caminhos diferentes
Como nos anos anteriores, o envolvimento dos bancos centrais no trabalho de DCE atacado é motivado por incentivos diferentes de suas atividades de moeda digital varejista. Em contraste com as DCEs varejistas, a inclusão financeira é o motivador menos importante dos esforços dos bancos centrais em moedas digitais atacado. Em vez disso, o desenvolvimento de DCEs atacado é motivado principalmente pelo objetivo de melhorar os pagamentos transfronteiriços tanto em AEs quanto em EMDEs.
A iniciativa Dunbar Dunbar, cujos resultados foram publicados em 2022, é um exemplo de uma iniciativa de moeda digital atacado transfronteiriça. O Banco Central da Austrália, o Banco Central da Malásia, a Autoridade Monetária de Cingapura, o Banco de Reserva da África do Sul e o Hub de Inovação do BIS colaboraram neste projeto para investigar como uma plataforma compartilhada para multi-DCEs poderia permitir pagamentos transfronteiriços mais baratos, rápidos e seguros.

A probabilidade de emitir uma DCE atacado no futuro próximo também aumentou em comparação com o ano passado: 16% dos bancos centrais acreditam que é provável que tenham uma DCE atacado nos próximos três anos, o que é o dobro da porcentagem de bancos centrais do ano anterior (8%).
Além disso, 58% são prováveis ou capazes de emitir um bônus no médio prazo, um aumento em relação aos 54% do ano passado.27 Além disso, a probabilidade de emitir uma DCE atacado é geralmente maior em EMDEs em comparação com AEs.
De acordo com o relatório, é necessário um quadro legal que conceda aos bancos centrais a autoridade para emitir DCEs. A porcentagem de bancos centrais com tal autoridade legal aumentou marginalmente de 26% para 27% no ano passado.
Além disso, aproximadamente 8% das jurisdições estão atualmente alterando ou esclarecendo suas leis para permitir isso. Durante o segundo trimestre de 2023, a Comissão Europeia pretende propor um regulamento para estabelecer um euro digital (BCE, 2023). Ainda assim, um quarto dos bancos centrais carece da base legal necessária, e aproximadamente quarenta por cento estão incertos.

À medida que o desenvolvimento de moedas digitais avança, o ceticismo dos bancos centrais sobre a emissão de DCEs no curto prazo diminui. Há uma divergência distinta: em comparação com o ano passado. Alguns bancos centrais são mais propensos a emitir uma DCE varejista DCE nos próximos três anos, enquanto outros são menos propensos.
Se você está lendo isso, já está à frente. Mantenha-se assim com nosso boletim informativo.
Aviso Legal. As informações fornecidas não constituem aconselhamento de investimento. Cryptopolitan.com não assumimos responsabilidade por quaisquer investimentos realizados com base nas informações fornecidas nesta página. Recomendamos fortemente a realização de pesquisa independente e/ou consulta a um profissional qualificado antes de tomar qualquer decisão de investimento.

Florence Muchai
Florence cobre notícias sobre criptoativos, jogos, tecnologia e IA há 6 anos. Sua graduação em Estudos de Computação na Meru University of Science and Technology e em Gestão de Desastres e Diplomacia Internacional no MMUST equipam-na plenamente com habilidades linguísticas, de observação e técnicas. Florence trabalhou no VAP Group e como editora em várias casas de mídia de criptoativos.









