






24 Les MNBC devraient être pleinement opérationnelles d'ici 2030 – Rapport de la BRI


monnaie numérique de banque centrale
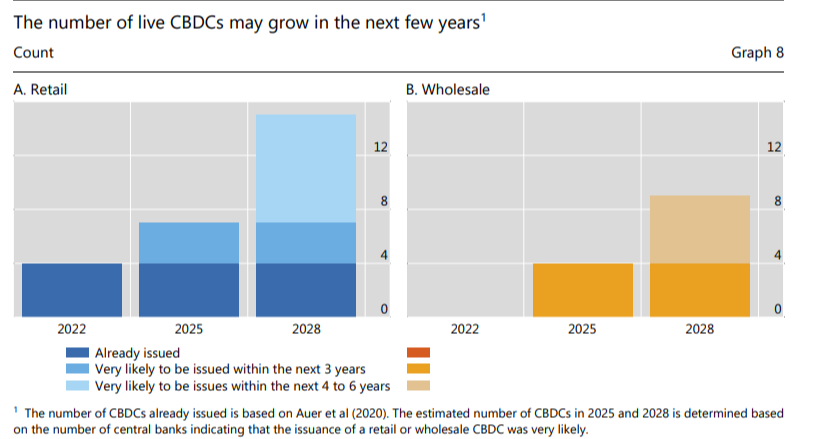
- La Banque des règlements internationaux (BRI) indique qu'il pourrait y avoir jusqu'à 15 DCE de détail et 9 DCE de gros en circulation d'ici 2030.
- Selon la BRI, les PE et les PDEM diffèrent sur deux points : par rapport aux PE, le travail sur les DCE de détail dans les PDEM est davantage motivé par l'inclusion financière et la mise en œuvre de la politique monétaire.
- En 2022, le nombre de banques centrales qui devraient émettre une DCE de détail au cours des trois prochaines années est passé de 15 % à 18 %.
- Une ambiguïté juridique subsiste concernant l'émission de devises numériques.
Selon une enquête de la Banque des règlements internationaux (BRI), 93 % des banques centrales étudient les monnaies numériques de banque centrale (MNBC). Selon le rapport, d'ici 2030, il pourrait y avoir jusqu'à 15 MNBC au détail et 9 MNBC de gros en circulation.
L'enquête portant sur 86 banques centrales, publiée le 10 juillet, s'est déroulée d'octobre à décembre 2022. Elle a demandé si les banques centrales travaillaient sur des formes de monnaie numérique de banque centrale (MNBC) au détail, de gros, ou les deux. Elles ont également pris en compte l'état de leurs travaux et leurs motivations.
Une nouvelle ère de la finance avec des 24 MNBC à l'horizon
D'ici la fin de la décennie, environ deux douzaines de banques centrales dans les économies émergentes et développées devraient avoir des monnaies numériques en circulation. En réponse au déclin accéléré du cash, les banques centrales du monde entier étudient et développent des versions numériques de leurs monnaies pour un usage au détail afin d'éviter de laisser les paiements numériques au secteur privé.

Les marchés émergents et les pays à économie en développement sont géoéconomiquement à l'avant-garde de l'adoption des MNBC. Leur participation au test des monnaies numériques au détail (29 %) et de gros (16 %) est presque le double de celui des économies développées, qui se situe à 18 % et 10 %, respectivement.
Les banques centrales des économies avancées (AE) et des marchés émergents et en développement (EMDE) envisagent l'émission de monnaies numériques au détail pour des raisons convergentes. Dans les AE et les EMDE, l'efficacité des paiements intérieurs et la sécurité des paiements sont devenues presque également essentielles au fil du temps. Les banques centrales des AE et des EMDE (AE = économies avancées ; EMDE = marchés émergents et économies en développement) accordent une importance à peu près égale à la stabilité financière et à l'efficacité des paiements transfrontaliers.

En 2022, la proportion de banques centrales qui prévoient d'émettre une monnaie numérique au détail dans les trois prochaines années est passée de 15 % à 18 %. Dans le même temps, 68 % des banques centrales ne sont pas disposées à émettre une MNBC au détail « dans un avenir proche ».
Il n'y a maintenant que quatre monnaies numériques en usage : aux Bahamas, dans les Caraïbes orientales, en Jamaïque et au Nigeria. Néanmoins, sur la base des réponses des banquiers centraux, l'enquête estime que 15 MNBC au détail et 9 MNBC de gros seront opérationnelles d'ici la fin de cette décennie.
Fin juin, la Reserve Bank of India a indiqué qu'elle était en discussions avec au moins 18 banques centrales à travers le monde sur la possibilité d'effectuer des paiements transfrontaliers en utilisant sa monnaie numérique, le « digital rupee ». En juillet, le Centre d'innovation de la Federal Reserve Bank of New York a achevé sa preuve de concept d'un réseau de passif régulé pour une monnaie numérique.
Les MNBC emprunteront deux voies différentes
Comme les années précédentes, la participation des banques centrales aux travaux sur les MNBC de gros est motivée par des incitations différentes de celles liées à leurs activités de monnaie numérique au détail. Contrairement aux MNBC au détail, l'inclusion financière est le moteur le moins important des efforts des banques centrales sur les monnaies numériques de gros. Au lieu de cela, le développement des MNBC de gros est principalement motivé par l'objectif d'améliorer les paiements transfrontaliers tant dans les AE que dans les EMDE.
L'initiative Dunbar, dont les résultats ont été publiés en 2022, est un exemple d'initiative de monnaie numérique de gros transfrontalière. La Reserve Bank of Australia, la Banque centrale de Malaisie, l'Autorité monétaire de Singapour, la South African Reserve Bank et l'Innovation Hub de la BRI ont collaboré sur ce projet pour étudier comment une plateforme partagée pour les multi-MNBC pourrait permettre des paiements transfrontaliers moins chers, plus rapides et plus sûrs.

La probabilité d'émettre une MNBC de gros dans un avenir proche a également augmenté par rapport à l'année dernière : 16 % des banques centrales estiment qu'il est probable qu'elles auront une MNBC de gros dans les trois prochaines années, ce qui est le double du pourcentage de banques centrales de l'année précédente (8 %).
De plus, 58 % sont susceptibles ou capables d'émettre une obligation à moyen terme, contre 54 % l'année dernière.27 De plus, la probabilité d'émettre une MNBC de gros est généralement plus élevée dans les EMDE que dans les AE.
Selon le rapport, un cadre juridique accordant aux banques centrales l'autorité d'émettre des MNBC est nécessaire pour leur émission. Le pourcentage de banques centrales disposant d'une telle autorité légale a augmenté marginalement, passant de 26 % à 27 % l'année dernière.
De plus, environ 8 % des juridictions modifient ou clarifient actuellement leurs lois pour le permettre. Au cours du deuxième trimestre 2023, la Commission européenne a l'intention de proposer un règlement pour établir un euro numérique (BCE, 2023). Néanmoins, un quart des banques centrales manque de fondement juridique nécessaire, et environ quarante pour cent sont incertaines.

À mesure que le développement des devises numériques progresse, le scepticisme des banques centrales concernant l'émission à court terme de CBDC s'estompe. Une divergence nette se dessine : par rapport à l'année dernière, certaines banques centrales sont plus susceptibles d'émettre une CBDC de détail CBDC dans les trois prochaines années, tandis que d'autres sont moins enclines à le faire.
Les esprits les plus brillants du secteur crypto lisent déjà notre newsletter. Vous aussi ? Rejoignez-les.
Avertissement. Les informations fournies ne constituent pas des conseils en matière d'investissement. Cryptopolitan.com ne décline aucune responsabilité quant aux investissements réalisés sur la base des informations fournies sur cette page. Nous recommandons vivement de mener vos propres recherches et/ou de consulter un professionnel qualifié avant de prendre toute décision d’investissement.

Florence Muchai
Florence couvre depuis 6 ans l'actualité crypto, du jeu vidéo, de la technologie et de l'IA. Ses études en informatique à l'Université de sciences et technologies de Meru et sa formation en gestion des catastrophes et en diplomatie internationale à l'MMUST lui ont amplement permis de développer des compétences linguistiques, d'observation et techniques. Florence a travaillé au sein du groupe VAP et en tant qu'éditrice pour plusieurs médias spécialisés dans la crypto.









