






Федеральная резервная система снова оставляет процентные ставки без изменений, как и ожидалось

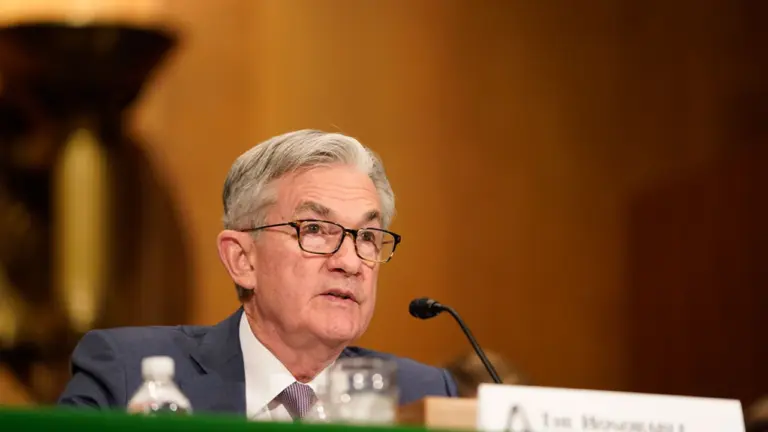
Председатель ФРС Пауэлл представляет Отчет о денежно-кредитной политике 12 февраля 2020 года. Фото Федеральной резервной системы
- Федеральная резервная система сохранила процентные ставки на уровне 4,25%–4,5%, отложив любые снижения как минимум до сентября.
- Трамп раскритиковал решение ФРС, возложив вину за рост издержек на тарифы и потребовав снижения ставок.
- Заемщики сталкиваются с высокими ставками по кредитным картам, ипотеке, автокредитам и студенческим займам, при этом никаких облегчений пока не предвидится.
Федеральная резервная система снова сохранила ключевую процентную ставку на уровне в среду, оставив целевой диапазон по ставке федеральных фондов неизменным — 4,25%–4,5%, как и с декабря.
Здесь ничего удивительного: рынки уже учли этот сценарий. Но тем, кто ждёт снижения ставки, включая Дональда Трампа, не стоит рассчитывать на это в ближайшее время.
Трамп, который неоднократно настаивал на снижении ставок Федеральным резервом, теперь вынужден ждать до следующего заседания Комитета по открытым рынкам в сентябре для любых потенциальных изменений. «Они должны были снизить ставки уже сейчас», — говорил он не раз. Но центральный банк не идет на это.
Пауэлл воздерживается от снижения ставок на фоне угрозы влияния тарифов
Джером Пауэлл прямо указал на риски, связанные с тарифами Трампа, как на одну из ключевых причин осторожности ФРС. Инфляция остаётся устойчивой. Экономисты отмечают, что пик ценового давления от этих тарифов ещё даже не наступил. Это означает, что инфляция может снова резко вырасти до конца года.
«Неопределенность и риски инфляции все еще слишком высоки», — заявил Пауэлл журналистам, фактически сказав, что ФРС не хочет рисковать. Некоторые экономисты согласны с ним. Они считают, что инфляция может вырасти во второй половине 2025 года, когда полная стоимость тарифов начнет проявляться в цепочках поставок.
Для тех, кто следит за ситуацией: ставка по федеральным фондам — это ночная ставка, под которую банки берут кредиты друг у друга. Звучит скучно, но это важно. Эта ставка влияет на проценты по кредитным картам, займам, ипотеке и даже на ваши сберегательные счета. Поэтому, когда Федеральная резервная система ничего не меняет, миллионы людей чувствуют это на себе.
Кредитные карты — это первое, что бьёт по карману. Поскольку большинство карт имеют переменные ставки, они реагируют на действия (или бездействие) ФРС. На данный момент средний годовой процентный доход (APR) по кредитным картам составляет чуть более 20%, согласно данным Bankrate. Это недалеко от прошлогоднего пика.
Ипотечные ставки напрямую не привязаны к Федеральной резервной системе, но и игнорировать её они не могут. Они следуют за доходностью казначейских облигаций и общим настроением рынка. На фоне шума вокруг тарифов и экономической неопределённости ипотечные ставки практически не изменились.
По состоянию на 28 июля средняя ставка по ипотеке с фиксированной ставкой на 30 лет составляла 6,81%, а по ипотеке на 15 лет — 6,06%, согласно данным Mortgage News Daily. Если вы рассматриваете ARM или HELOC, то их ставки привязаны к базовой ставке, и они также остаются высокими.
Покупателям не везёт. «До тех пор, пока ипотечные процентные ставки не начнут существенно снижаться, рост ипотечного рынка, как ожидается, останется умеренным», — сказала Мишель Ранери, вице-президент TransUnion. Цены высоки, ставки высоки, и эта комбинация выталкивает многих людей из рынка недвижимости.
Автокредиты? Та же история. Средняя ставка по пятилетнему кредиту на новый автомобиль сейчас составляет 7,3%, а для подержанных авто она возрастает до 10,9% — согласно данным Edmunds. И если вы задаётесь вопросом, почему автомобили так чертовски дороги, то часть вины лежит на тарифах на импорт транспортных средств и запчастей.
Даже если Федеральная резервная система завтра снизит ставки, глубокие проблемы доступности не исчезнут. „Это немедленно не изменит глубоко укоренившиеся проблемы доступности на рынке
Не просто читайте новости о криптовалютах. Понимайте их. Подпишитесь на нашу рассылку. Это бесплатно.
Отказ от ответственности. Предоставленная информация не является торговой рекомендацией. Cryptopolitan.com Мы не несем ответственности за любые инвестиции, сделанные на основе информации, представленной на этой странице. Мы настоятельно рекомендуем проводить независимое исследование и/или проконсультироваться с квалифицированным специалистом перед принятием любых инвестиционных решений.

Джай Хамид
Джай Хамид последние 6 лет освещает криптовалюты, фондовые рынки, технологии, мировую экономику и геополитические события, влияющие на рынки. Она работала с изданиями, сфокусированными на блокчейне, включая AMB Crypto, Coin Edition и CryptoTale, над рыночными аналитическими материалами, обзорами крупных компаний, регулированием и макроэкономическими трендами. Окончила Лондонскую школу журналистики и трижды выступала с аналитическими обзорами криптовалютного рынка на одном из ведущих телеканалов Африки.









