



Federal Reserve hält Zinssätze erneut unverändert, wie erwartet

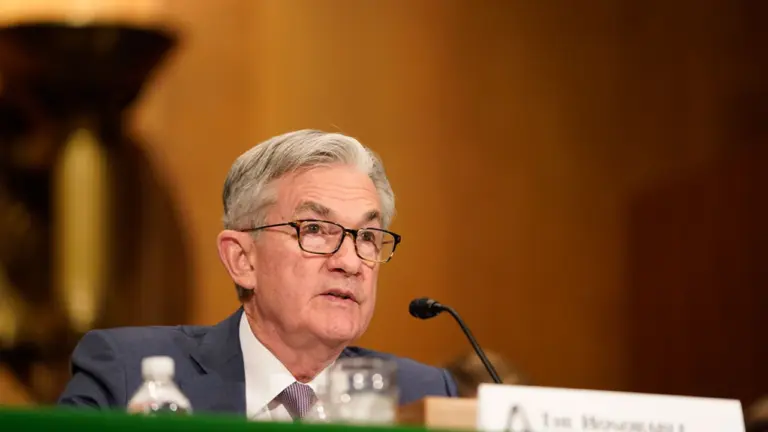
Vorsitzender Powell stellt am 12. Februar 2020 den Bericht zur Geldpolitik vor. Foto von Federal Reserve
- Die Federal Reserve hat die Zinssätze bei 4,25 % bis 4,5 % stabil gehalten und Zinssenkungen bis mindestens September verschoben.
- Trump kritisierte die Entscheidung der Fed, warf den Zöllen steigende Kosten vor und forderte niedrigere Zinssätze.
- Kreditnehmer stehen vor hohen Zinsen für Kreditkarten, Hypotheken, Autokredite und Studienkredite, wobei keine Entlastung in Sicht ist.
Die Federal Reserve hat ihren Leitzins am Mittwoch erneut unverändert gelassen und den Leitzinssatz der Federal Reserve in der gleichen Zielspanne von 4,25 % bis 4,5 % belassen, in der er sich seit Dezember befindet.
Kein Wunder, Märkte hatten das bereits eingepreist. Aber alle, die auf eine Senkung warten, einschließlich Donald Trump, bekommen keine in naher Zukunft.
Trump, der wiederholt die Federal Reserve gedrängt hat, die Zinssätze zu senken, muss nun bis zur nächsten Sitzung des Federal Open Market Committee im September warten, um eine potenzielle Änderung zu erleben. „Sie hätten jetzt schon senken sollen“, hat er mehr als einmal gesagt. Aber die Zentralbank lässt sich nicht darauf ein.
Powell hält bei Zinssenkungen zurück, während die Zollauswirkungen drohen
Jerome Powell wies direkt auf das Risiko durch Trumps Zölle als einen der Hauptgründe hin, warum die Fed vorsichtig bleibt. Die Inflation ist immer noch klebrig. Und Ökonomen sagen, dass das Schlimmste der Preisdruck durch diese Zölle noch nicht einmal eingetreten ist. Das bedeutet, dass die Inflation vor Ende des Jahres wieder stark ansteigen könnte.
„Die Unsicherheit und die Inflationsrisiken sind immer noch zu hoch“, sagte Powell Reportern und meinte damit im Grunde, dass die Fed keine Risiken eingeht. Einige Ökonomen stimmen zu. Sie glauben, dass die Inflation in der zweiten Hälfte von 2025 wieder anziehen könnte, sobald die vollen Kosten der Zölle in den Lieferketten sichtbar werden.
Der Leitzinssatz, für alle, die mitzählen, ist der Übernacht-Zinssatz, den Banken einander für Kredite berechnen. Es klingt langweilig, aber es ist wichtig. Dieser Zinssatz strahlt auf Kreditkarten, Kredite, Hypotheken und sogar auf Ihr Sparkonto aus. Wenn die Federal Reserve also nichts tut, spüren das Millionen von Menschen.
Kreditkarten sind der erste Ort, an dem es wehtut. Da die meisten Karten variable Zinssätze haben, bewegen sie sich mit den Maßnahmen der Fed, oder in diesem Fall, mit deren Untätigkeit. Derzeit liegt der durchschnittliche Kreditkarten-APR bei etwas über 20 %, laut Bankrate. Das ist nicht weit von dem Höhepunkt des letzten Jahres entfernt.
Hypothekenzinssätze sind nicht direkt mit der Federal Reserve verknüpft, aber sie ignorieren sie auch nicht. Sie folgen den Treasury-Yields und der allgemeinen Marktstimmung. Angesichts des ganzen Lärms über Zölle und wirtschaftliche Unsicherheit haben sich die Hypothekenzinssätze kaum verändert.
Stand 28. Juli lag der Durchschnittszinssatz für eine 30-jährige feste Hypothek bei 6,81 %, und der 15-jährige feste Satz lag bei 6,06 %, basierend auf Daten von Mortgage News Daily. Wenn Sie eine ARM oder eine HELOC in Betracht ziehen, folgen diese dem Prime-Zinssatz, und sie bleiben ebenfalls hoch.
Käufer bekommen keine Erleichterung. „Solange die Hypothekenzinssätze nicht signifikant sinken, wird das Wachstum im Hypothekenmarkt voraussichtlich bescheiden bleiben“, sagte Michele Raneri, VP bei TransUnion. Die Preise sind hoch, die Zinsen sind hoch, und diese Kombination frißt viele Menschen vom Wohnungsmarkt aus.
Autokredite? Gleiche Geschichte. Der durchschnittliche Zinssatz für einen Fünf-Jahres-Kredit für ein neues Auto liegt jetzt bei 7,3 %, und er springt auf 10,9 % für Gebrauchtwagen, laut Edmunds. Und wenn Sie sich fragen, warum Autos so verdammt teuer sind, sind die Zölle auf Fahrzeugimporte und -teile Teil davon.
Selbst wenn die Federal Reserve die Zinssätze morgen senken würde, würden diese tiefen Probleme der Erschwinglichkeit nicht verschwinden. „Es wird die tief verwurzelten Erschwinglichkeitsprobleme auf dem Markt nicht sofort ändern“, fügte Yoon hinzu.
Wenn Sie dies lesen, sind Sie bereits einen Schritt voraus. Bleiben Sie mit unserem Newsletter auf dem Laufenden.
Haftungsausschluss. Die bereitgestellten Informationen stellen keine Anlageberatung dar. Cryptopolitan.com Wir übernehmen keine Haftung für Investitionen, die auf den auf dieser Seite bereitgestellten Informationen basieren. Wir empfehlen dringend, vor jeglichen Anlageentscheidungen eine unabhängige Recherche durchzuführen und/oder einen qualifizierten Fachmann zu konsultieren.

Jai Hamid
Jai Hamid berichtet seit sechs Jahren über Kryptowährungen, Aktienmärkte, Technologie, die globale Wirtschaft und geopolitische Ereignisse, die die Märkte beeinflussen. Sie hat für auf Blockchain spezialisierte Publikationen wie AMB Crypto, Coin Edition und CryptoTale Marktanalysen, Berichte über große Unternehmen, Regulierung und makroökonomische Trends verfasst. Sie hat die London School of Journalism besucht und dreimal Krypto-Marktanalysen in einem der führenden Fernsehsender Afrikas vorgestellt.









