







- Dialectic 은 Starloop 금고가 9 월에 출시되어 토큰화된 SpaceX 노출 보유자가 해당 포지션을 담보로 사용하여 DeFi 를 통해 스테이블코인을 차입할 수 있다고 밝혔습니다.
- 이 전략은 차입한 자금을 다른 기회에 투입하여 수익을 창출함으로써 토큰화된 주식 노출을 더 생산적인 온체인 자산으로 전환하는 것을 목표로 합니다.
- 이번 출시 시기는 Base 에서 토큰화된 주식의 확장이 이루어지고 있지만, 유동성, 법적 소유권 및 담보 품질에 대한 의문점은 여전히 해결되어야 할 과제로 남아있습니다.
8월 31일 투자 회사 Dialectic의 X 게시에 따르면, 그들의 Starloop 금고는 9월 2026에 출시될 예정입니다., 토큰화된 SpaceX 노출 보유자에게 토큰을 판매하지 않고도 DeFi를 통해 수익을 얻기 위해 신용을 활용할 수 있는 기회를 제공합니다.
담보로 사용할 수 있는 암호화폐의 실제 세계 자산에 대한 지속적인 검색과 함께, 이 프로젝트는 Coinbase가 Base에서 주식 토큰을 소개한 지 며칠 만에 토큰화된 주식들이 DeFi 대출 영역에 쉽게 통합될 수 있는지 여부를 보여주는 사례가 될 수 있습니다.
판매하는 대신 포지션에 대해 차입
Dialectic은 8월 28일 Substack을 통해 공개된 메모에서 과정을 설명했습니다. 예치인은 토큰화된 SpaceX 포지션을 금고에 제공하며, 금고는 이를 블록체인 대출 시장에서 담보로 사용합니다.
그런 다음 금고는 미리 결정된 대출 대 가치 비율을 준수하여 스테이블코인을 차입한 후, 대출 이자보다 높은 수익을 얻을 것으로 예상되는 다양한 전략에 자금을 투입합니다. 포지션은 담보 가치, 금리, 수익 가용성의 변동에 따라 추적 및 조정됩니다.
금고 운영은 Makina의 비신탁 시스템을 사용하며, 승인된 작업과 위험 설정은 블록체인에 확립됩니다. Coinbase의 레이어 2인 Base는 실행 계층을 제공하고 Dialectic의 Meccanico 부문은 전략을 감독합니다.
Dialectic은 자체 모델을 SpaceX의 수직 통합 접근 방식과 포트폴리오에 비유합니다. 즉, 자산이 담보로 사용되고, 담보가 유동성을 제공하며, 유동성이 수익을 생성한다는 것입니다.
왜 Dialectic은 지금 SpaceX에 베팅하는가
이 논리는 SpaceX의 첫 공개 분기에 기반합니다. Dialectic의 메모는 2분기 매출이 78억 달러로 전년 대비 92% 증가했으며, 조정 EBITDA는 35억 달러로 거의 3배 증가했고, Starlink 구독자는 1,200만 명, 명목상 컴퓨팅 능력은 1.4GW이며, 분기 말 현금 및 유가증권은 1,000억 달러라고 인용합니다.
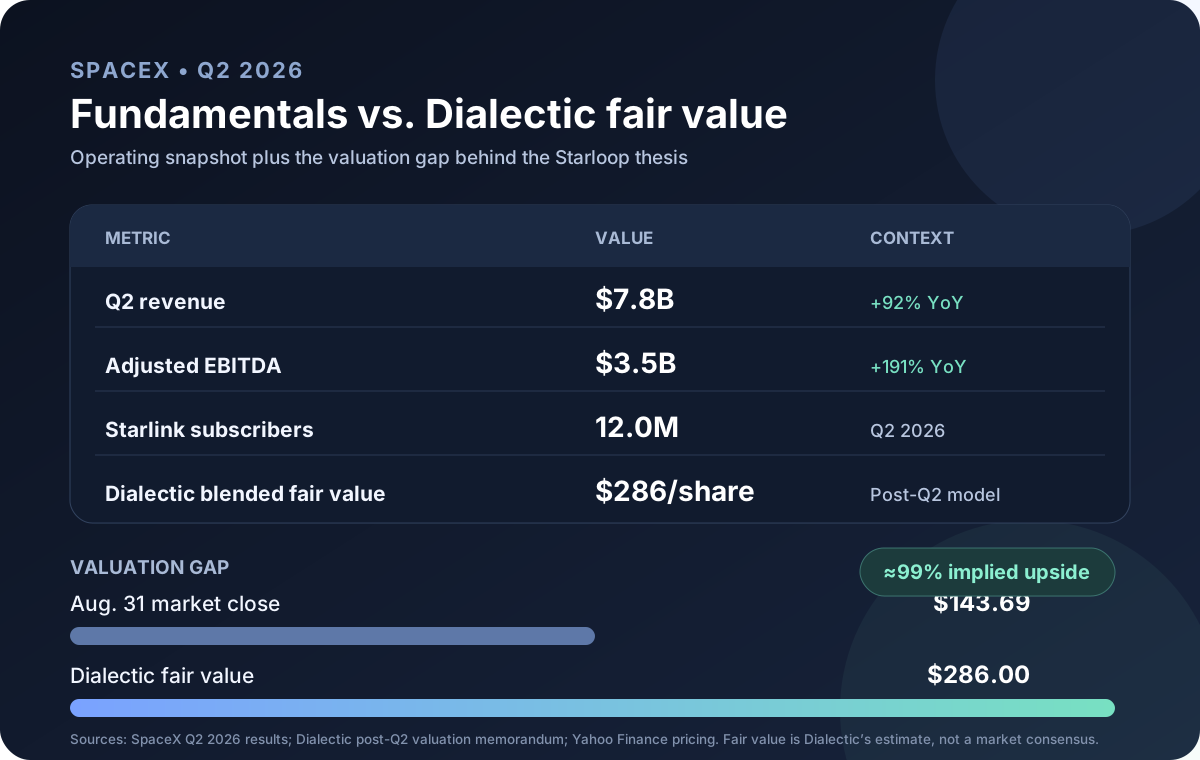
비교하면, Dialectic은 SpaceX의 주당 합산 공정 가치 계산을 $286로 제시하며, 이는 8월 31일 최종 종가인 $143.69의 약 두 배입니다. 이 두 숫자 사이의 격차가 Dialectic의 주장의 핵심입니다.
Dialectic은 시장이 SpaceX를 전체 회사 대신 별도의 개념의 집합으로 취급한다고 주장합니다. 또한 회사는 SpaceX와 Tesla와의 신탁 관계를 공개하며, 차입 비용이 투자 수익보다 클 수 있다고 말합니다.
토큰화된 주식은 암호화폐가 실제 담보를 찾는 시점에 등장
이 시기는 8월 24일 Base에서 B20 표준을 사용하여 Coinbase가 토큰화된 주식 출시한 것과 일치합니다. 이 토큰은 실제 주식을 나타내며 규제된 신탁 관리자의 지원을 받고, Base DeFi 앱에서 순환할 수 있으며 Aave에서 담보로 사용할 수 있습니다. 따라서 온체인 대출자에게 담보 가능성은 암호화폐 관련 자산에만 국한되지 않을 수 있습니다.
그럼에도 불구하고 유동성은 낮습니다. Galaxy Research에 따르면, Coinbase는 NVIDIA, Meta, Apple, Alphabet의 순환 공급량만 있는 상태로 출시되었으며, 이들의combined 시가총액은 약 750만 달러입니다.
Coinbase는 또한 13개 토큰 중 SPCX라는 SpaceX 계약을 생성했으며, 이는 출시 당시 순환 공급량이 없었습니다. 또한 이러한 토큰은 온체인 주식 거래를 위한 SEC의 '혁신 면제'를 기다리는 동안 미국 사용자에게 금지되었습니다.
거래를 둘러싼 소유권 문제
Galaxy의 Alex Thorn은 법적 문제를 지적했습니다. Coinbase의 토큰은 '제3자 발행자' 구조를 사용하는 반면, Coinbase는 이를 다음과 같이 설명했습니다.
“실제로 소유하는 실제 주식”— Coinbase/Base
Coinbase는 또한 보유자가 다음과 같은 것을 얻는다고 말했습니다.
“주식에 대한 직접 청구권.”— Coinbase/Base
Thorn의 반응은 다음과 같았습니다.
“어느 것인가? 실제 주식인가, 아니면 주식에 대한 청구권인가?”— Alex Thorn, Galaxy Research
이러한 시스템의 사용으로 인해 토큰 보유자의 법적 관계는 SpaceX 자체가 아닌 특수 목적 법인과 관련되며, 주주권은 발행자가 설정한 조건에 따라 달라집니다.
SpaceX에 대한 노출에 대한 수요는 꽤 명확해 보입니다. SpaceX가 6월 공개되었을 때, Cryptopolitan은 암호화폐 트레이더들이 주식을 가격 매기기 위해 Hyperliquid 퍼페추얼 선물에서 12억 달러 이상의 거래량을 생성했다고 보고했으며, 이러한 계약은 누구에게도 주식 소유권을 제공하지 않았습니다.
Starloop은 명시된 수요를 충족하기 위한 다른 경로를 제공합니다. 이제 주요 질문은 금고가 열릴 때 온체인에서 의미 있고 검증 가능한 담보가 이용 가능할지입니다.
이 글을 읽고 계신다면, 이미 앞서 나가고 있습니다. 뉴스레터로 그 위치를 유지하세요.
자주 묻는 질문
Dialectic Starloop 금고란 무엇인가요?
이는 곧 Base 에서 출시되며 Makina 의 인프라를 기반으로 구축된 금고로, 토큰화된 SpaceX 노출을 담보로 받아 설정된 대출비율 (LTV) 한도 내에서 스테이블코인을 차입하고, 이 유동성을 Dialectic Meccanico 가 관리하는 온체인 수익화 전략에 투입합니다.
미국인은 토큰화된 SpaceX 주식을 구매할 수 있나요?
아니요. Galaxy Research 에 따르면 Coinbase 의 Base 상 토큰화된 주식은 미국 사용자에게 접근할 수 없으며, 시장은 아직 SEC 가 온체인 주식 거래를 위한 "혁신 면제"를 발표하기를 기다리고 있습니다.
왜 Dialectic 은 SpaceX 를 이렇게 높은 가치로 평가하나요?
Dialectic 의 메모는 2 분기 실적을 인용하며, 전년 대비 매출이 92% 증가한 78 억 달러, 조정 EBITDA 는 약 35 억 달러, Starlink 구독자 수는 1,200 만 명이며 현금 보유액은 1,000 억 달러라고 밝혔습니다. 이는 2026 년 8 월 26 일 시장 가격인 137.95 달러 대비 주당 286 달러의 블렌디드 공정 가치를 뒷받침합니다.
면책 조항. 제공된 정보는 투자 조언이 아닙니다. Cryptopolitan.com은 이 페이지에 제공된 정보를 기반으로 이루어진 모든 투자에 대해 책임을 지지 않습니다. 어떤 투자 결정을 내리기 전에 독립적인 조사나 자격을 갖춘 전문가와의 상담을 강력히 권장합니다.

마이아 비오둔
미카 아비오둔은 탈린 공과대학교 (TalTech) 에서 환경공학 및 관리 석사 학위를 바탕으로 크립토폴리탄에서 콘텐츠와 가격 예측 뉴스를 다듬고 있습니다. 현재 암호화폐 미디어 업계 7년 차인 그는 주요 암호화폐, 알트코인, DeFi, 스테이블코인, 거시 동향 및 신기술을 다루고 있습니다.









