







- Dialectic は、その Starloop ボルトが 9 月にローンチすると発表しました。これにより、トークン化された SpaceX エクスポージャーの保有者は、これらのポジションを担保として使用し、DeFi を通じてステーブルコインを借り入れることが可能になります。
- この戦略は、借入資金を他の機会に投入してイールドを生み出すことを目指しており、結果としてトークン化された株式エクスポージャーを、より生産的なオンチェーン資産へと変換します。
- 今回のローンチは、Base 上でトークン化された株式が拡大しているタイミングで行われますが、流動性、法的な所有権、および担保の質に関する課題はまだ解決が必要です。
投資会社Dialecticが8月31日にX(旧Twitter)に投稿したところによると、同社の Starloopボウルは9月2026にローンチ予定であり、トークン化されたSpaceXエクスポージャーの保有者に、トークンを売却せずにDeFiを通じて利回りを獲得するためにクレジットを活用する機会を提供します。
担保として機能する暗号通貨における実世界資産の継続的な探求の中で、このプロジェクトは、CoinbaseがBaseで株式トークンを導入してから数日後に、トークン化された株式がDeFiの貸出領域に簡単に統合できるかどうかを示す例となる可能性があります。
売却するのではなく、ポジションに対して借入を行う
Dialecticは、8月28日にSubstackで公開したメモでこのプロセスを説明しました。預け入れ者はトークン化されたSpaceXのポジションをボウルに提供し、ボウルはそれをブロックチェーンの貸出市場での担保として使用します。
ボウルはその後、事前に定められたローン・トゥ・バリュー比率に従ってステーブルコインを借入し、その資金をローンの利息よりも高いリターンが期待されるさまざまな戦略に投入します。ポジションは、担保価値、金利、利回りの利用可能性の変動に基づいて追跡および調整されます。
ボウルの運用はMakinaの非保管型システムを使用し、承認されたアクションとリスク設定はブロックチェーン上で確立されています。Coinbaseのレイヤー2であるBaseが実行層を提供し、DialecticのMeccanico部門が戦略を監督します。
Dialecticは、そのモデルをSpaceXの垂直統合のアプローチに例えています。すなわち、資産は担保として使用され、担保は流動性を提供し、流動性が利益を生み出すというものです。
なぜDialecticは今SpaceXに賭けるのか
この Thesis は、SpaceXの最初の公開四半期に基づいています。Dialecticのメモは、Q2の収益が78億ドルで前年比92%増加し、調整後EBITDAが35億ドルで約3倍になり、Starlinkの加入者が1200万人、名目上の計算能力が1.4GW、四半期終了時点で1000億ドルの現金および流動性有価証券があると引用しています。
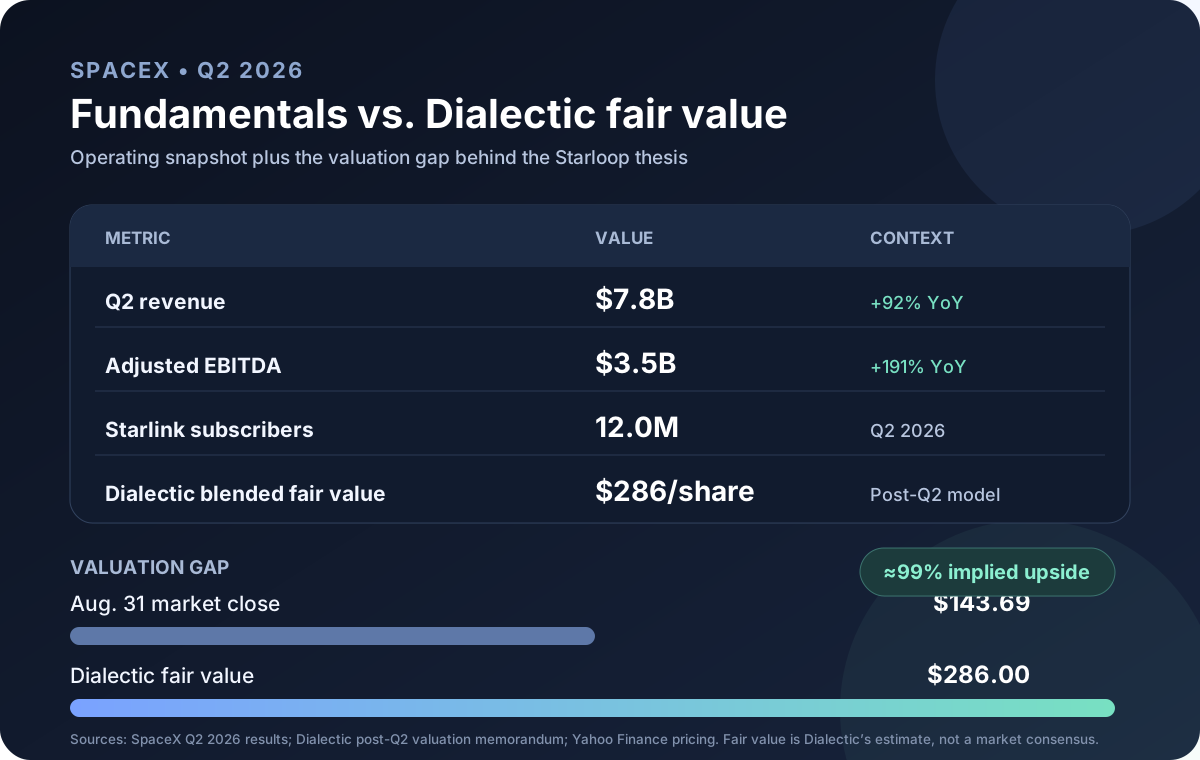
比較として、DialecticはSpaceXの加重平均適正価値を1株あたり286ドルと算出しており、これは8月31日の最新終値である143.69ドルの約2倍です。この2つの数字の差が、Dialecticの主張の核心です。
Dialecticは、市場がSpaceXを単一の企業ではなく、別々の概念の集合体として扱っていると主張しています。さらに、同社はSpaceXおよびTeslaとのカストディアル関係を開示し、借入コストが投資からのリターンを上回る可能性があることを示しています。
トークン化された株式が、実担保を求める暗号通貨市場に登場
このタイミングは、Coinbaseが8月24日にBaseプラットフォームでB20標準を使用してトークン化された株式のローンチを行ったことと一致しています。これらのトークンは実際の株式を表し、規制されたカストディアンによってサポートされており、BaseのDeFiアプリ間で流通し、Aaveでの担保として使用できます。したがって、オンチェーンの貸し手にとって、担保の可能性は暗号通貨関連資産を超えて広がる可能性があります。
それでも、流動性は依然として低いです。Galaxy Researchによると、CoinbaseはNVIDIA、Meta、Apple、Alphabetの circulating supply のみでローンチされ、これら4社の時価総額の合計は約750万ドルでした。
Coinbaseはまた、ローンチ時に circulating supply がなかった13トークンの中に、SPCXという名前のSpaceXコントラクトも作成しました。さらに、これらのトークンは、市場がオンチェーン株式取引に対するSECの「イノベーション免除」を待っている間、米国ユーザーに対して禁止されています。
取引を覆す所有権の問題
GalaxyのAlex Thornは法的な複雑さを指摘しました。Coinbaseのトークンは「第三者発行者」構造を使用していますが、Coinbaseはそれらを次のように説明しています:
「実際にあなたが所有する実物の株式」— Coinbase/Base
Coinbaseはまた、保有者が次の権利を得るとも述べています:
「株式に対する直接的な請求権。」— Coinbase/Base
Thornの反応は次の通りでした:
「どちらなのか?実物の株式か、それとも株式に対する請求権か?」— Alex Thorn, Galaxy Research
これらのシステムを使用することで、トークン保有者の法的関係はSpaceX自体ではなく特別目的会社(SPV)との関係となり、株主の権利は発行者が設定した条件に依存します。
SpaceXへのエクスポージャーへの需要は非常に明確です。SpaceXが6月に公開された際、Cryptopolitanは報告しました、暗号通貨トレーダーは株式の価格付けを試みるためにHyperliquidの永続先物で12億ドル以上の出来高を生み出しましたが、これらの契約は誰にも株式保有権を提供しませんでした。
Starloopは、表明された需要を満たすための異なるアプローチを提供します。現在的主要问题は、ボウルがオープンした際にオンチェーンで意味のある検証可能な担保が利用可能かどうかです。
最も賢明な暗号通貨の専門家たちはすでに私たちのニュースレターを読んでいます。あなたも参加しませんか? 彼らに加わりましょう。
よくある質問
Dialectic Starloop ボルトとは何ですか?
これはまもなく Base でローンチされるボルトで、Makina のインフラストラクチャ上に構築されています。トークン化された SpaceX エクスポージャーを担保として受け入れ、設定された貸付対価値(LTV)制限内でステーブルコインを借り上げ、その流動性を Dialectic Meccanico が管理するオンチェーン・イールド戦略に投入します。
アメリカ人はトークン化された SpaceX の株式を購入できますか?
いいえ。Galaxy Research によると、Coinbase の Base 上のトークン化された株式は米国ユーザーにはアクセスできず、市場はまだ SEC がオンチェーン株式取引のための「革新免除」を発表するのを待っています。
なぜ Dialectic は SpaceX をこれほど高く評価しているのですか?
ダイアレクトィックのメモは、前年同期比92%増の78億ドルの収益、調整済みEBITDAが約35億ドル、スターリンクの加入者が1,200万人、現金残高が1,000億ドルという第2四半期の結果を引用しており、これにより2026年8月26日の市場価格137.95ドルに対して、1株あたり286ドルの加重平均適正価値が支持されています。
免責事項。 本情報は取引助言ではありません。Cryptopolitan.com は、本ページに記載された情報に基づいて行われた投資に対して一切の責任を負いません。投資判断を下す前に、独自の調査を行うか、資格を有する専門家にご相談することを強く推奨します。

Micah Abiodun
マイカ・アビオドゥンは、タリン工科大学(TalTech)で取得した環境工学および管理(MSc)の知識を活かし、Cryptopolitan でコンテンツの質を高め、価格予測ニュースを提供しています。暗号通貨メディア業界で7年目を迎える彼は、主要な暗号資産、アルトコイン、DeFi、ステーブルコイン、マクロトレンド、そして新興技術について幅広く取り上げています。









