




OCC verweigert Wise US-Banklizenz wegen AML-Mängeln, Aktien fallen um 11 %

- Die OCC hat den Antrag von Wise auf eine US-weite Treuhandbanklizenz aufgrund von Mängeln bei der Geldwäschebekämpfung abgelehnt, was dazu führte, dass die Aktie innerhalb von 24 Stunden um 11 % fiel.
- Der Regulierer verwies auf den Multi-State Consent Order von Wise aus dem Jahr 2025 sowie auf das Fehlen an Erfahrung im Bereich der Treuhandschaft.
- Wise plant, den Antrag gemäß dem GENIUS Act erneut einzureichen, obwohl die OCC seit Ende 2025 ähnliche Lizenzen für Krypto-Unternehmen wie Ripple, Circle und BitGo genehmigt hat.
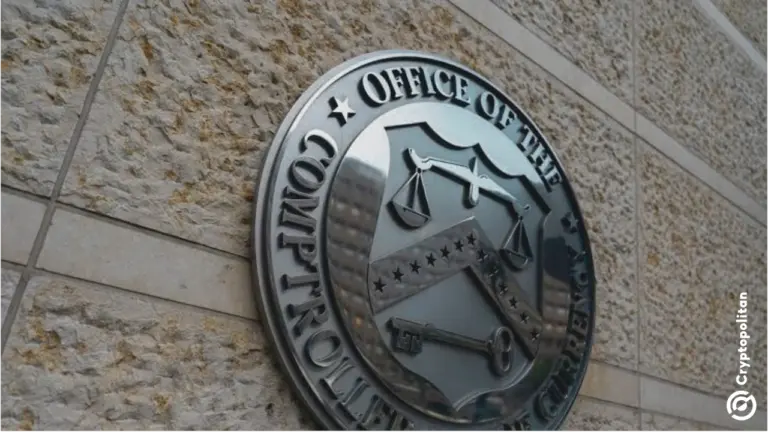
Wise (NASDAQ: WSE) hat seinen Antrag auf eine US-amerikanische nationale Treuhandbanklizenz verloren, und innerhalb von weniger als 24 Stunden sind seine Aktien um 11 % gefallen. Das Office of the Comptroller of the Currency (OCC) lehnte den Antrag des Zahlungsdienstleisters am Donnerstag, den 23. Juli, wegen Mängeln bei der Geldwäschebekämpfung ab.
Wise unternimmt Schritte, um seine Präsenz in den USA auszubauen, und die Banklizenz wäre ein großer Schritt vorwärts gewesen, um dieses Ziel zu erreichen. Das in London ansässige Fintech debütierte im Mai an der Nasdaq und verlegte seine primäre Notierung nach New York.
Wie oft lehnt das OCC Anträge auf eine nationale Treuhandbanklizenz ab?
Das OCC erteilt in der Regel keine direkten Ablehnungen. Berichte vergleichen den Fall von Wise mit dem der britischen Digitalbank Monzo, die ihren eigenen Antrag zurückzog, nachdem die Aufsichtsbehörde signalisiert hatte, dass sie die Genehmigung nicht erteilen würde.
Der einzige Unterschied zwischen beiden Unternehmen besteht darin, dass Wise sich entschied, den Antrag nicht zurückzuziehen, und die Entscheidung des OCC als formale Ablehnung.
Wise reichte den Antrag auf eine nationale Treuhandbanklizenz vor über einem Jahr ein und gibt an, dass die Gründe, die das OCC in seinem Schreiben für die Ablehnung nannte, auf Probleme verweisen, die mit diesem ursprünglichen Antrag verbunden waren, ohne Berücksichtigung dessen, wo das Unternehmen heute als Geschäft steht.
Google Finance-Daten zeigte am Freitagmorgen einen Aktienkurs von rund 844 Pence an der Londoner Börse, im Vergleich zum vorherigen Schlusskurs von 905 Pence. An der Nasdaq vorbörsliche Daten zeigen, dass sie derzeit um 6.51% gefallen ist und bei $12.08 gehandelt wird.
Was hat das OCC an Wise’s Antrag tatsächlich beanstandet?
Die Sorge der Aufsichtsbehörde betraf die Compliance. Wise’s Antrag geriet in Konflikt mit einer öffentlichen Multi-State Consent Order (Einvernehmliche Verfügung) vom Juli 2025, die mit mehreren US-Bundesstaaten wegen Schwächen im Geldwäscheprogramm des Unternehmens vereinbart wurde.
Zu diesen Versäumnissen gehörte die langsame Einreichung von Berichten über verdächtige Aktivitäten, die Warnmeldungen, die Banken senden müssen, wenn sie mögliche kriminelle Geldbewegungen feststellen.
Unter Berufung auf die Financial Times stellte die Aufsichtsbehörde fest, dass der britische Fintech „keine historische Erfahrung mit Treuhandtätigkeiten“ hat und dass sein vorgeschlagenes Management nicht nachweisen konnte, dass es über ausreichende relevante Erfahrung verfügt.
Wise gibt an, seine Kontrollen seitdem überarbeitet zu haben. „Als Reaktion auf die Einvernehmliche Verfügung haben wir unser lokales US-Programm gestärkt, unsere Untersuchungs- und Meldeprozesse verbessert, die Integrität der von unseren Kunden erhobenen Daten erhöht und die Ressourcen für unser lokales Compliance-Programm aufgestockt“, sagte das Unternehmen in einer Erklärung.
Wise fügte hinzu, dass es bei diesen Kontrollen mit der britischen Financial Conduct Authority und der Nationalbank von Belgien zusammenarbeite.
Warum Wise sagt, dass der alte Plan nicht mehr funktioniert
Wise baute seinen ursprünglichen Antrag darauf auf, ein Master-Konto bei der Federal Reserve zu erhalten, die direkte Verbindung zum US-Zahlungssystem. Die Fed schlug vor, diese Zugangsrichtlinie im Mai 2026 zu ändern und hat den Kontozugang auch für nicht versicherte Treuhandbanken ausgesetzt, was Wise nun als „nicht tragfähige“ Grundlage für seinen ersten Antrag bezeichnet.
Das Unternehmen plant daher, den Antrag erneut einzureichen, diesmal im Rahmen des GENIUS Act, des neuen US-Gesetzes, das Stablecoins eine klarere Grundlage neben traditionellen Zahlungswegen bietet. Wise sagt, seine Infrastruktur sei positioniert, diese Systeme zu verbinden, während digitale Assets alltäglicher werden.
Das Unternehmen erwähnte auch, dass die Rückschläge für die Kunden derzeit keine Auswirkungen haben, da es weiterhin unter Geldübertragungslizenzen in 48 US-Bundesstaaten und vier Territorien operiert, was Teil von mehr als 80 Lizenzen weltweit ist.
Im Geschäftsjahr 2026 bediente Wise rund 19 Millionen Kunden und transferierte mehr als 240 Milliarden US-Dollar grenzüberschreitend, laut seiner SEC-Einreichung. Etwa 15 % seiner Einnahmen stammen aus den USA, bei nahezu 500 Millionen US-Dollar Gewinn auf 2,5 Milliarden US-Dollar Umsatz für das am März endende Geschäftsjahr.
Der Kontrast zur Charter-Welle in der Krypto-Branche
Das OCC hat im vergangenen Jahr Krypto-Unternehmen durch dieselbe Tür lassen, durch die Wise gerade hereinkam und wieder hinausgeworfen wurde. Im Dezember 2025 genehmigte dieselbe Aufsichtsbehörde bedingt nationale Treuhandbanklizenzen für Ripple, BitGo, Paxos, Circle und Fidelity Digital Assets, und im Mai 2026 genehmigte sie Nomuras Laser Digital, ein erster Erfolg für eine japanische Banktochter.
Seit Beginn des Jahres 2025 haben mindestens 15 Digital-Asset-Unternehmen Anträge auf OCC-Lizenzen gestellt.
Wise’s Ablehnung zeigt, dass die Behörde weiterhin bereit ist, „Nein“ zu sagen, wenn sie die Compliance-Akten eines Bewerbers in Frage stellt, auch wenn sie das föderale Bankensystem für neuere Marktteilnehmer öffnet. Der Rivale Revolut hat in diesem Jahr einen neuen US-Lizenzantrag gestellt, nachdem er einen früheren Versuch aufgegeben hatte, also wird Wise nicht der einzige europäische Fintech sein, der die Haltung der Aufsichtsbehörde testet.
Lesen Sie nicht nur Krypto-Nachrichten. Verstehen Sie sie. Abonnieren Sie unseren Newsletter. Es ist kostenlos.
Häufig gestellte Fragen
Warum hat die OCC den Banklizenzantrag von Wise abgelehnt?
Die OCC begründete die Ablehnung mit Mängeln bei der Geldwäschebekämpfung und verwies dabei auf einen Multi-State Consent Order vom Juli 2025 wegen Problemen, darunter die verzögerte Meldung verdächtiger Aktivitäten durch Wise. Zudem wurde festgestellt, dass das Unternehmen über keine historische Erfahrung im Bereich treuhänderischer Tätigkeiten verfügt.
Betrifft die Ablehnung die aktuellen US-Geschäftstätigkeiten von Wise?
Nein. Wie Wise mitteilt, werden die normalen Geschäftstätigkeiten weiterhin unter bestehenden Überweisungslicenzen in 48 Bundesstaaten und vier Territorien fortgesetzt, gestützt durch mehr als 80 Lizenzen weltweit.
Welche Schritte unternimmt Wise nach der Ablehnung?
Wise plant, eine neue Lizenzanwendung für eine nationale Treuhandbank im Rahmen des GENIUS-Gesetzes einzureichen, nachdem es zu dem Schluss kam, dass sein ursprünglicher Ansatz, der auf einem direkten Zugang zu einem Master-Konto der Federal Reserve setzte, nun „nicht mehr tragfähig“ ist.
Haftungsausschluss. Die bereitgestellten Informationen stellen keine Anlageberatung dar. Cryptopolitan.com übernimmt keine Haftung für Investitionen, die auf den auf dieser Seite bereitgestellten Informationen basieren. Wir empfehlen dringend, vor der Entscheidung für eine Anlage unabhängige Recherchen durchzuführen und/oder sich mit einem qualifizierten Fachmann beraten zu lassen.

Hannah Collymore
Hannah ist Autorin und Redakteurin mit fast einem Jahrzehnt Erfahrung im Bloggen und in der Berichterstattung über Events im Krypto-Bereich. Bei Cryptopolitan arbeitet sie an der News-Seite und berichtet sowie analysiert die neuesten Entwicklungen in den Bereichen DeFi, RWA, Krypto-Regulierung, KI und Zukunftstechnologien. Sie hat ihr Studium an der Arcadia University mit einem Abschluss in Betriebswirtschaft abgeschlossen.









