




A taxa de 5% da Grécia consegue atrair o private equity para longe de Londres?

-
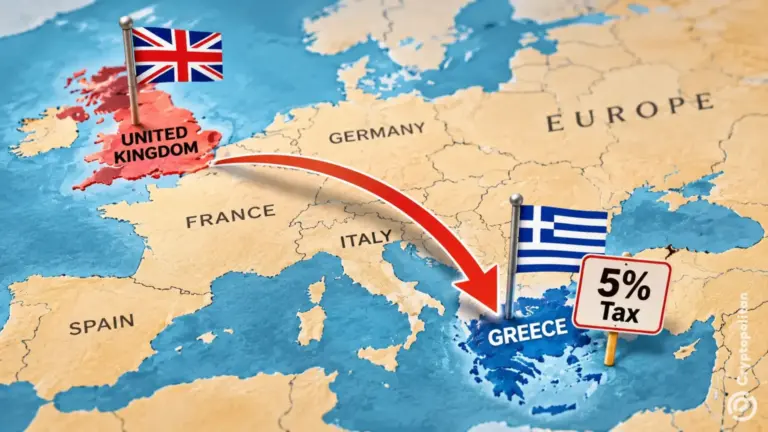
Nikos Stathopoulos, presidente da BC Partners, estaria migrando do Reino Unido para a Grécia, à medida que a empresa planeja abrir um escritório em Atenas.
-
A Grécia oferece às gestoras de fundos qualificadas uma alíquota de imposto sobre carried interest de 5% por sete anos, sujeita a condições.
-
O regime exige pelo menos €3 milhões em despesas operacionais anuais na Grécia por parte do empregador.
Nikos Stathopoulos, presidente do BC Partners para a Europa, está supostamente a mudar-se do Reino Unido para a Grécia, onde a empresa de private equity planeia abrir um escritório em Atenas. A mudança ocorre à medida que a Grécia introduz incentivos fiscais para atrair gestores de fundos. A questão mais importante é saber se esses incentivos trarão mais investimento em private equity para o país.
Uma relocação que a empresa enquadra como estratégia comercial, não fiscal
O Bankingnews.gr revelou a mudança de Stathopoulos a 5 de novembro, citando fontes próximas ao assunto e um registo corporativo. Salienta-se que o BC Partners gere mais de 40 mil milhões de dólares em fundos e pretende captar mais capital para investir na Grécia.
De acordo com uma pessoa familiarizada com o BC Partners, a decisão foi tomada devido a objetivos empresariais específicos da companhia e não por causa de quaisquer incentivos fiscais de Atenas. Nem Stathopoulos nem a empresa comentaram o assunto.
O BC Partners já tem vindo a investir na Grécia através dos seus investimentos na Pet City, uma empresa especializada no retalho de produtos para animais de estimação, bem como na Alphabet, que fornece diversos serviços de educação. O estabelecimento do seu escritório na capital grega reforçará a sua presença no país, embora o escritório ainda não tenha sido inaugurado.
Que lei 5313/2026 oferece aos gestores que se relocam
Conforme a Lei Grega 5313/2026, o carried interest — uma participação nos lucros concedida aos gestores de fundos proveniente dos investimentos — estará sujeito a tributação à taxa de 15%. No entanto, os gestores que atendam a determinadas condições e mudem sua residência fiscal terão direito a uma taxa reduzida de 5% durante os primeiros sete anos de sua nova residência fiscal, a contar do ano em que ela for aplicada.
Há, contudo, uma condição importante: uma obrigação anual de despesa. O empregador grego do gestor deve incorrer em pelo menos €3 milhões em custos operacionais na Grécia. Uma despesa mensal de €250.000 atenderá a esse requisito ao longo de um ano. Para períodos de qualificação mais curtos, as despesas serão prorrateadas, segundo a EY.
Para que os gestores sejam elegíveis à taxa de imposto sobre carried interest de 5% na Grécia, devem cumprir as regulamentações laborais e de residência fiscal e apresentar uma candidatura através do myAADE. Além disso, a legislação prevê outra vantagem para fundos estrangeiros qualificados ao abrigo do regime. O facto de gerir fundos a partir da Grécia não torna, por si só, esses fundos residentes fiscais gregos.
O Reino Unido manteve o seu regime de carried interest
O Reino Unido vem classificando o carried interest como rendimento comercial sujeito a Imposto de Renda e ao National Insurance de Classe 4 desde 6 de abril de 2026. As regulamentações do HMRC estabelecem que 72,5% dos lucros líquidos elegíveis são tratados como renda tributável. Vale ressaltar que esse 72,5 não é uma taxa percentual; refere-se, sim, ao fator de multiplicação usado para determinar quanto da renda tributável será declarada. O orçamento de outono de 2026 do governo britânico não trouxe novas regulamentações sobre a tributação do carried interest.
Enquanto as regras fiscais britânicas sobre carried interest permanecem em vigor, os novos incentivos gregos oferecem outra opção para os gestores desses fundos que considerem mudar-se para outro país. De acordo com relatos, o gestor de hedge funds Chris Rokos deixou o Reino Unido em direção à Grécia. A sua partida despertou interesse em Atenas, mas ainda é incerto se outros profissionais o seguirão.

A arrecadação de capital favorece a Europa, mas esses fluxos não são fluxos gregos
Os fundos europeus de private equity e capital de risco angariaram 68 mil milhões de euros no primeiro semestre de 2026, um aumento de 6% face ao ano anterior. As angariações para buyout atingiram os 54 mil milhões de euros, contra os 42 mil milhões registados há um ano. No entanto, o investimento efetivo caiu 35%, para 43 mil milhões de euros.
Num inquérito relacionado, 43% dos investidores previam aumentar as alocações na Europa devido à política comercial dos EUA, enquanto 30% esperavam reduzir a exposição aos Estados Unidos. Estes são dados a nível europeu, não constituindo evidência de novos fluxos de fundos para a Grécia.
A aposta da Binance na Grécia é um sinal distinto
A Grécia está atraindo interesse além do private equity. A Cryptopolitan reportou que a Binance buscou uma licença grega para expansão na UE, citando talento e segurança.
A decisão da Binance não esteve relacionada com os impostos sobre carried interest. Ainda assim, ambos os desenvolvimentos apontam para as ambições de Atenas como centro de serviços financeiros.
As mentes mais inteligentes do setor de criptomoedas já leem nosso boletim informativo. Quer entrar? Junte-se a eles.
Perguntas Frequentes
Porque é que Nikos Stathopoulos se muda para a Grécia?
Uma pessoa próxima da BC Partners disse ao bankingnews.gr que a decisão refletia os planos de negócio da empresa, em vez de incentivos fiscais. Tanto Stathopoulos como a empresa recusaram comentar.
O que a Lei 5313/2026 da Grécia oferece sobre carried interest?
Tributa o carried interest como ganho de capital a uma taxa fixa de 15%, reduzida para 5% para indivíduos qualificados que mudem sua residência fiscal para a Grécia por até sete anos, desde que seu empregador grego gaste pelo menos €3 milhões por ano no país, segundo o guia Chambers Alternative Funds 2026.
O Reino Unido alterou suas regras de tributação do carried interest em 2026?
Sim. A partir de 6 de abril de 2026, o carried interest no Reino Unido será tributado como lucros comerciais sob o Imposto de Renda e o National Insurance Classe 4, conforme a HM Revenue & Customs, e a Morningstar informou que o orçamento de outubro manteve esse regime inalterado.
Aviso. As informações fornecidas não constituem aconselhamento de negociação. Cryptopolitan.com não assume responsabilidade por quaisquer investimentos realizados com base nas informações fornecidas nesta página. Recomendamos fortemente a realização de pesquisa independente e/ou consulta a um profissional qualificado antes de tomar qualquer decisão de investimento.

Ashish Kumar
Ashish Kumar é jornalista de cripto e finanças com oito anos de experiência em redações. Ele cobre o que acontece com os mercados de cripto, regulação, DeFi e ecossistemas de exchanges. Trabalhou na Coingape, Todayq e Newsroompost. Ashish possui pós-graduação em Jornalismo Inglês pelo IIMC. Também entrevistou figuras do setor, incluindo Arthur Hayes, Yat Siu, Austin Federa e outros.









