





-
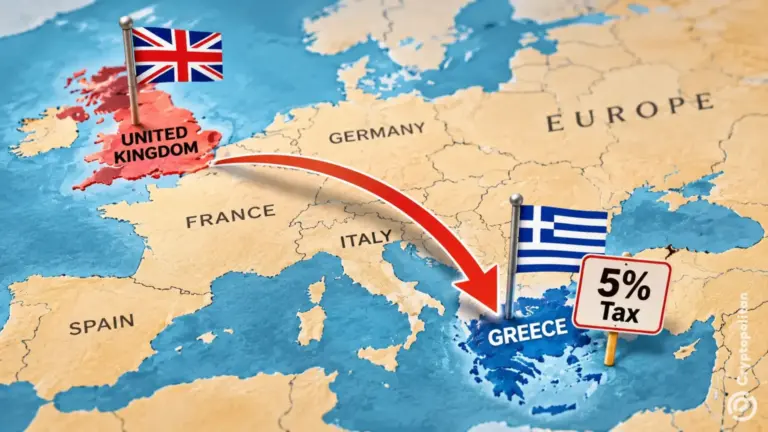
Председатель BC Partners Никос Стафопулос, как сообщается, переезжает из Великобритании в Грецию, поскольку компания планирует открыть офис в Афинах.
-
Греция предоставляет qualifying fund managers (управляющим компаниями, соответствующим критериям) ставку налога на carried interest на уровне 5% в течение семи лет при соблюдении определенных условий.
-
Для участия в программе работодатель обязан осуществлять ежегодные операционные расходы в Греции в объеме не менее 3 млн евро.
Никос Стафопулос, председатель BC Partners по Европе, как сообщается, переезжает из Великобритании в Грецию, где инвестиционная компания планирует открыть офис в Афинах. Этот шаг совпадает с введением в Греции налоговых льгот для привлечения управляющих фондами. Более важный вопрос заключается в том, приведут ли эти льготы к увеличению инвестиций частного капитала в страну.
Переезд, который компания позиционирует как сделку, а не как налоговый маневр
Издание Bankingnews.gr сообщило о переезде Стафопулоса от 5 ноября, сославшись на источники, близкие к ситуации, а также на корпоративное уведомление. Отмечается, что под управлением BC Partners находятся средства объемом более 40 млрд долларов, и компания намерена привлекать дополнительные средства для инвестиций в Грецию.
По словам человека, знакомого с деятельностью BC Partners, решение о переезде было принято в связи с конкретными бизнес-целями компании, а не из-за каких-либо налоговых льгот со стороны Афин. Ни Стафопулос, ни компания не прокомментировали этот вопрос.
BC Partners уже инвестировал в Грецию через свои вложения в Pet City — компанию, специализирующуюся на розничной торговле товарами для домашних животных, а также в Alphabet, предоставляющую различные образовательные услуги. Открытие офиса в греческой столице укрепит ее присутствие в стране, хотя сам офис пока еще не открыт.
Какой закон 5313/2026 предлагают менеджерам, переезжающим в Грецию
Согласно греческому Закону 5313/2026, доход от участия (carried interest) — доля дохода, выплачиваемая управляющим фондами из инвестиций, — будет облагаться налогом по ставке 15%. Однако управляющие, соответствующие определенным условиям и меняющие налоговую резидентность, имеют право на сниженную ставку в размере 5% в течение первых семи лет их новой налоговой резидентности, начиная с года подачи заявления.
Однако есть одно важное условие: ежегодные расходы. Греческий работодатель управляющего должен понести операционные расходы не менее €3 млн в Греции. Ежемесячные расходы в размере €250 000 удовлетворяют этому требованию за год. За более короткие квалификационные периоды расходы будут распределяться пропорционально, отмечает EY.
Чтобы менеджеры имели право на ставку налога на carried interest в размере 5% в Греции, они должны соблюдать трудовое и налоговое законодательство о резидентстве и подать заявку через систему myAADE. Кроме того, законодательство предусматривает еще одно преимущество для иностранных фондов, соответствующих критериям программы. Тот факт, что управление фондами из Греции само по себе не делает эти фонды налоговыми резидентами Греции.
Великобритания сохранила свой режим налогообложения carried interest
С 6 апреля 2026 года Соединенное Королевство классифицирует долю в прибыли (carried interest) как доход от предпринимательской деятельности, подлежащий налогообложению по налогу на доходы физических лиц и взносам Национального страхования 4-й категории. Регламенты HMRC предусматривают, что 72,5% от eligible net profits (прибыли, имеющей право на применение льготного режима) рассматривается как налогооблагаемый доход. Следует отметить, что 72,5 — это не процентная ставка; данный коэффициент используется для определения суммы налогооблагаемого дохода, который подлежит декларированию. Осенний бюджет Великобритании 2026 года не содержал новых положений, касающихся налогообложения carried interest.
Поскольку налоговые правила Великобритании в отношении carried interest остаются в силе, новые греческие льготы предоставляют еще один вариант для менеджеров этих фондов, рассматривающих возможность переезда в другую страну. По сообщениям, управляющий хедж-фондом Крис Рокус покинул Великобританию и переехал в Грецию. Его отъезд вызвал интерес в Афинах, но пока неясно, присоединятся ли к нему другие профессионалы.

Привлечение инвестиций благоприятствует Европе, но эти потоки не являются греческими
Европейские фонды частного капитала и венчурного финансирования собрали €68 млрд в первой половине 2026 года, что на 6% больше по сравнению с аналогичным периодом прошлого года. Сбор средств в сегменте buyout достиг €54 млрд против €42 млрд годом ранее. Однако реальные инвестиции снизились на 35%, составив €43 млрд.
В ходе сопутствующего опроса 43% инвесторов ожидали увеличения долей в Европе из-за торговой политики США, тогда как 30% планировали сократить экспозицию в США. Это общеевропейские данные, а не свидетельство притока новых средств в греческие фонды.
Ставка Binance на Грецию — отдельный сигнал
Греция привлекает внимание не только со стороны фондов прямых инвестиций. Cryptopolitan сообщил, что Binance запросила греческую лицензию для расширения присутствия в ЕС, сославшись на наличие квалифицированных кадров и высокий уровень безопасности.
Решение Binance не было связано с налогами на carried interest. Тем не менее, оба события указывают на амбиции Афин стать хабом финансовых услуг.
Самые умные крипто-энтузиасты уже читают нашу рассылку. Хотите присоединиться? Присоединяйтесь.
Часто задаваемые вопросы
Почему Никос Статопулос переезжает в Грецию?
Источник, близкий к BC Partners, сообщил bankingnews.gr, что решение отражает бизнес-планы компании, а не налоговые льготы. Как Статопулос, так и компания отказались от комментариев.
Что предлагает греческий закон 5313/2026 относительно carried interest?
Налог на carried interest взимается по ставке 15% как налог на прирост капитала, который снижается до 5% для квалифицированных лиц, переезжающих в Грецию и меняющих налоговое резидентство на срок до семи лет, при условии, что их греческий работодатель тратит не менее €3 млн в год в стране, согласно руководству Chambers Alternative Funds 2026.
Изменила ли Великобритавия правила налогообложения carried interest в 2026?
Да. С 6 апреля 2026 года доход от carried interest в Великобритании будет облагаться налогом как торговая прибыль в рамках налога на доходы физических лиц и классом 4 национального страхования, согласно данным HM Revenue & Customs, а Morningstar сообщил, что октябрьский бюджет оставил этот режим без изменений.
Отказ от ответственности. Предоставленная информация не является торговой рекомендацией. Cryptopolitan.com не несет ответственности за любые инвестиции, сделанные на основе информации, представленной на этой странице. Мы настоятельно рекомендуем проводить независимые исследования и/или консультироваться с квалифицированным специалистом перед принятием любых инвестиционных решений.

Ашиш Кумар
Ашиш Кумар — крипто- и финансовый журналист с восьмилетним опытом работы в новостных редакциях. Он освещает события на крипторынках, регулирование, DeFi и экосистемы бирж. Ашиш работал в Coingape, Todayq и Newsroompost. Он получил степень PGDP по английской журналистике в IIMC. Среди его интервью — представители индустрии, такие как Артур Хейс, Ят Сиу, Остин Федера и другие.









