




¿Puede el impuesto del 5% de Grecia atraer al capital privado fuera de Londres?

-
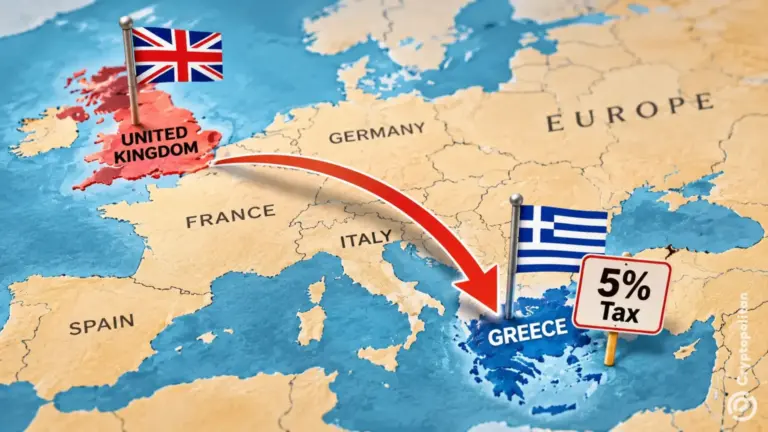
Se informa que el presidente de BC Partners, Nikos Stathopoulos, se traslada de Gran Bretaña a Grecia mientras la empresa planea abrir una oficina en Atenas.
-
Grecia ofrece a los gestores de fondos cualificados una tasa impositiva del 5 % sobre el interés por participación en beneficios durante siete años, sujeto a ciertas condiciones.
-
El régimen exige al menos 3 millones de euros en gastos operativos anuales en Grecia por parte del empleador.
Nikos Stathopoulos, presidente de BC Partners para Europa, se trasladaría del Reino Unido a Grecia, donde la firma de capital privado planea abrir una oficina en Atenas. Este movimiento se produce mientras Grecia introduce incentivos fiscales para atraer a gestores de fondos. La pregunta más importante es si estos incentivos lograrán atraer más inversión de capital privado al país.
Un traslado que la empresa presenta como decisiones comerciales, no fiscales
Bankingnews.gr reveló el traslado de Stathopoulos con fecha del 5 de noviembre, citando fuentes cercanas al asunto y un registro corporativo. Se señala que BC Partners supervisa más de 40.000 millones de dólares en fondos e intende recaudar más capital para invertir en Grecia.
Según una persona familiarizada con BC Partners, el traslado fue iniciado debido a objetivos empresariales específicos de la compañía y no por ningún incentivo fiscal de Atenas. Ni Stathopoulos ni la empresa han comentado el tema.
BC Partners ya ha estado invirtiendo en Grecia a través de sus inversiones en Pet City, una empresa especializada en venta minorista de productos para mascotas, así como en Alphabet, que ofrece diversos servicios educativos. El establecimiento de su oficina en la capital griega mejoraría su presencia en el país, aunque la oficina aún no ha sido abierta.
Qué ley 5313/2026 ofrece a los gerentes que se reubican
As per Greek Law 5313/2026, carried interest—an income share given to fund managers from investments—will be subject to taxation at the rate of 15%. However, managers meeting certain conditions who change their tax residence will be eligible for a reduced rate of 5% for the first seven years of their new tax residence, beginning from the year they apply.
Sin embargo, existe una condición importante, que es la obligación de gastos anuales. El empleador griego del gestor debe incurrir en al menos 3 millones de euros en gastos operativos en Grecia. Un gasto mensual de 250.000 euros cumplirá este requisito en un año. Para períodos de calificación más cortos, los gastos se prorratearán, afirma EY.
Para que los gerentes sean elegibles para la tasa impositiva del 5% sobre el carried interest en Grecia, deben cumplir con las regulaciones laborales y de residencia fiscal y presentar una solicitud a través de myAADE. Además, la legislación proporciona otra ventaja para los fondos extranjeros que califican bajo el esquema. El hecho de gestionar fondos desde Grecia no convierte, por sí solo, a esos fondos en residentes fiscales griegos.
Gran Bretaña mantuvo su régimen de carried interest
El Reino Unido ha estado clasificando el interés por participación en beneficios (carried interest) como ingresos comerciales sujetos al Impuesto sobre la Renta y al Seguro Nacional de Clase 4 desde el 6 de abril de 2026. Las regulaciones de la HMRC establecen que el 72,5 % de los beneficios netos elegibles se considera ingreso imponible. Cabe señalar que este 72,5 no es una tasa porcentual; más bien, se refiere al factor de multiplicación para determinar cuánto ingreso imponible se declarará. El presupuesto de otoño de 2026 del gobierno británico no contenía nuevas regulaciones relativas a la tributación del interés por participación en beneficios.
Mientras las regulaciones fiscales británicas sobre carried interest permanecen vigentes, los nuevos incentivos griegos ofrecen otra opción para los gerentes de esos fondos que consideran mudarse a otro lugar. Según los informes, el gestor de hedge funds Chris Rokos ha dejado el Reino Unido por Grecia. Su partida ha despertado interés en Atenas, pero aún no está claro si otros profesionales lo seguirán.

La captación de fondos favorece a Europa, pero esos flujos no son flujos griegos
Los fondos europeos de capital privado y capital de riesgo recaudaron 68.000 millones de euros en la primera mitad de 2026, un aumento del 6% interanual. La recaudación para operaciones de compra por acciones (buyout) alcanzó los 54.000 millones de euros, frente a los 42.000 millones del año anterior. Sin embargo, la inversión real cayó un 35%, situándose en 43.000 millones de euros.
En una encuesta relacionada, el 43% de los inversores previó aumentar las asignaciones a Europa debido a la política comercial de EE. UU., mientras que el 30% esperaba reducir su exposición a Estados Unidos. Estas son cifras a nivel europeo y no constituyen evidencia de nuevas entradas de fondos hacia Grecia.
La apuesta de Binance en Grecia es una señal independiente
Grecia está atrayendo intereses más allá del capital privado. Cryptopolitan informó que Binance solicitó una licencia griega para su expansión en la UE, citando el talento y la seguridad.
La decisión de Binance no estuvo relacionada con los impuestos sobre la participación en beneficios (carried interest). Aun así, ambos acontecimientos apuntan a las ambiciones de Atenas como centro de servicios financieros.
No te limites a leer noticias sobre criptomonedas. Entiéndelas. Suscríbete a nuestro boletín. Es gratis.
Preguntas frecuentes
¿Por qué se traslada Nikos Stathopoulos a Grecia?
Una persona cercana a BC Partners declaró a bankingnews.gr que la decisión respondía a los planes de negocio de la firma y no a incentivos fiscales. Tanto Stathopoulos como la firma declinaron hacer comentarios.
¿Qué ofrece la Ley griega 5313/2026 respecto a la participación en beneficios?
Grava los intereses por capital como ganancias de capital a una tasa plana del 15%, reducida al 5% para las personas que cumplen los requisitos y trasladan su residencia fiscal a Grecia durante un máximo de siete años, siempre que su empleador griego gaste al menos 3 millones de euros al año en el país, según la guía Chambers Alternative Funds 2026.
¿El Reino Unido cambió sus normas fiscales sobre los intereses por capital en 2026?
Sí. A partir del 6 de abril de 2026, los intereses por capital en el Reino Unido se gravarán como beneficios comerciales conforme al Impuesto sobre la Renta y al Seguro Nacional de Clase 4, según HM Revenue & Customs, y Morningstar informó de que el presupuesto de octubre dejó ese régimen sin cambios.
Descargo de responsabilidad. La información proporcionada no constituye asesoramiento financiero. Cryptopolitan.com no asume ninguna responsabilidad por las inversiones realizadas basándose en la información proporcionada en esta página. Recomendamos encarecidamente realizar una investigación independiente y/o consultar con un profesional calificado antes de tomar cualquier decisión de inversión.

Ashish Kumar
Ashish Kumar es periodista especializado en criptomonedas y finanzas con ocho años de experiencia en redacciones. Cubre lo que ocurre en los mercados de criptomonedas, la regulación, DeFi y los ecosistemas de exchanges. Ha trabajado en Coingape, Todayq y Newsroompost. Ashish posee un PGDP en Periodismo Inglés del IIMC. También ha entrevistado a figuras del sector como Arthur Hayes, Yat Siu, Austin Federa y más.









