








- 2025年第一季度,美国家庭债务增加了1670亿美元,达到创纪录的18.2万亿美元。
- 抵押贷款债务飙升至12.8万亿美元,而学生贷款达到1.6万亿美元。
- 经济适用房对大多数中低收入购房者来说仍然遥不可及。
根据纽约联邦储备银行最新报告,2025年第一季度,美国家庭债务激增1670亿美元,总额达到创纪录的18.2万亿美元。
与十年前相比,家庭持有的总债务增长了7万亿美元,给已经捉襟见肘的家庭增添了负担。本季度的急剧上升主要来自抵押贷款债务,该债务激增1990亿美元,达到惊人的12.8万亿美元。
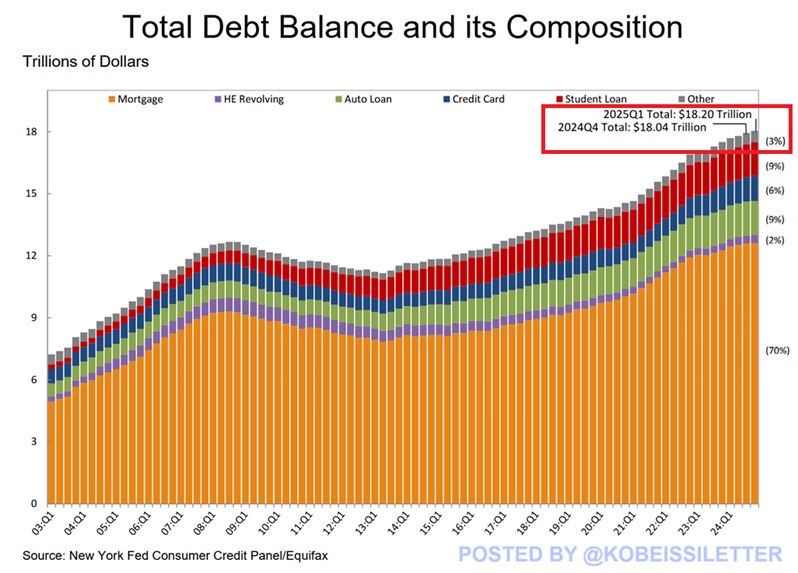
与此同时,学生贷款余额 已 增长了160亿美元,达到1.6万亿美元,创下另一项历史新高。并非所有债务都增加了。汽车贷款债务减少了130亿美元,现为1.6万亿美元,信用卡余额减少了290亿美元,降至1.2万亿美元。尽管如此,总债务负担比以往任何时候都重,显然更多的人陷入了长期债务中,难以脱身。
随着负担不起的住房遥不可及,抵押贷款压力上升
当前的住房危机始于疫情初期。抵押贷款利率创下历史新低,促使买家竞相锁定房产。这种抢购并未停止。由于需求如此之高而供应如此低,房价迅速攀升。
根据S&P CoreLogic Case-Shiller指数,到今年3月,全国房价比2019年3月高出39%。
即使现在,房价仍在上涨。虽然越来越多的房屋终于进入市场,但供应的增长发生在错误的地方,主要是在较高价格区间。与此同时,大多数人真正需要的较低和中档房屋仍然难以找到。这导致这些价格区间的房屋销售滞后,而昂贵的房源却持续成交。
全国房地产经纪人协会(National Association of Realtors)和Realtor.com的一份详细报告试图理清谁实际上能负担得起什么。他们专注于使用标准30年固定抵押贷款的买家,并计算如果不超过收入的30%用于抵押贷款、税款和保险,哪些房源是负担得起的。这是一幅严峻的画面。
收入在75,000至100,000美元之间的家庭看到的可负担房源增幅最大——尽管这仅意味着从2024年3月占挂牌量的20.8%增加到2025年3月的21.2%。在2019年3月,同一收入群体可以负担48.8%的挂牌房源。
报告称,真正平衡的市场意味着该群体应该能够负担48%的可用房源。要达到这一点,现在需要在255,000美元或以下的价格区间增加416,000套房源。
随着不平等加剧,低收入买家被抛在后面
情况在收入阶梯更低处变得更糟。收入为50,000美元的家庭在3月只能负担8.7%的待售房屋。这低于一年前的9.4%,也远低于2019年3月的27.8%。收入250,000美元或以上的买家?他们可以获得至少80%的市场。
Danielle表示,住房供应的大部分改善发生在中西部和南部,阿克伦、圣路易斯和匹兹堡等城市现在的库存足以满足需求。其他地区——罗利、得梅因和大急流城——有所改善,但尚未完全到位。
但在全国前100个大都市市场中,仍有40%仍在挣扎。西雅图和华盛顿特区等地区的可负担房源有所增长,但那里的买家仍需收入超过150,000美元才能负担得起一半的可用房屋。
像奥斯汀、旧金山和丹佛这样曾经过热市场,现在正看到更好的可负担性。报告称,通过正确的建设组合、需求变化和地方政策,进步是可能的。
“这表明,通过正确的建设组合、市场变化和地方政策努力,即使是面临最大挑战的市场也可以开始向平衡靠拢,”报告称。
如果您正在阅读这篇文章,说明您已经领先一步。请继续通过我们的通讯保持关注。
免责声明。 本文提供的信息不构成交易建议。 Cryptopolitan.com 对于基于本页信息进行的任何投资,我们不承担任何责任。我们强烈建议在进行任何投资决策之前,进行独立研究或咨询合格的专业人士。

Jai Hamid
Jai Hamid在过去6年中一直报道加密货币、股票市场、科技、全球经济以及影响市场的地缘政治事件。她曾在专注于区块链的出版物工作,包括AMB Crypto、Coin Edition和CryptoTale,从事市场分析、大型公司、监管和宏观经济趋势的报道。她毕业于伦敦新闻学院,并三次在非洲顶级电视网络之一分享加密货币市场见解。









