






Il debito delle famiglie statunitensi raggiunge un massimo storico di 18,2 trilioni di dollari dopo un aumento di 167 miliardi nel primo trimestre


- Il debito delle famiglie statunitensi è aumentato di 167 miliardi di dollari nel primo trimestre del 2025, raggiungendo un record di 18,2 trilioni.
- Il debito ipotecario è balzato a 12,8 trilioni, mentre i prestiti studenteschi hanno raggiunto 1,6 trilioni.
- L'abitazione accessibile rimane fuori portata per la maggior parte degli acquirenti a basso e medio reddito.
Il debito delle famiglie statunitensi è esploso di 167 miliardi di dollari nel primo trimestre del 2025, portando il totale a un record di 18,2 trilioni di dollari, secondo l'ultimo rapporto della Federal Reserve di New York.
Rispetto a dieci anni fa, il debito complessivo detenuto dalle famiglie è cresciuto di 7 trilioni di dollari, aggravando la situazione delle famiglie già sotto pressione. L'impennata di questo trimestre è arrivata principalmente dal debito ipotecario, che è aumentato di 199 miliardi di dollari, portandolo a una sconcertante cifra di 12,8 trilioni di dollari.
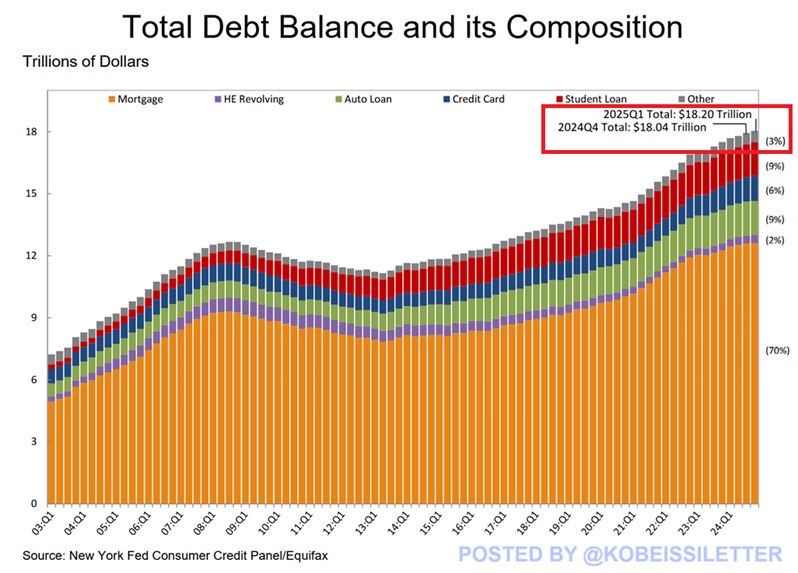
Allo stesso tempo, i saldi dei prestiti studenteschi aumentate sono aumentati di 16 miliardi di dollari, raggiungendo 1,6 trilioni di dollari, un altro record. Non tutto è aumentato, tuttavia. Il debito dei prestiti auto è diminuito di 13 miliardi di dollari, ora a 1,6 trilioni di dollari, e i saldi delle carte di credito sono scesi di 29 miliardi di dollari, scendendo a 1,2 trilioni di dollari. Tuttavia, il carico totale è più pesante che mai, ed è chiaro che più persone sono bloccate in debiti a lungo termine senza una facile via d'uscita.
La pressione ipotecaria aumenta mentre le case accessibili restano fuori portata
La crisi abitativa attuale è iniziata nei primi anni della pandemia. I tassi ipotecari hanno raggiunto minimi storici, e questo ha spinto gli acquirenti a correre per bloccare le proprietà. Questa corsa non si è fermata. Con una domanda così alta e un'offerta così bassa, i prezzi sono saliti rapidamente.
A marzo di quest'anno, i prezzi delle case in tutto il paese erano del 39% più alti rispetto a marzo 2019, basandosi sull'indice S&P CoreLogic Case-Shiller.
Anche ora, i prezzi continuano a salire. E sebbene più case stiano finalmente entrando sul mercato, l'offerta sta crescendo nei posti sbagliati, principalmente nelle fasce di prezzo più elevate. Nel frattempo, le case nelle fasce di prezzo più basse e medie, quelle di cui la maggior parte delle persone ha effettivamente bisogno, sono ancora difficili da trovare. Questo ha lasciato le vendite di case in queste fasce di prezzo in ritardo mentre le inserzioni costose continuano a muoversi.
Un rapporto dettagliato della National Association of Realtors e Realtor.com ha cercato di capire chi può effettivamente permettersi cosa. Si sono concentrati sugli acquirenti che utilizzano un mutuo fisso standard a 30 anni e hanno calcolato quali inserzioni sarebbero state accessibili se non più del 30% del reddito fosse destinato al mutuo, alle tasse e all'assicurazione. È un quadro cupo.
Le famiglie con un reddito compreso tra 75.000 e 100.000 dollari hanno visto il maggiore aumento di case accessibili disponibili, anche se questo ha significato solo un aumento dal 20,8% delle inserzioni a marzo 2024 al 21,2% a marzo 2025. A marzo 2019, quella stessa fascia di reddito poteva permettersi il 48,8% delle inserzioni.
Il rapporto ha affermato che un mercato veramente equilibrato significherebbe che questo gruppo dovrebbe essere in grado di permettersi il 48% delle case disponibili. Per raggiungere questo punto ora, ci sarebbero bisogno di 416.000 case in più inserite a un prezzo pari o inferiore a 255.000 dollari.
Gli acquirenti a basso reddito lasciati indietro mentre la disuguaglianza si approfondisce
Le cose peggiorano scendendo lungo la scala del reddito. Una famiglia con un reddito di 50.000 dollari poteva permettersi solo l'8,7% delle case in vendita a marzo. Questo è un calo rispetto al 9,4% di un anno fa e molto al di sotto del 27,8% di marzo 2019. Gli acquirenti con un reddito di 250.000 dollari o più? Hanno accesso ad almeno l'80% del mercato.
Danielle ha affermato che la maggior parte del miglioramento nell'offerta di case è avvenuta nel Midwest e nel Sud, dove città come Akron, St. Louis e Pittsburgh ora hanno abbastanza inventario per soddisfare la domanda. Altre aree—Raleigh, Des Moines e Grand Rapids—sono migliorate, ma non sono ancora arrivate a quel punto.
Ma in tutto il paese, nelle 100 principali aree metropolitane, il 40% sta ancora lottando. Luoghi come Seattle e Washington, D.C. hanno visto una certa crescita nelle inserzioni accessibili, ma gli acquirenti lì devono ancora guadagnare oltre 150.000 dollari solo per permettersi la metà delle case disponibili.
Mercati come Austin, San Francisco e Denver—una volta surriscaldati—stanno ora vedendo una migliore accessibilità. Il rapporto ha affermato che con il giusto mix di costruzione, cambiamenti nella domanda e politiche locali, i progressi sono possibili.
"Ci dice che con il giusto mix di nuova costruzione, cambiamenti di mercato e sforzi politici locali, anche alcuni dei mercati più impegnativi possono iniziare a piegarsi verso l'equilibrio", ha affermato il rapporto.
Se stai leggendo questo, sei già avanti. Resta così con la nostra newsletter.
Dichiarazione di responsabilità. Le informazioni fornite non costituiscono consigli di trading. Cryptopolitan.com non si assume alcuna responsabilità per eventuali investimenti effettuati sulla base delle informazioni fornite in questa pagina. Si consiglia vivamente di effettuare ricerche indipendenti e/o consultare un professionista qualificato prima di prendere qualsiasi decisione di investimento.

Jai Hamid
Jai Hamid si occupa di criptovalute, mercati azionari, tecnologia, economia globale ed eventi geopolitici che influenzano i mercati da 6 anni. Ha collaborato con pubblicazioni focalizzate sulla blockchain, tra cui AMB Crypto, Coin Edition e CryptoTale, per analisi di mercato, grandi aziende, regolamentazione e tendenze macroeconomiche. Si è formata presso la London School of Journalism e ha condiviso tre volte le sue analisi sui mercati delle criptovalute su una delle principali reti televisive dell'Africa.









