






US-Haushaltsverschuldung erreicht Allzeithoch von 18,2 Billionen US-Dollar nach einem Anstieg von 167 Milliarden US-Dollar im Q1


- Die US-Haushaltschulden stiegen im ersten Quartal 2025 um 167 Milliarden US-Dollar auf einen Rekordwert von 18,2 Billionen US-Dollar.
- Die Hypothekenschulden kletterten auf 12,8 Billionen US-Dollar, während die Studienkredite 1,6 Billionen US-Dollar erreichten.
- Bezahlbarer Wohnraum bleibt für die meisten Käufer mit niedrigem und mittlerem Einkommen unerreichbar.
Die US-Haushaltsverschuldung stieg im ersten Quartal 2025 um 167 Milliarden US-Dollar und belief sich damit auf einen Rekord von 18,2 Billionen US-Dollar, laut dem neuesten Bericht der Federal Reserve Bank of New York.
Im Vergleich zu vor zehn Jahren ist die gesamte von Haushalten getragene Verschuldung um 7 Billionen US-Dollar gewachsen, was Familien, die ohnehin schon unter Druck stehen, zusätzlich belastet. Der scharfe Anstieg in diesem Quartal kam hauptsächlich von der Hypothekenschuld, die um 199 Milliarden US-Dollar stieg und damit auf erschreckende 12,8 Billionen US-Dollar kletterte.
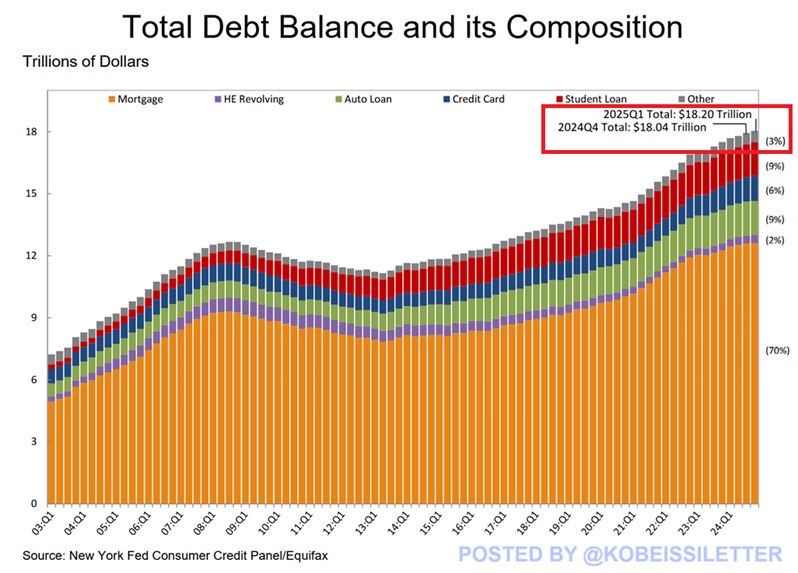
Gleichzeitig stiegen die Studentendarlehen stieg um 16 Milliarden US-Dollar auf 1,6 Billionen US-Dollar, ein weiterer Rekordwert. Nicht alles ging nach oben. Die Autokreditschuld sank um 13 Milliarden US-Dollar auf nun 1,6 Billionen US-Dollar, und die Kreditkartenschulden fielen um 29 Milliarden US-Dollar auf 1,2 Billionen US-Dollar. Dennoch ist die Gesamtlast schwerer als je zuvor, und es ist klar, dass sich immer mehr Menschen in langfristige Schulden verstrickt haben, ohne einfachen Ausweg.
Hypothekendruck steigt, da erschwinglicher Wohnraum unerreichbar bleibt
Die aktuelle Wohnungskrise begann in den frühen Jahren der Pandemie. Hypothekenzinsen erreichten historische Tiefststände, was Käufer dazu brachte, Immobilien schnell zu sichern. Dieser Wettlauf ließ nicht nach. Bei so hoher Nachfrage und so niedrigem Angebot stiegen die Preise schnell.
Bis März dieses Jahres waren die Hauspreise landesweit um 39 % höher als im März 2019, basierend auf dem S&P CoreLogic Case-Shiller-Index.
Selbst jetzt steigen die Preise weiter. Und obwohl endlich mehr Häuser auf den Markt kommen, wächst das Angebot an den falschen Stellen, hauptsächlich in höheren Preiskategorien. Gleichzeitig sind Häuser in den unteren und mittleren Preiskategorien, die die meisten Menschen tatsächlich benötigen, immer noch schwer zu finden. Dies hat dazu geführt, dass die Hausverkäufe in diesen Preiskategorien hinterherhinken, während teure Angebote weiterhin bewegt werden.
Ein detaillierter Bericht der National Association of Realtors und Realtor.com versuchte zu verstehen, wer sich eigentlich was leisten kann. Sie konzentrierten sich auf Käufer, die eine Standard-Hypothek mit festem Zins über 30 Jahre nutzen, und berechneten, welche Angebote erschwinglich wären, wenn nicht mehr als 30 % des Einkommens für Hypothek, Steuern und Versicherung aufgewendet werden. Es ist ein düsteres Bild.
Haushalte mit einem Einkommen zwischen 75.000 und 100.000 US-Dollar sahen den größten Anstieg an verfügbaren, erschwinglichen Häusern – was jedoch nur einen Anstieg von 20,8 % der Angebote im März 2024 auf 21,2 % im März 2025 bedeutete. Im März 2019 konnte dieselbe Einkommensgruppe 48,8 % der Angebote bezahlen.
Der Bericht sagte, ein wirklich ausgeglichener Markt würde bedeuten, dass diese Gruppe in der Lage sein sollte, 48 % der verfügbaren Häuser zu bezahlen. Um diesen Punkt jetzt zu erreichen, müssten 416.000 weitere Häuser zu Preisen von 255.000 US-Dollar oder darunter angeboten werden.
Geringverdiener bleiben zurück, während Ungleichheit zunimmt
Unten an der Einkommensskala wird es noch schlimmer. Ein Haushalt mit 50.000 US-Dollar Einkommen konnte im März nur 8,7 % der zum Verkauf stehenden Häuser bezahlen. Das ist ein Rückgang von 9,4 % vor einem Jahr und weit unter den 27,8 % im März 2019. Käufer mit 250.000 US-Dollar oder mehr? Sie haben Zugang zu mindestens 80 % des Marktes.
Danielle sagte, der Großteil der Verbesserung des Wohnangebots habe im Mittleren Westen und im Süden stattgefunden, wo Städte wie Akron, St. Louis und Pittsburgh nun über genügend Inventar verfügen, um die Nachfrage zu decken. Andere Gebiete – Raleigh, Des Moines und Grand Rapids – haben sich verbessert, sind aber noch nicht ganz dort angekommen.
Aber in den Top-100-Metropolregionen des Landes kämpfen 40 % immer noch. Orte wie Seattle und Washington, D.C. haben ein gewisses Wachstum bei erschwinglichen Angeboten verzeichnet, aber Käufer dort müssen immer noch über 150.000 US-Dollar verdienen, um nur die Hälfte der verfügbaren Häuser bezahlen zu können.
Märkte wie Austin, San Francisco und Denver – einst überhitzt – sehen nun eine bessere Erschwinglichkeit. Der Bericht sagte, dass mit der richtigen Mischung aus Bau, Nachfrageänderungen und lokalen Politiken Fortschritte möglich sind.
„Es sagt uns, dass mit der richtigen Mischung aus neuem Bau, Marktverschiebungen und lokalen politischen Bemühungen sogar einige der herausforderndsten Märkte beginnen können, sich in Richtung Gleichgewicht zu biegen“, sagte der Bericht.
Lesen Sie nicht nur Krypto-Nachrichten. Verstehen Sie sie. Abonnieren Sie unseren Newsletter. Es ist kostenlos.
Haftungsausschluss. Die bereitgestellten Informationen stellen keine Anlageberatung dar. Cryptopolitan.com Wir übernehmen keine Haftung für Investitionen, die auf den auf dieser Seite bereitgestellten Informationen basieren. Wir empfehlen dringend, vor jeglichen Anlageentscheidungen eine unabhängige Recherche durchzuführen und/oder einen qualifizierten Fachmann zu konsultieren.

Jai Hamid
Jai Hamid berichtet seit sechs Jahren über Kryptowährungen, Aktienmärkte, Technologie, die globale Wirtschaft und geopolitische Ereignisse, die die Märkte beeinflussen. Sie hat für auf Blockchain spezialisierte Publikationen wie AMB Crypto, Coin Edition und CryptoTale Marktanalysen, Berichte über große Unternehmen, Regulierung und makroökonomische Trends verfasst. Sie hat die London School of Journalism besucht und dreimal Krypto-Marktanalysen in einem der führenden Fernsehsender Afrikas vorgestellt.









