






Долг домохозяйств США достиг рекордно высокого уровня в 18,2 трлн долларов после скачка на 167 млрд долларов в первом квартале


- В первом квартале 2025 года долг домохозяйств США вырос на 167 млрд долларов, достигнув рекордных 18,2 трлн долларов.
- Ипотечный долг подскочил до 12,8 трлн долларов, а студенческие кредиты достигли 1,6 трлн долларов.
- Доступное жилье остается недоступным для большинства покупателей с низким и средним уровнем дохода.
Долг домохозяйств США увеличился на 167 млрд долларов в первом квартале 2025 года, достигнув рекордных 18,2 трлн долларов, согласно последнему отчету Федерального резервного банка Нью-Йорка.
По сравнению с десятью годами назад общий долг, удерживаемый домохозяйствами, вырос на 7 трлн долларов, ложась тяжелым бременем на семьи, которые и так находятся на пределе. Резкий рост в этом квартале в основном пришелся на ипотечный долг, который подскочил на 199 млрд долларов, достигнув ошеломляющих 12,8 трлн долларов.
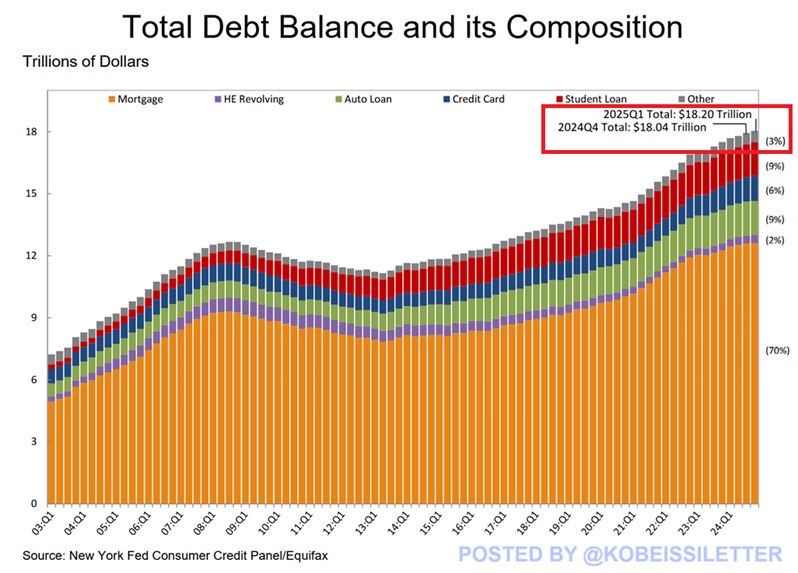
В то же время балансы студенческих кредитов увеличил увеличились на 16 млрд долларов, достигнув 1,6 трлн долларов, что является еще одним рекордно высоким показателем. Не все пошло вверх. Долг по автокредитам снизился на 13 млрд долларов, составив теперь 1,6 трлн долларов, а балансы по кредитным картам упали на 29 млрд долларов, снизившись до 1,2 трлн долларов. Тем не менее, общая нагрузка тяжелее, чем когда-либо прежде, и ясно, что больше людей оказались в ловушке долгосрочных долгов без легкого выхода.
Ипотечное давление растет, поскольку доступное жилье остается недостижимым
Текущий жилищный кризис начался в первые годы пандемии. Ипотечные ставки достигли исторического минимума, что заставило покупателей стремительно захватывать недвижимость. Эта гонка не прекратилась. При столь высоком спросе и низком предложении цены быстро росли.
К марту этого года цены на дома по всей стране были на 39% выше, чем в марте 2019 года, согласно индексу S&P CoreLogic Case-Shiller.
Даже сейчас цены продолжают расти. И хотя на рынок наконец выходит больше домов, предложение растет в неправильных местах, в основном в сегменте высоких ценовых категорий. Тем временем дома в нижнем и среднем ценовых диапазонах, которые действительно нужны большинству людей, по-прежнему трудно найти. Это привело к тому, что продажи домов в этих ценовых категориях отстают, в то время как дорогие предложения продолжают продаваться.
Детальный отчет Национальной ассоциации риэлторов и Realtor.com попытался разобраться, кто на самом деле может себе что-то позволить. Они сосредоточились на покупателях, использующих стандартную 30-летнюю ипотеку с фиксированной ставкой, и рассчитали, какие предложения были бы доступны, если бы не более 30% дохода уходило на ипотеку, налоги и страхование. Картинка мрачная.
Домохозяйства с доходом от 75 000 до 100 000 долларов увидели самый большой рост доступного доступного жилья — хотя это означало лишь увеличение с 20,8% предложений в марте 2024 года до 21,2% в марте 2025 года. В марте 2019 года та же группа доходов могла позволить себе 48,8% предложений.
В отчете говорится, что по-настоящему сбалансированный рынок означал бы, что эта группа должна иметь возможность позволить себе 48% доступных домов. Чтобы достичь этой точки сейчас, необходимо добавить 416 000 дополнительных предложений по цене 255 000 долларов или ниже.
Покупатели с низким доходом остаются за бортом по мере углубления неравенства
Ситуация ухудшается ниже по шкале доходов. Домохозяйство с доходом 50 000 долларов могло позволить себе всего 8,7% домов, выставленных на продажу в марте. Это снижение по сравнению с 9,4% год назад и далеко от 27,8% в марте 2019 года. Покупатели с доходом 250 000 долларов и более? Они имеют доступ как минимум к 80% рынка.
Даниэль сказала, что большинство улучшений в предложении жилья произошло в Среднем Западе и на Юге, где такие города, как Акрон, Сент-Луис и Питтсбург, теперь имеют достаточный объем запасов для удовлетворения спроса. В других районах — Роли, Де-Мойн и Гранд-Рапидс — ситуация улучшилась, но они еще не достигли нужного уровня.
Но в 100 крупнейших метрополитенских рынках страны 40% все еще борются. В таких местах, как Сиэтл и Вашингтон, округ Колумбия, наблюдается некоторый рост доступных предложений, но покупателям там все еще нужно зарабатывать более 150 000 долларов, чтобы позволить себе половину доступных домов.
Такие рынки, как Остин, Сан-Франциско и Денвер, — когда-то перегретые, — теперь демонстрируют лучшую доступность. В отчете говорится, что при правильном сочетании строительства, изменений спроса и местной политики прогресс возможен.
«Это говорит нам о том, что при правильном сочетании нового строительства, рыночных сдвигов и усилий местной политики даже самые сложные рынки могут начать склоняться к балансу», — говорится в отчете.
Если вы читаете это, вы уже впереди. Оставайтесь с нами, подписавшись на нашу рассылку.
Отказ от ответственности. Предоставленная информация не является торговой рекомендацией. Cryptopolitan.com Мы не несем ответственности за любые инвестиции, сделанные на основе информации, представленной на этой странице. Мы настоятельно рекомендуем проводить независимое исследование и/или проконсультироваться с квалифицированным специалистом перед принятием любых инвестиционных решений.

Джай Хамид
Джай Хамид последние 6 лет освещает криптовалюты, фондовые рынки, технологии, мировую экономику и геополитические события, влияющие на рынки. Она работала с изданиями, сфокусированными на блокчейне, включая AMB Crypto, Coin Edition и CryptoTale, над рыночными аналитическими материалами, обзорами крупных компаний, регулированием и макроэкономическими трендами. Окончила Лондонскую школу журналистики и трижды выступала с аналитическими обзорами криптовалютного рынка на одном из ведущих телеканалов Африки.









