






La deuda de los hogares estadounidenses alcanza un máximo histórico de $18.2 billones tras un aumento de $167 mil millones en el primer trimestre


- La deuda de los hogares estadounidenses aumentó 167.000 millones de dólares en el primer trimestre de 2025, alcanzando un récord de 18,2 billones de dólares.
- La deuda hipotecaria se disparó hasta los 12,8 billones de dólares, mientras que los préstamos estudiantiles alcanzaron los 1,6 billones de dólares.
- La vivienda asequible sigue siendo inalcanzable para la mayoría de los compradores de ingresos bajos y medios.
La deuda de los hogares estadounidenses aumentó en $167 mil millones en el primer trimestre de 2025, llevando el total a un récord de $18.2 billones, según el último informe de la Reserva Federal de Nueva York.
En comparación con hace diez años, la deuda total mantenida por los hogares ha crecido en $7 billones, sumándose a las familias que ya están muy ajustadas. El fuerte aumento de este trimestre provino principalmente de la deuda hipotecaria, que se disparó en $199 mil millones, llevándola a un asombroso $12.8 billones.
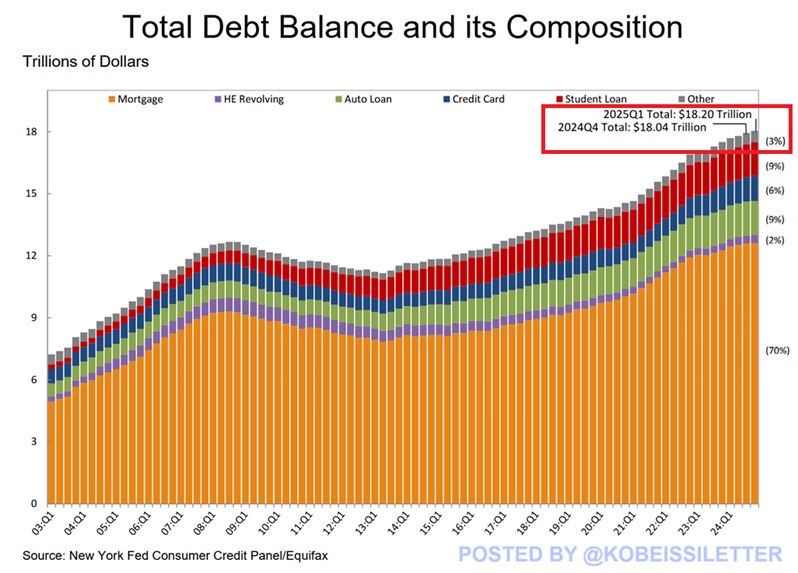
Al mismo tiempo, los saldos de los préstamos estudiantiles aumentó disminuyeron en $16 mil millones, alcanzando $1.6 billones, otro máximo histórico. No todo subió, sin embargo. La deuda de préstamos automotrices cayó $13 mil millones, ahora en $1.6 billones, y los saldos de las tarjetas de crédito cayeron $29 mil millones, bajando a $1.2 billones. Aun así, la carga total es más pesada que nunca, y está claro que más personas están atrapadas en deuda a largo plazo sin una salida fácil.
La presión hipotecaria aumenta mientras la vivienda asequible sigue fuera del alcance
El desastre habitacional actual comenzó en los primeros años de la pandemia. Las tasas hipotecarias alcanzaron mínimos históricos, y eso envió a los compradores a correr para asegurar propiedades. Esa carrera no se detuvo. Con una demanda tan alta y una oferta tan baja, los precios subieron rápidamente.
Para marzo de este año, los precios de las viviendas en todo el país eran un 39% más altos que en marzo de 2019, según el Índice S&P CoreLogic Case-Shiller.
Incluso ahora, los precios siguen subiendo. Y aunque más casas finalmente están llegando al mercado, la oferta está creciendo en los lugares incorrectos, principalmente en rangos de precios más altos. Mientras tanto, las casas en los rangos bajos y medios, las que realmente necesita la mayoría de la gente, siguen siendo difíciles de encontrar. Eso ha dejado las ventas de viviendas en esos rangos de precios rezagadas mientras las listadas costosas siguen moviéndose.
Un informe detallado de la Asociación Nacional de Agentes Inmobiliarios (NAR) y Realtor.com intentó dar sentido a quién puede realmente permitirse qué. Se centraron en compradores que utilizan una hipoteca fija estándar a 30 años y calcularon qué listados serían asequibles si no más del 30% de los ingresos se destinara a la hipoteca, impuestos y seguros. Es un panorama sombrío.
Los hogares que ganan entre $75,000 y $100,000 vieron el mayor aumento en viviendas disponibles y asequibles, aunque eso solo significó un aumento del 20.8% de los listados en marzo de 2024 al 21.2% en marzo de 2025. En marzo de 2019, ese mismo grupo de ingresos podía permitirse el 48.8% de los listados.
El informe dijo que un mercado verdaderamente equilibrado significaría que este grupo debería poder permitirse el 48% de las viviendas disponibles. Para alcanzar ese punto ahora, habría necesidad de 416,000 viviendas más listadas a $255,000 o menos.
Los compradores de menores ingresos quedan atrás a medida que se profundiza la desigualdad
Las cosas empeoran más abajo en la escala de ingresos. Un hogar que gana $50,000 podía permitirse solo el 8.7% de las viviendas en venta en marzo. Eso es una caída desde el 9.4% un año antes y muy por debajo del 27.8% de marzo de 2019. ¿Compradores que ganan $250,000 o más? Tienen acceso a al menos el 80% del mercado.
Danielle dijo que la mayor parte de la mejora en la oferta de viviendas ocurrió en el Medio Oeste y el Sur, donde ciudades como Akron, St. Louis y Pittsburgh ahora tienen suficiente inventario para satisfacer la demanda. Otras áreas, como Raleigh, Des Moines y Grand Rapids, han mejorado, pero aún no están ahí.
Pero en los 100 principales mercados metropolitanos del país, el 40% sigue luchando. Lugares como Seattle y Washington, D.C. han visto algo de crecimiento en listados asequibles, pero los compradores allí todavía necesitan ganar más de $150,000 solo para permitirse la mitad de las viviendas disponibles.
Mercados como Austin, San Francisco y Denver, una vez sobrecalentados, ahora están viendo una mejor asequibilidad. El informe dijo que con la mezcla correcta de construcción, cambios en la demanda y políticas locales, el progreso es posible.
«Nos dice que con la mezcla correcta de nueva construcción, cambios de mercado y esfuerzos de políticas locales, incluso algunos de los mercados más desafiantes pueden comenzar a inclinarse hacia el equilibrio», dijo el informe.
Las mentes más inteligentes del mundo cripto ya leen nuestro boletín. ¿Quieres unirte? Únete a ellos.
Aviso de responsabilidad. La información proporcionada no es un consejo de trading. Cryptopolitan.com no asumimos responsabilidad alguna por las inversiones realizadas basándose en la información proporcionada en esta página. Recomendamos encarecidamente la investigación independiente y/o la consulta con un profesional calificado antes de tomar cualquier decisión de inversión.

Jai Hamid
Jai Hamid ha estado cubriendo criptomonedas, mercados bursátiles, tecnología, la economía global y los eventos geopolíticos que afectan a los mercados durante los últimos 6 años. Ha trabajado con publicaciones centradas en blockchain, incluidas AMB Crypto, Coin Edition y CryptoTale, en análisis de mercado, grandes empresas, regulación y tendencias macroeconómicas. Se graduó en la London School of Journalism y ha compartido tres veces sus conocimientos sobre el mercado de criptomonedas en una de las principales cadenas de televisión de África.









