






La dette des ménages américains atteint un record historique de 18,2 billions de dollars après une augmentation de 167 milliards de dollars au premier trimestre


- La dette des ménages américains a augmenté de 167 milliards de dollars au premier trimestre 2025, atteignant un record de 18,2 billions de dollars.
- La dette hypothécaire a bondi à 12,8 billions de dollars, tandis que les prêts étudiants ont atteint 1,6 billion de dollars.
- Le logement abordable reste hors de portée pour la plupart des acheteurs à faible et moyen revenu.
La dette des ménages américains a bondi de 167 milliards de dollars au premier trimestre 2025, portant le total à un record de 18,2 billions de dollars, selon le dernier rapport de la Réserve fédérale de New York.
Par rapport à il y a dix ans, la dette globale détenue par les ménages a augmenté de 7 billions de dollars, s'ajoutant aux familles déjà sous tension. La forte augmentation de ce trimestre provenait principalement de la dette hypothécaire, qui a bondi de 199 milliards de dollars, la portant à un stupéfiant 12,8 billions de dollars.
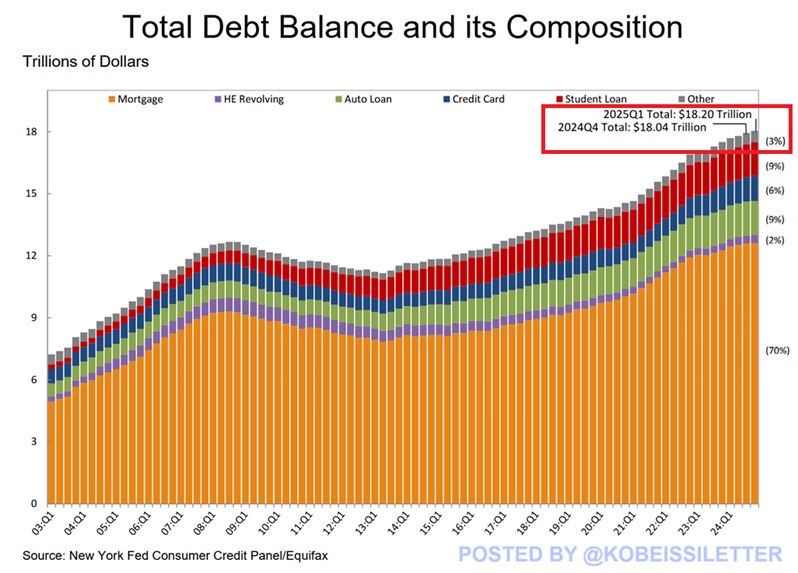
Dans le même temps, les soldes des prêts étudiants a augmenté ont diminué de 16 milliards de dollars, atteignant 1,6 billion de dollars, un autre record à la baisse. Toutes les catégories n'ont pas augmenté. La dette des prêts automobiles a diminué de 13 milliards de dollars, s'établissant désormais à 1,6 billion de dollars, et les soldes des cartes de crédit ont baissé de 29 milliards de dollars, passant à 1,2 billion de dollars. Néanmoins, la charge totale est plus lourde que jamais, et il est clair que davantage de personnes sont engagées dans une dette à long terme sans issue facile.
La pression hypothécaire augmente alors que le logement abordable reste hors de portée
La catastrophe immobilière actuelle a commencé au début des années de la pandémie. Les taux hypothécaires ont atteint des niveaux historiques bas, ce qui a poussé les acheteurs à s'arracher les propriétés. Cette course ne s'est pas ralentie. Avec une demande si élevée et une offre si faible, les prix ont grimpé rapidement.
En mars de cette année, les prix des maisons à travers le pays étaient de 39 % supérieurs à ceux de mars 2019, selon l'indice S&P CoreLogic Case-Shiller.
Même maintenant, les prix continuent d'augmenter. Et bien que davantage de maisons soient enfin mises sur le marché, l'offre croît aux mauvais endroits, principalement dans les tranches de prix plus élevées. Pendant ce temps, les maisons des tranches de prix inférieures et moyennes, celles dont la plupart des gens ont réellement besoin, restent difficiles à trouver. Cela a laissé les ventes de maisons dans ces tranches de prix en retard tandis que les annonces coûteuses continuent de se vendre.
Un rapport détaillé de l'Association nationale des agents immobiliers (NAR) et de Realtor.com a essayé de comprendre qui peut réellement se permettre quoi. Ils se sont concentrés sur les acheteurs utilisant un prêt hypothécaire fixe standard de 30 ans et ont calculé quelles annonces seraient abordables si pas plus de 30 % des revenus étaient consacrés au prêt hypothécaire, aux taxes et à l'assurance. Le tableau est sombre.
Les ménages gagnant entre 75 000 et 100 000 dollars ont vu la plus forte augmentation de maisons disponibles et abordables, bien que cela n'ait signifié qu'une augmentation de 20,8 % des annonces en mars 2024 à 21,2 % en mars 2025. En mars 2019, cette même tranche de revenus pouvait se permettre 48,8 % des annonces.
Le rapport indique qu'un marché véritablement équilibré signifierait que ce groupe devrait pouvoir se permettre 48 % des maisons disponibles. Pour atteindre ce point maintenant, il faudrait 416 000 maisons supplémentaires listées à 255 000 dollars ou moins.
Les acheteurs à faible revenu laissés pour compte alors que les inégalités s'approfondissent
Les choses empireraient encore plus bas dans l'échelle des revenus. Un ménage gagnant 50 000 dollars ne pouvait se permettre que 8,7 % des maisons à vendre en mars. C'est une baisse par rapport à 9,4 % un an plus tôt et bien en dessous des 27,8 % de mars 2019. Les acheteurs gagnant 250 000 dollars ou plus ? Ils ont accès à au moins 80 % du marché.
Danielle a déclaré que la plupart des améliorations de l'offre de logements se sont produites dans le Midwest et le Sud, où des villes comme Akron, Saint-Louis et Pittsburgh ont désormais suffisamment d'inventaire pour répondre à la demande. D'autres zones – Raleigh, Des Moines et Grand Rapids – se sont améliorées, mais elles n'y sont pas tout à fait encore.
Mais à travers les 100 principaux marchés métropolitains du pays, 40 % sont encore en difficulté. Des endroits comme Seattle et Washington, D.C. ont connu une certaine croissance dans les annonces abordables, mais les acheteurs y doivent encore gagner plus de 150 000 dollars pour se permettre la moitié des maisons disponibles.
Des marchés comme Austin, San Francisco et Denver – autrefois surchauffés – voient désormais une meilleure accessibilité. Le rapport indique qu'avec le bon mélange de construction, de changements de demande et de politiques locales, des progrès sont possibles.
« Cela nous dit qu'avec le bon mélange de nouvelles constructions, de changements de marché et d'efforts politiques locaux, même certains des marchés les plus difficiles peuvent commencer à s'orienter vers l'équilibre », a déclaré le rapport.
Les esprits les plus brillants du secteur crypto lisent déjà notre newsletter. Vous aussi ? Rejoignez-les.
Avertissement. Les informations fournies ne constituent pas des conseils en matière d'investissement. Cryptopolitan.com ne saurait être tenue responsable des investissements réalisés sur la base des informations fournies sur cette page. Nous recommandons vivement de mener vos propres recherches et/ou de consulter un professionnel qualifié avant de prendre toute décision d'investissement.

Jai Hamid
Jai Hamid couvre les cryptomonnaies, les marchés boursiers, la technologie, l'économie mondiale et les événements géopolitiques qui affectent les marchés depuis 6 ans. Elle a travaillé avec des publications axées sur la blockchain, notamment AMB Crypto, Coin Edition et CryptoTale, sur des analyses de marché, des entreprises majeures, la réglementation et les tendances macroéconomiques. Elle est diplômée de la London School of Journalism et a partagé à trois reprises des analyses du marché des cryptomonnaies sur l'une des principales chaînes de télévision d'Afrique.









