



Circle, Aave et 50 000 Européens s’opposent alors que la BCE cherche à étendre l’interêt des rendements au DeFi

- Les banques centrales européennes ont exhorté la Commission à étendre l’interdiction de rendement sur les stablecoins imposée par MiCA aux récompenses indirectes, ainsi qu’au prêt, à l’emprunt et au staking de cryptomonnaies.
- Circle, Aave Labs et plus de 50 000 citoyens de l’UE se sont mobilisés en sens inverse lorsque la consultation a pris fin le 30 septembre.
- Une interdiction plus large pourrait empêcher les tokens conformes à MiCA d’offrir des avantages équivalents à ceux disponibles aux États-Unis et ailleurs.
Circle, Aave Labs et plus de 50 000 citoyens de l’UE s’apprêtent à s’affronter aux banques centrales européennes qui poussent Bruxelles à étendre l’interdiction de MiCA, qui interdit actuellement de rémunérer les détenteurs de stablecoins, à d’autres activités telles que le prêt, l’emprunt et le staking de cryptomonnaies.
L’affrontement imminent entre ceux qui souhaitent resserrer cette restriction et ceux qui veulent l’assouplir s’est dessiné lors la fenêtre de commentaires publics du réexamen de MiCA par la Commission européenne, qui a pris fin le 30 septembre.
Ce que veulent les banques centrales européennes dans la consultation sur MiCA
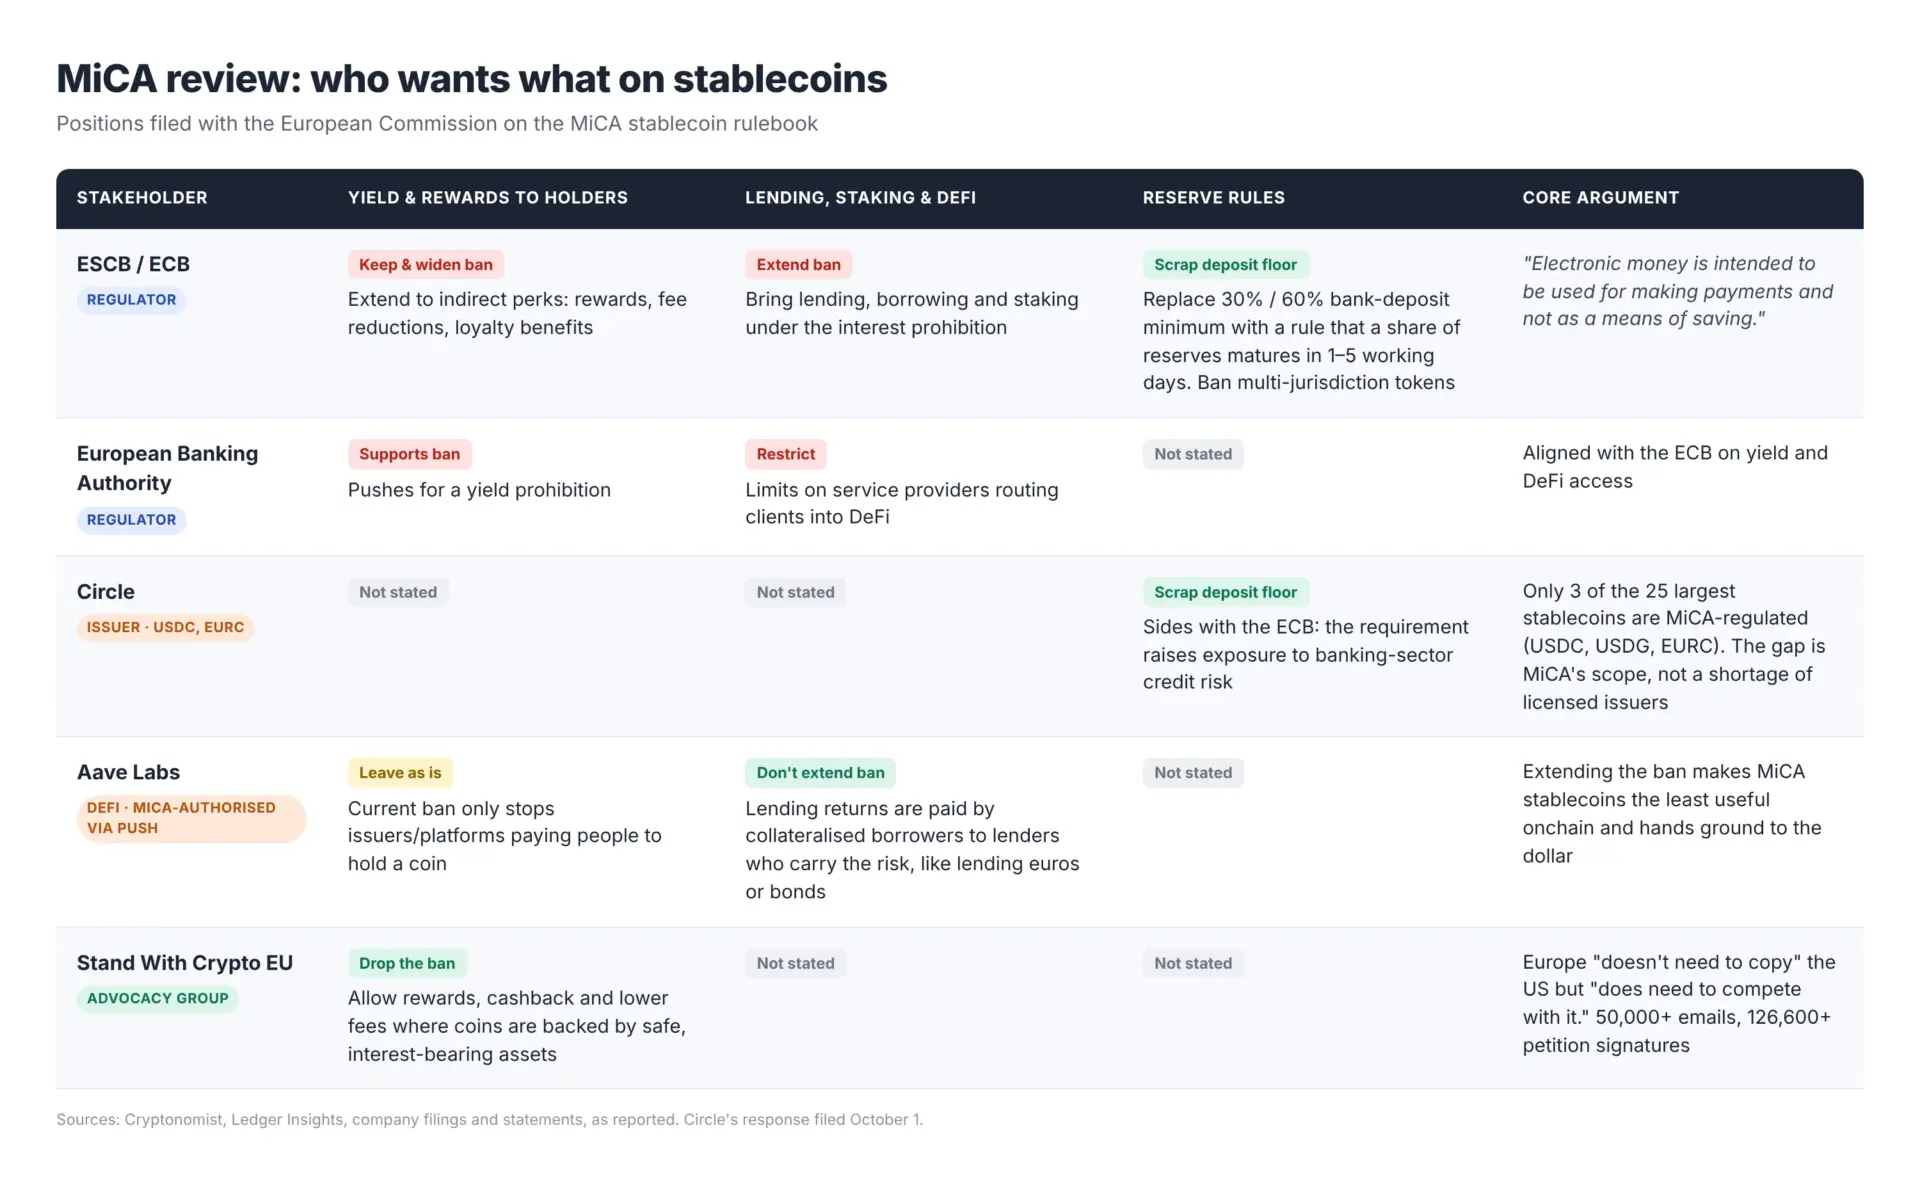
Le Système européen de banques centrales (SEBC), une entité incluant la Banque centrale européenne (BCE), a écrit dans sa réponse à la consultation de la Commission européenne sur MiCA qu'il soutient le maintien de l'interdiction du versement d'intérêts sur les stablecoins dans le corpus réglementaire.
Le SEBC a poussé plus loin en demandant aux régulateurs d'étendre l'interdiction du versement d'intérêts à des activités telles que le prêt, l'emprunt et le staking. L'institution a également demandé l'ajout d'interdictions concernant d'autres formes d'avantages, tels que les récompenses, les réductions de frais et les avantages de fidélité, au corpus réglementaire.
Dans son état actuel, MiCA n'interdit pas expressément ces alternatives.
Le SEBC a indiqué que « la monnaie électronique est destinée à être utilisée pour effectuer des paiements et non comme un moyen d'épargne » pour expliquer sa position. Par conséquent, lorsque les utilisateurs perçoivent une rémunération simplement pour détenir un jeton, cela commence à s'apparenter à sa définition d'un compte de dépôt, qui est régie par des règles différentes.
Ils ont également demandé que les stablecoins émis dans d'autres juridictions ne soient pas considérés comme viables ou acceptables dans l'UE. Par exemple, un jeton USDC émis aux États-Unis ne devrait pas être traité différemment d'un USDC émis en euros.
Cependant, toutes les suggestions de l'institution ne visaient pas à renforcer mesures restrictives. Par exemple, le SEBC a demandé l'abrogation d'une règle qui oblige les émetteurs de stablecoins à détenir entre 30 % et 60 % de leurs réserves sous forme de dépôts bancaires.
À sa place, l'organe représentant les banques centrales européennes a proposé un système alternatif dans lequel une part déterminée des réserves arrive à échéance en un à cinq jours ouvrables.
Les banques centrales ne sont pas les seuls régulateurs concernés. L'Autorité européenne des marchés financiers (AMF), dans son réponse de septembre 30, a proposé un nouveau service réglementé pour les entreprises offrant aux utilisateurs un accès aux protocoles DeFi et des règles de divulgation proportionnées pour le staking, le prêt et l'emprunt, plutôt qu'une interdiction pure et simple.
Les acteurs de l'industrie s'opposent aux banques centrales européennes
Dans sa réponse d'octobre 1 au régulateur, Circle a soutenu que le régulateur devrait se concentrer sur le périmètre d'un cadre qui ne reconnaît comme conforme à MiCA que trois des 25 plus grandes stablecoins par capitalisation boursière (USDC, USDG et EURC), et non sur une pénurie d'émetteurs agréés.
Cependant, Circle a rejoint la position de la BCE sur la question des réserves, indiquant que l'exigence d'un plancher obligatoire de dépôts augmente l'exposition au risque de crédit du secteur bancaire.
Le géant de la DeFi Aave Labs, qui exploite Push, une filiale de prestataire de services autorisée au titre du MiCA et supervisée par la Banque centrale d'Irlande, a demandé à la Commission de ne pas étendre l'interêt des taux d'intérêt aux activités de prêt ou de staking.
Aave Labs a formulé son argument en soulignant la distinction qu'il établit entre le rendement issu du prêt et le simple fait de rémunérer les personnes pour qu'elles détiennent une cryptomonnaie. D'une part, les rendements du prêt sont versés par les emprunteurs qui fournissent des garanties et supportés par un prêteur qui assume le risque, à l'image du prêt en euros ou d'obligations, tandis que l'interdiction actuelle empêche uniquement les émetteurs et les plateformes de rémunérer les détenteurs de cryptomonnaies.
Étendre cette interdiction au-delà de sa portée actuelle donnerait un avantage aux stablecoins adossés au dollar sur les marchés on-chain, tandis que les stablecoins conformes au MiCA perdraient un cas d'utilisation clé dans ce secteur.
Stani Kulechov, le fondateur d'Aave, a déclaré sur X il s'est dit « déçu » par les réponses de la BCE et de l'Autorité européenne des banques.
Plus de 50,000 répondants ne soutiennent pas l'extension du champ d'application du MiCA
La plus forte opposition est venue de l'extérieur des entreprises. Le groupe de plaidoyer Stand With Crypto EU a indiqué que plus de 50 000 personnes à travers l'Union ont envoyé des e-mails à la Commission pour demander aux stablecoins régulés d'offrir des récompenses, du cashback et des frais réduits.
Une pétition a recueilli plus de 126 600 signatures appelant à l'abandon total de l'interdiction du rendement, tant que la monnaie est adossée à des actifs sûrs et générant des intérêts. Le groupe, dont les partenaires incluent Boerse Stuttgart Digital, 50 Partners, IOTA et Morpho, a indiqué que le volume d'e-mails reçus était plus de six fois supérieur aux 8 221 réponses à la consultation de la BCE sur l'euro numérique.
Harry Pearce Gould, directeur général du groupe, a présenté cela comme un enjeu de compétitivité, affirmant que l'Europe « n'a pas besoin de copier » les États-Unis mais « doit rivaliser avec eux ». En vertu du GENIUS Act de 2025, les émetteurs américains ne peuvent pas verser directement des intérêts, mais les plateformes d'échange locales peuvent toujours proposer des récompenses.
Les partisans de l'argument selon lequel il ne faut pas étendre les règles à de nouveaux domaines soutiennent que les plateformes européennes perdront des parts de marché si les régulateurs donnent suite aux suggestions restrictives.
La Commission doit désormais concilier ces contributions contradictoires alors qu'elle décide de l'apparence que prendra une version révisée de MiCA.
Ne vous contentez pas de lire les actualités crypto. Comprenez-les. Abonnez-vous à notre newsletter. C'est gratuit.
FAQ
Que la BCE a-t-elle demandé à la Commission européenne de faire concernant les stablecoins ?
Le Système européen de banques centrales, qui inclut la BCE, a demandé à la Commission de maintenir l'interfait MiCA concernant le versement d'intérêts aux détenteurs de stablecoins et de l'étendre pour couvrir les avantages indirects tels que les récompenses et les réductions de frais, ainsi que le prêt, l'emprunt et le staking de cryptomonnaies.
Pourquoi Circle et Aave s'opposent-ils aux banques centrales ?
Circle souhaite assouplir les règles de réserve du MiCA et élargir son périmètre, notant que seuls trois des 25 plus grands stablecoins sont conformes au MiCA, tandis qu'Aave Labs soutient que les rendements issus du prêt et du staking sont fondamentalement différents des intérêts payés par l'émetteur et ne devraient pas être soumis à cet interdit.
Combien de personnes ont soutenu la campagne contre cet interdit ?
Stand With Crypto EU a déclaré que plus de 50 000 citoyens de l'UE ont envoyé un e-mail à la Commission pour demander l'autorisation des récompenses, et une pétition séparée a recueilli plus de 126 600 signatures appelant à la levée de l'interdiction des rendements lorsque le stablecoin est adossé à des actifs sûrs générant des intérêts.
Avertissement. Les informations fournies ne constituent pas des conseils en matière de trading. Cryptopolitan.com décline toute responsabilité concernant les investissements réalisés sur la base des informations fournies sur cette page. Nous recommandons vivement une recherche indépendante et/ou une consultation avec un professionnel qualifié avant de prendre toute décision d'investissement.

Hannah Collymore
Hannah est rédactrice et éditrice avec près de dix ans d'expérience dans la rédaction de blogs et le reporting d'événements dans l'espace crypto. Chez Cryptopolitan, Hannah contribue à la page actualités, en rapportant et en analysant les derniers développements dans les secteurs de la DeFi, des RWA, de la régulation des crypto-monnaies, de l'IA et des technologies de pointe. Elle est diplômée de l'Université Arcadia avec un diplôme en administration des affaires.









