



Le projet de règlement canadien sur les stablecoins interdit les récompenses et privilégie les banques dépositaires

- Le Canada a publié un projet de réglementation sur les stablecoins interdisant les intérêts pour les détenteurs.
- Les émetteurs sont tenus de s'inscrire auprès de la Banque du Canada, et les règles excluent les banques des obligations imposées aux émetteurs tout en canalisant leurs réserves vers ces mêmes banques.
- Les propositions divergent de celles du OCC américain, qui permet aux plateformes crypto de continuer à verser des récompenses sur les stablecoins malgré l'opposition des banques.
Le Canada a pris des mesures pour donner aux banques canadiennes un rôle central dans son dernier projet de réglementation sur les stablecoins, soutenant ainsi leur demande d'interdiction des rendements sur les stablecoins, tout en obligeant les émetteurs non bancaires à placer leurs réserves au sein de ces mêmes banques.
Le document publié dans la Gazette du Canada est paru à peine trois jours après le Office of the Comptroller of the Currency (OCC), le principal régulateur bancaire aux États-Unis, a suscité des objections de la part du secteur bancaire après avoir autorisé les plateformes crypto à continuer de verser des récompenses sur les stablecoins.
La consultation de 60 jours a désormais ouvert le vendredi 24 octobre 2026 avec la publication du projet.
Le Canada et les États-Unis adoptent des approches différentes concernant les rendements sur les stablecoins
Selon la réglementation publiée dans la Gazette du Canada, la interdiction faite aux émetteurs de stablecoins dans le pays d'offrir des rendements aux détenteurs de jetons s'applique à un large éventail de voies de rendement « directes et indirectes ». Par exemple, l'exemption accordée à Coinbase aux États-Unis pour offrir des récompenses liées à l'activité de la plateforme est considérée comme du rendement au Canada.
L'Association canadienne des banquiers a soulevé l'argument familieux selon lequel les rendements attirent les dépôts hors des banques et réduisent les prêts, selon The Logic, confirmant son soutien ferme à l'interdiction.
« L'interdiction vise à garantir que les stablecoins de paiement ne fonctionnent pas comme des dépôts bancaires ou des produits d'investissement », a déclaré Marie-France Faucher, porte-parole de Finances Canada.
Kesem Frank, PDG de Stablecorp, a soutenu que le Canada devrait imiter les États-Unis et autoriser certaines récompenses, mettant en garde contre le fait qu'en l'absence de rendement, il y a peu de raisons de détenir une pièce adossée au dollar canadien plutôt qu'une pièce adossée au dollar américain.
À quoi ressemble le régime de réglementation des stablecoins au Canada
La dernière projet de réglementation des stablecoins contenait également d'autres propositions interdisant aux émetteurs de stablecoins de présenter leurs jetons adossés au fiat comme monnaie légale, dépôts bancaires ou produits assurés publiquement.
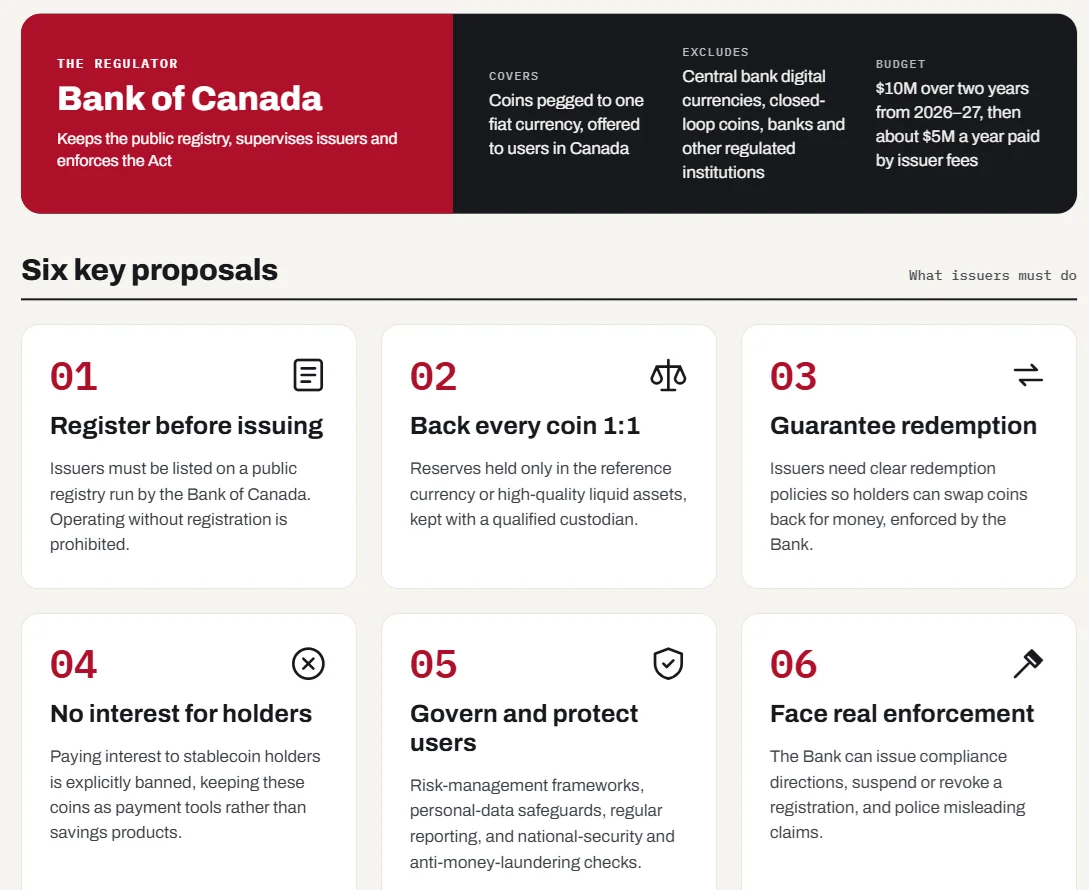
Conformément aux dispositions du projet, les émetteurs de stablecoins sont tenus :
- de s'inscrire auprès de la Banque du Canada
- couvrir chaque jeton au moins à hauteur de 1 pour 1 par des actifs liquides de haute qualité dans la devise de référence
- rembourser au pair
- maintenir des politiques couvrant la gouvernance, la gestion des risques, la sécurité des données et la reprise d'activité
- conserver les actifs de réserve dans des banques
Le ministre des Finances et la Banque du Canada jouent également respectivement un rôle dans l'évaluation des risques liés à la sécurité nationale des candidats et dans l'application des sanctions aux défaillants.
Les banques canadiennes ont un avantage intégré
La SCA ne réglemente que les émetteurs non financiers. Les banques, les sociétés de fiducie, les prêteurs et les compagnies d'assurance, les coopératives de crédit et les institutions financières étrangères sont exclus car ils sont déjà soumis à une réglementation prudentielle, indique la Gazette.
Ainsi, bien que les banques ne soient pas des émetteurs de stablecoins, les entreprises qui émettent ces jetons doivent toujours compter sur elles pour la garde des réserves. Par exemple, VersaBank est le dépôt de QCAD de Stablecorp, le premier stablecoin canadien conforme à la réglementation et adossé au dollar canadien. La banque perçoit des frais de garde ainsi qu'un écart sur les dépôts. Le CADD de Tetra, lancé avec le soutien de National Bank, Shopify et Wealthsimple, conserve toutes ses réserves auprès d'institutions canadiennes, y compris des banques de premier rang.
Un autre avantage codifié dans la proposition de réglementation permet aux banques de verser des intérêts et même de souscrire une assurance-dépôts pour les dépôts tokenisés. Les émetteurs de stablecoins, en revanche, n'ont pas accès aux mêmes leviers, bien que les deux fonctionnent sur la même technologie de registre.
La consultation de 60 jours a lieu avant la finalisation des règles. Finances Canada prévoit que le cadre entrera en vigueur en 2027, bien que Carolyn Rogers, première sous-gouverneure, ait indiqué au Sénat en mai 2026 que les réglementations pourraient raisonnablement être mises en place à la mi- ou fin 2027.
Ne vous contentez pas de lire les actualités crypto. Comprenez-les. Abonnez-vous à notre newsletter. C'est gratuit.
FAQ
Le projet de règlement canadien sur les stablecoins permet-il aux émetteurs de verser un rendement ?
Non. Le projet de règles interdit aux émetteurs de verser des intérêts aux détenteurs, et la Loi sur les stablecoins interdit à la fois les rendements directs et indirects, ce qu'Ottawa inclut dans les récompenses liées aux activités de la plateforme.
Qui réglemente les émetteurs de stablecoins dans le cadre canadien ?
La Banque du Canada. Les émetteurs doivent s'y inscrire et respecter des exigences en matière de réserves, de remboursement et de gouvernance, tandis que les banques, les coopératives de crédit et les assureurs sont exclus car ils sont déjà soumis à une réglementation prudentielle.
En quoi l'approche du Canada diffère-t-elle de celle de la loi GENIUS aux États-Unis ?
La règle définitive de l'OCC, entrée en vigueur le 18 janvier 2027, a supprimé la présomption défavorable à certaines récompenses tierces et a opté pour un examen au cas par cas, alors que le projet canadien interdit purement et simplement les rendements, y compris les récompenses basées sur l'activité.
Avertissement. Les informations fournies ne constituent pas des conseils en matière de trading. Cryptopolitan.com décline toute responsabilité concernant les investissements réalisés sur la base des informations fournies sur cette page. Nous recommandons vivement une recherche indépendante et/ou une consultation avec un professionnel qualifié avant de prendre toute décision d'investissement.

Hannah Collymore
Hannah est rédactrice et éditrice avec près de dix ans d'expérience dans la rédaction de blogs et le reporting d'événements dans l'espace crypto. Chez Cryptopolitan, Hannah contribue à la page actualités, en rapportant et en analysant les derniers développements dans les secteurs de la DeFi, des RWA, de la régulation des crypto-monnaies, de l'IA et des technologies de pointe. Elle est diplômée de l'Université Arcadia avec un diplôme en administration des affaires.









