



El borrador de normas sobre stablecoins en Canadá prohíbe las recompensas y favorece a los custodios bancarios

- Canadá publicó un proyecto de regulación sobre stablecoins que prohíbe el pago de intereses a los titulares.
- Los emisores están obligados a registrarse en el Banco de Canadá, y las normas excluyen a los bancos de las reglas aplicables a los emisores, al tiempo que canalizan las reservas de estos hacia ellos.
- Las propuestas difieren de las del OCC de EE. UU., que permite a las plataformas de criptomonedas seguir pagando recompensas por stablecoins, a pesar de la oposición de los bancos.
Canadá ha dado un paso para otorgar a los bancos canadienses un papel destacado en su último proyecto de regulación sobre stablecoins, respaldando el impulso de los bancos para prohibir los rendimientos de las stablecoins, mientras obliga a los emisores no bancarios a depositar sus reservas dentro de esos mismos bancos.
El documento publicado en la Gaceta de Canadá apareció apenas tres días después de Oficina del Contralor de la Moneda (OCC), el principal regulador bancario en Estados Unidos, suscitó objeciones del sector bancario tras permitir que las plataformas de criptomonedas continuaran pagando recompensas por stablecoins.
La consulta pública de 60 días se abrió este viernes 24 de octubre de 2026 con el proyecto de norma.
Canadá y EE. UU. siguen rutas diferentes respecto a los rendimientos de las stablecoins
Según la normativa publicada en la Gaceta de Canadá, la prohibición a los emisores de stablecoins en el país que ofrece intereses a los titulares de tokens se aplica a un amplio espectro de rutas de rendimiento «directas e indirectas». Por ejemplo, la exención para las recompensas por actividad de la plataforma que Coinbase está autorizada a ofrecer en EE. UU. se considera rendimiento en Canadá.
La Asociación Canadiense de Bancos planteó el conocido argumento sobre cómo los rendimientos atraen depósitos fuera de los bancos y reducen el crédito, según The Logic, confirmando su firme apoyo a la prohibición.
«La prohibición tiene como objetivo garantizar que las stablecoins de pago no funcionen como depósitos bancarios o productos de inversión», dijo Marie-France Faucher, portavoz del Ministerio de Finanzas de Canadá.
La directora ejecutiva de Stablecorp, Kesem Frank, ha argumentado que Canadá debería imitar a EE. UU. y permitir algunas recompensas, advirtiendo que, sin rendimiento, hay poco motivo para mantener una moneda canadiense frente a una estadounidense.
Aspecto del régimen regulatorio de stablecoins en Canadá
La última borrador de regulaciones de stablecoins contenía otras propuestas que prohíben a los emisores de stablecoins presentar sus tokens vinculados al fiat como dinero legal, depósitos bancarios o productos asegurados públicamente.
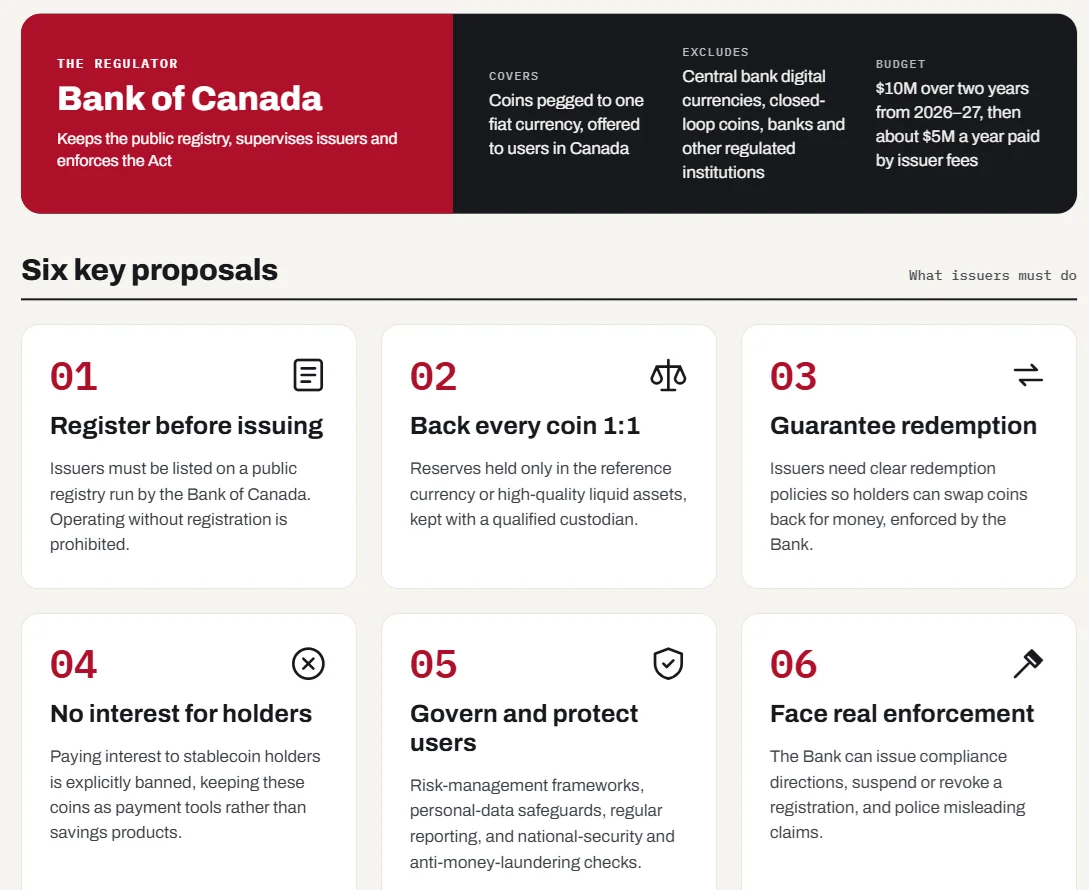
De acuerdo con lo establecido en el borrador, los emisores de stablecoins están obligados a:
- registrarse ante el Banco de Canadá
- respaldar cada moneda al menos uno a uno con activos líquidos de alta calidad en la moneda de referencia
- canjear a la par
- mantener políticas que cubran gobernanza, riesgos, seguridad de datos y recuperación
- mantener los activos de reserva en bancos
El Ministro de Finanzas y el Banco de Canadá también tienen roles en el screening de solicitantes para riesgos de seguridad nacional y en la imposición de penalizaciones a los morosos, respectivamente.
Los bancos canadienses tienen una ventaja incorporada
La SCA solo regula a los emisores no financieros. Los bancos, las compañías de confianza, préstamos y seguros, cooperativas de crédito e instituciones financieras extranjeras están excluidas porque ya están reguladas prudentemente, según indica la Gazette.
Así, aunque los bancos no son emisores de stablecoins, las empresas que emiten estos tokens aún deben depender de ellos para la custodia de reservas. Por ejemplo, VersaBank es el custodio de QCAD de Stablecorp, la primera stablecoin canadiense en dólares canadienses conforme a la regulación. El banco gana una tarifa de custodia más un spread sobre los depósitos. CADD de Tetra, lanzado con National Bank, Shopify y Wealthsimple detrás, mantiene todas las reservas en instituciones canadienses, incluyendo bancos de primer nivel.
Otra ventaja codificada en la propuesta de regulación permite a los bancos pagar intereses e incluso ofrecer seguro de depósitos sobre depósitos tokenizados. Los emisores de stablecoins, por otro lado, no pueden acceder a las mismas herramientas, a pesar de que ambas funcionan sobre la misma tecnología de registro.
La consulta de 60 días se realiza antes de que se finalicen las normas. Finanzas Canadá espera que el marco entre en vigor en 2027, aunque la vicegobernadora principal Carolyn Rogers declaró al Senado en mayo de 2026 que las regulaciones podrían llegar de manera realista a mediados o finales de 2027.
Si estás leyendo esto, ya vas por delante. Mantente así con nuestro boletín.
Preguntas frecuentes
¿Permiten las reglas provisionales de Canadá para stablecoins que los emisores paguen rendimiento?
No. Las normas propuestas prohíben a los emisores pagar intereses a los titulares, y la Ley de Stablecoins prohíbe tanto el rendimiento directo como indirecto, lo que Ottawa incluye como recompensas por actividades en la plataforma.
¿Quién regula a los emisores de stablecoins bajo el marco de Canadá?
El Banco de Canadá. Los emisores deben registrarse ante él y cumplir con los requisitos de reservas, canje y gobernanza, mientras que los bancos, cooperativas de crédito y aseguradoras están excluidos porque ya están sujetos a regulación prudencial.
¿En qué se diferencia el enfoque de Canadá de la regla del GENIUS Act de EE.UU.?
La norma definitiva de la OCC, efectiva el 18 de enero de 2027, eliminó la presunción en contra de ciertas recompensas de terceros y pasó a una revisión caso por caso, mientras que el proyecto de ley de Canadá prohíbe explícitamente los rendimientos, incluidas las recompensas basadas en la actividad.
Descargo de responsabilidad. La información proporcionada no constituye asesoramiento financiero. Cryptopolitan.com no asume ninguna responsabilidad por las inversiones realizadas basándose en la información proporcionada en esta página. Recomendamos encarecidamente realizar una investigación independiente y/o consultar con un profesional calificado antes de tomar cualquier decisión de inversión.

Hannah Collymore
Hannah es escritora y editora con casi una década de experiencia en la redacción de blogs y la cobertura de eventos en el ámbito de las criptomonedas. En Cryptopolitan, Hannah contribuye a la página de noticias, informando y analizando los últimos avances en DeFi, RWA, regulación de criptomonedas, inteligencia artificial y tecnologías de vanguardia. Se graduó de la Universidad de Arcadia con una licenciatura en Administración de Empresas.









