







- 美国和中国似乎正追逐不同的机器人战略。
- 中国似乎优先考虑具有商业实用价值的机器人,而美国则致力于通用型人形机器人。
- 马克·库班认为,人形机器人在 5-10 年内将彻底失败。
美国和中国是新兴机器人竞赛中受到最密切关注的两个国家,尽管就工业机器人存量而言,日本的市场规模大于美国。但当你纵观更广泛的人工智能竞赛时,这并不令人惊讶。
人工智能模型领域的竞争、人才和资金 overwhelmingly 集中在美国和中国。但在这一领域,美国明显领先于中国。
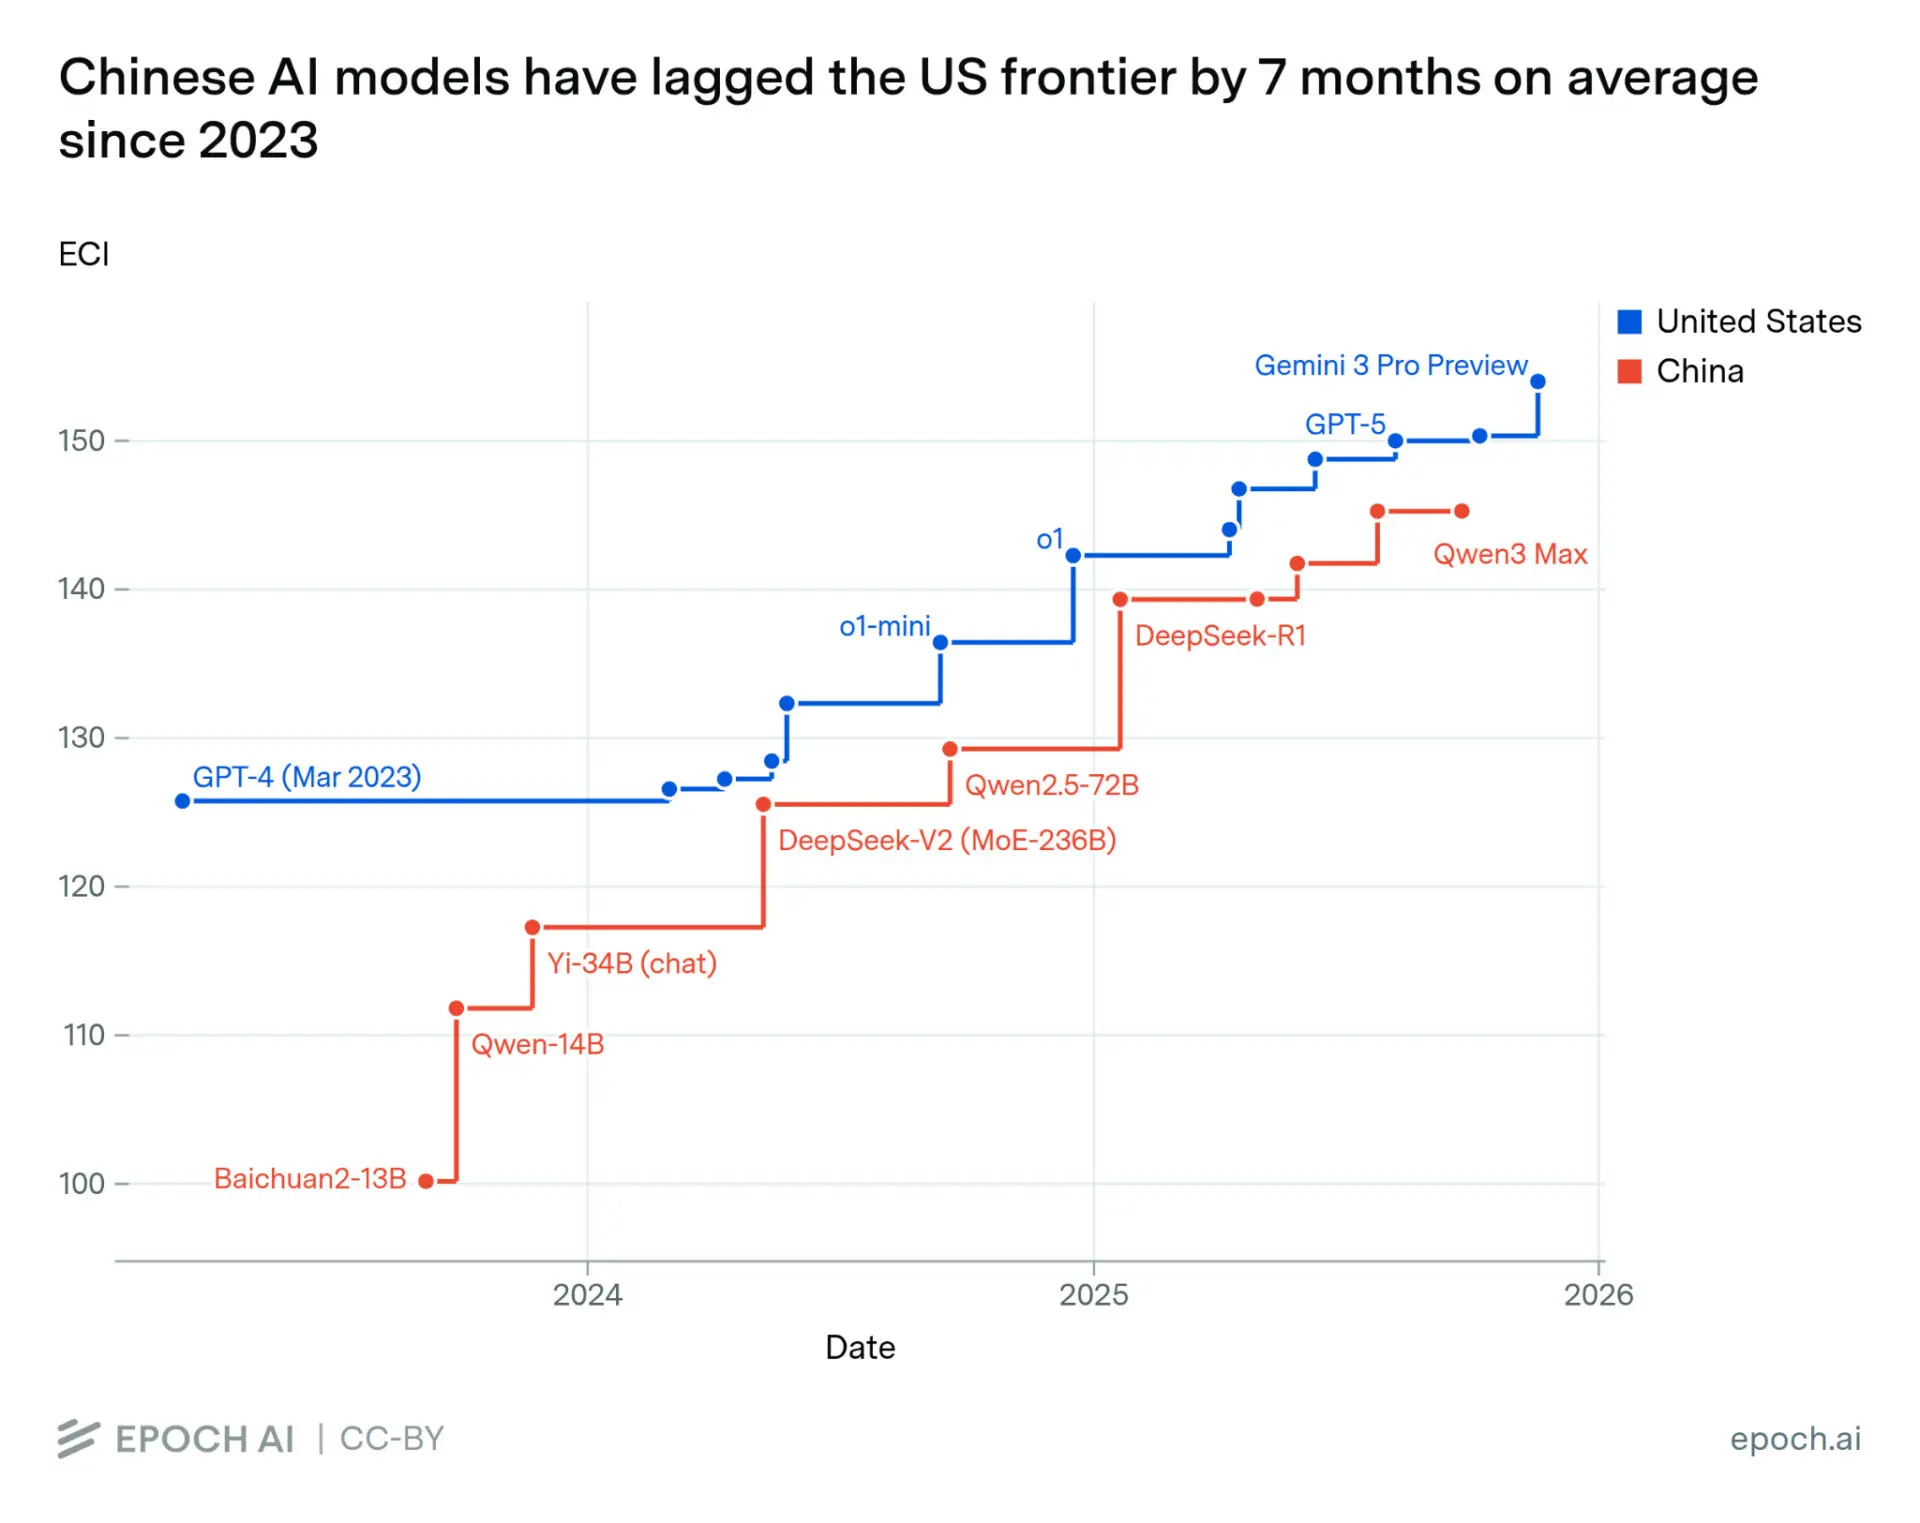
两年前,美国吸引了 1091 亿美元的私人人工智能投资,而中国为 93 亿美元,尽管北京通过政府主导的举措在一定程度上弥补了私人投资的不足。Epoch 能力指数显示,自 2023 年以来,中国人工智能模型平均落后于美国模型七个月。
美国的人工智能创始人对此直言不讳。但在实体人工智能方面,情况则有所不同。这两个科技强国都在竞相引领全球机器人行业,但每个国家的目标似乎各不相同。
现在选择赢家还为时过早,然而,在 工业机器人方面,中国已经比美国做得更多。当你观察中国机器人生态系统的情况时,这很快就能解释得通。
中国机器人生态系统的现状
去年,中国工厂安装的机器人数量几乎是美国的 10 倍。中国正在迅速扩张并生产大量廉价机器人,以至于包括韩国在内的美国机器人公司不得不推动征收关税,以为本土制造商创造公平的竞争环境。
一个 Chang Che 的洞察,这位作家报道中国政治、社会和技术,解释了中国为何以如此快的速度发展。
要点是,北京热衷于推进机器人技术,或者如中国政策文件中所描述的“具身智能”,甚至深入到省级层面。
自政府在其文件中开始引入具身人工智能以来,中国对机器人的兴趣急剧膨胀——在本月早些时候由全国人大审议的最近一份“五年计划(2026–2030)”中也是如此。Che 写道,教授们转向了机器人企业家,学生和风险投资家渴望咨询。官员们也迫切希望将机器人技术引入地方。
这变成了一种地方政府间的竞争,官员们出于个人利益支持当地公司,因为在共产党内的职业晋升与经济增长指标(如 GDP、投资和工业产出等)紧密相关。
Che 提到一个案例,PsiBot 的联合创始人 Viktor Wang 收到了来自市政府的主动提议,帮助他建立远程操作中心以训练机器人。政府间竞争的综合结果,即使不是唯一原因,也促成了我们今天在中国看到的快速机器人发展。
但为什么中国对机器人如此全力以赴?
有两个原因立刻浮出水面,甚至在政府文件中也有提及。一个是劳动力短缺,第二个是工业自动化。
中国面临着历史上老龄化速度最快的人口之一。此外,其人口持续下降。路透社报道,2024 年人口连续第三次下降,这意味着工人和消费者减少。预计该国将面临 5000 万蓝领工人的短缺。因此,它正寻求工业和人形机器人来填补年轻人不再愿意从事的岗位。
人口危机与中国追求工业自动化密切相关,而中国机器人最广泛的应用正是在这一领域——根据国际机器人联合会的数据,去年中国工厂安装了 29.5 万台机器人,创下年度历史新高。
中国生产的实用工业机器人多于其他用途的机器人,这背后有其原因。北京的重点是制造能在现实世界中找到实用性的商业机器人。请记住,政府大力推动机器人技术是有原因的。
Che 写道,提供给中国机器人制造商的资金附带商业化要求。因此,他们不能去追逐琐碎的事物。这正是中国在全球机器人战争中与美国分道扬镳的地方。
美国和中国有不同的目标
对于中国来说,重点是制造适合实体经济的可商业化机器人。中国制造商主要制造人形和工业机器人,这些机器人能很好地执行特定任务,无论是安装和处理汽车零件、分拣物品、焊接还是组装零件。
然而,美国正在竞相开发通用机器人,即能够与人类竞争的人形机器人,重点在于家庭和制造业。 Figure 03,这位陪同美国第一夫人梅拉尼娅·特朗普
出席白宫活动的人形机器人,就是一个例子。
我一直在完善我的图表 pic.twitter.com/u7trMda7eM
—— Tesla Optimus (@Tesla_Optimus) 9 月 6, 2025
Figure 03 由 Figure AI 制造。这家位于芝加哥的机器人公司于 10 月推出了这款第三代人形机器人,用于家庭环境和处理高容量制造业。特斯拉的 Optimus 采取了类似的方向,尽管主要重点将放在工厂。埃隆·马斯克表示,Optimus 的家庭使用将在工厂成功后跟进。
Optimus 带来了许多承诺。马斯克在 2 月表示,Optimus 将成为“有史以来最大的产品”,并占特斯拉的 80%。他接着说,太阳能驱动的 Optimus+PV 将成为第一个现实版的科幻机器人,能够利用太空中的材料复制自身。
虽然中国已经深入部署,但美国才刚刚开始商业化生产。Figure AI 去年启动了一个高容量制造设施 BotQ,年产能可达 1.2 万台人形机器人。特斯拉正准备在今年夏天晚些时候启动第一条生产线。其目标是在 2027 年开始大规模生产时,每年制造 100 万台机器人。
似乎大多数美国大公司主要将人形机器人作为其旗舰产品。除了 Figure 03 和 Optimus 之外,还有 Agility Robotics 的 Digit 和 Apptronik 的 Apollo。波士顿动力(Boston Dynamics)现在也有 Atlas。今年早些时候,据报道 OpenAI 建立了其人形机器人实验室。
不要只是阅读加密货币新闻,要真正理解它。订阅我们的通讯。 免费。

Ibiam Wayas
Ibiam Wayas自2019年起一直负责加密货币新闻报道。他在尼日利亚国家开放大学攻读计算机科学专业。他的作品曾刊登于多个加密货币新闻平台,包括Coinfomania、Crypto News Australia和AltcoinBuzz。凭借其在计算机科学领域的背景,他目前专注于加密货币、机器人技术和长寿领域的新闻。









