






- 米国と中国は、明らかに異なるロボット工学戦略を追っている。
- 中国は商業的に有用なロボットを優先する一方、米国は汎用ヒューマノイドロボットを追及している。
- マーク・キューバン氏は、ヒューマノイドが 5-10 年後に惨敗すると考えている。
日本は産業用ロボットの稼働在庫の規模においてアメリカよりも大きな市場であるにもかかわらず、米国と中国は、台頭するロボティクス競争において最も注目されている2つの国である。しかし、より広範なAI競争を見れば、これはそれほど驚くべきことではない。
AIモデルにおける競争、人材、資金は圧倒的に米国と中国に集中している。しかし、この分野では、米国は中国を明確に凌駕している。
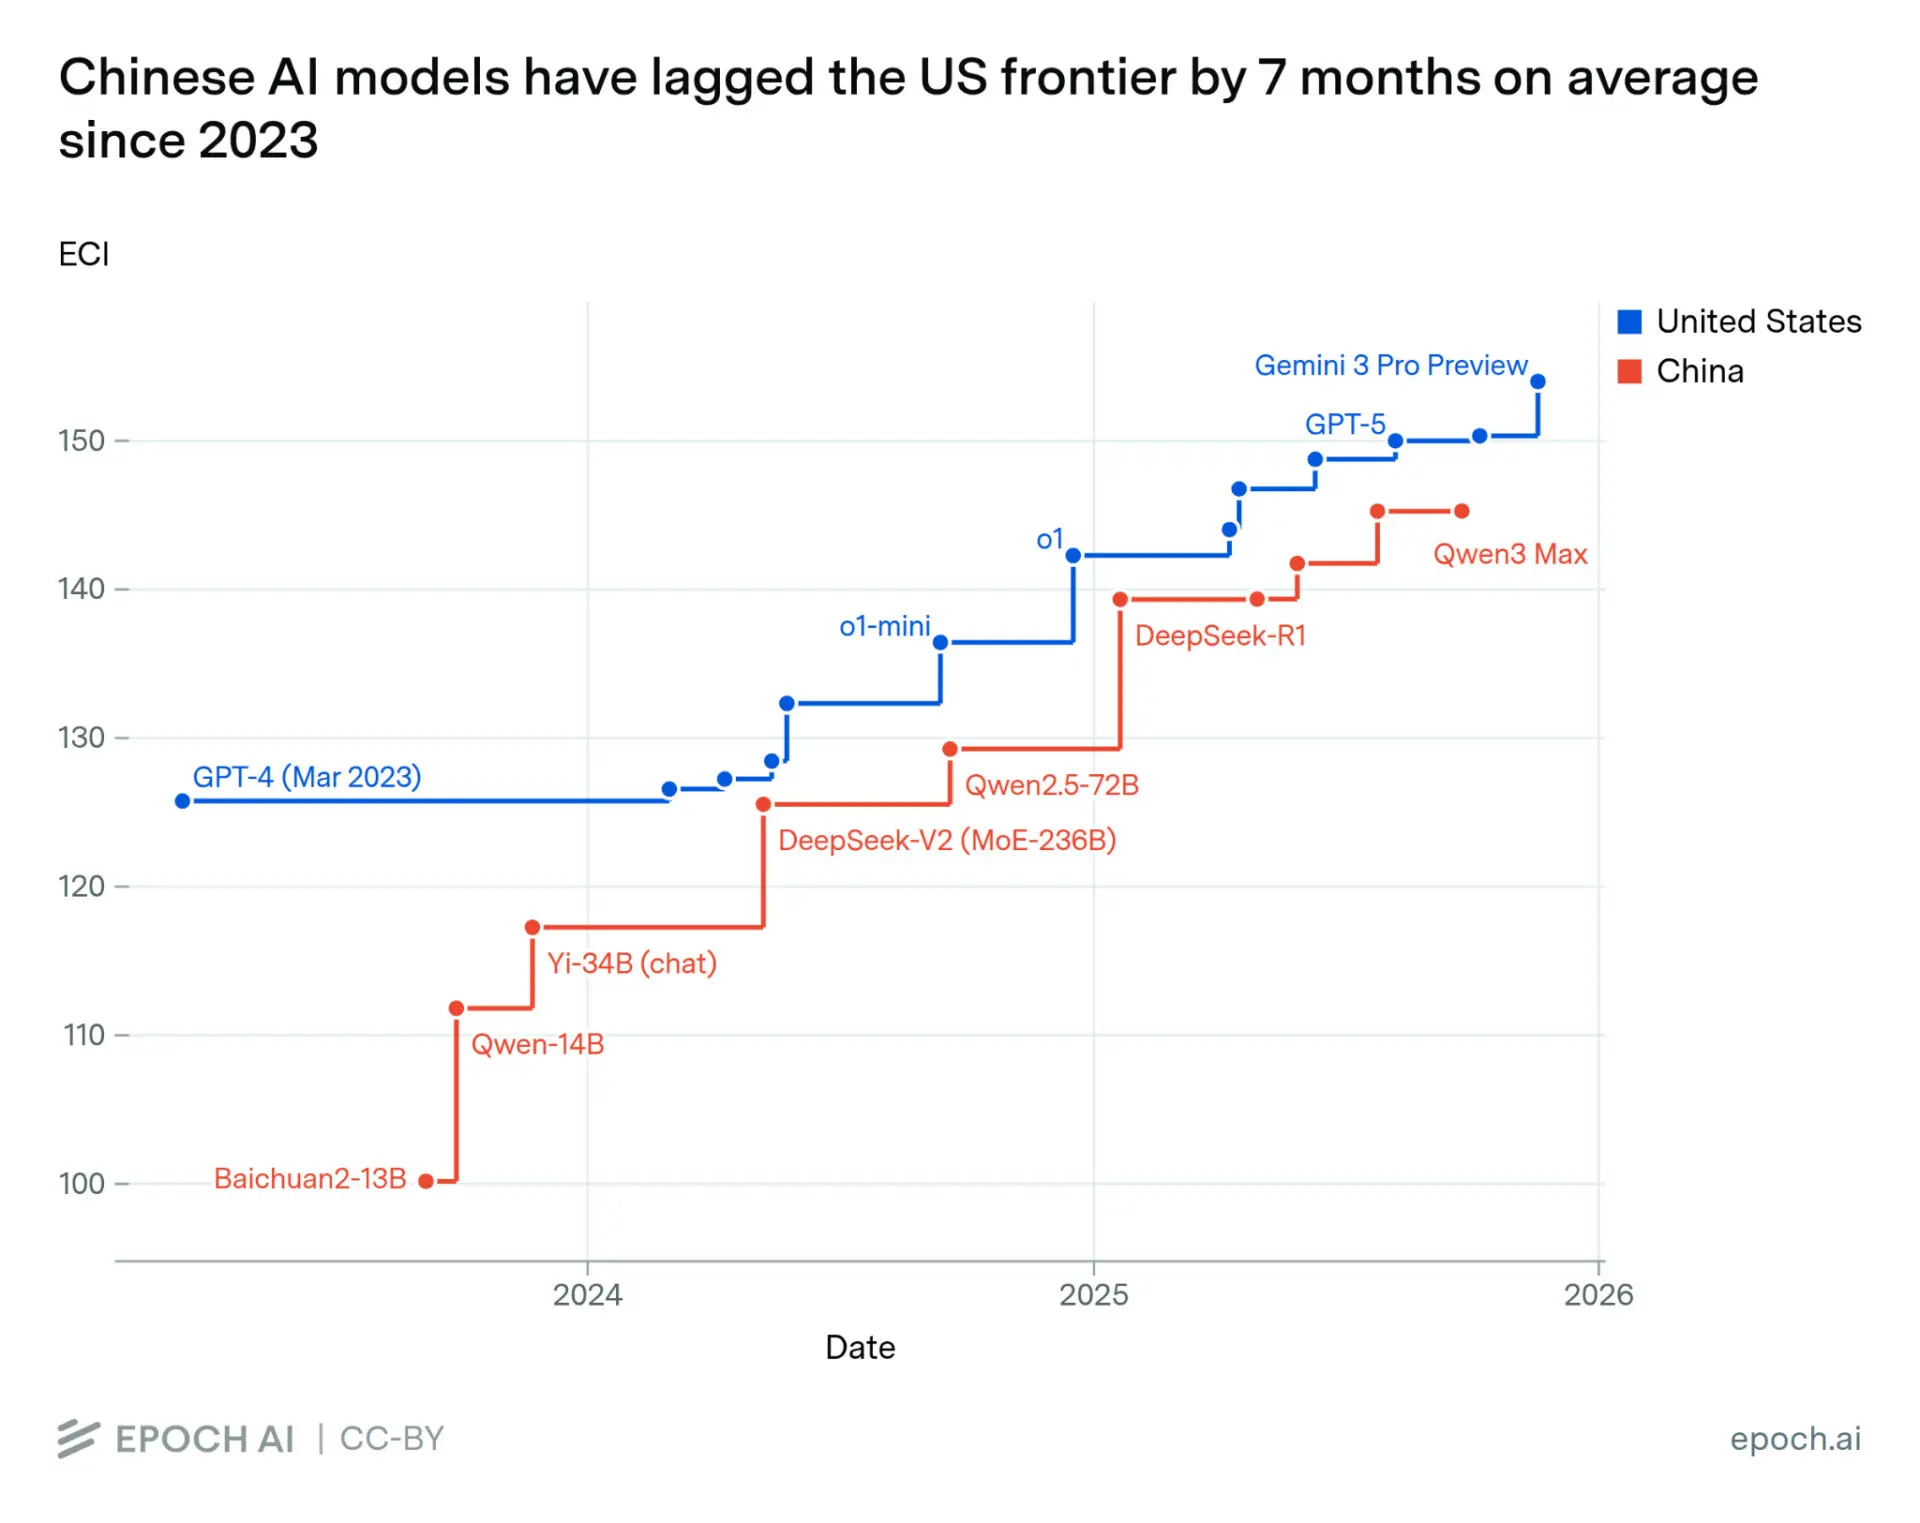
アメリカは2年前に1,091億ドルの民間AI資金を集めたのに対し、中国は93億ドルにとどまった。ただし、北京は政府主導のイニシアチブによって低い民間資金を部分的に補っている。 Epoch Capabilities Indexによると、中国のAIモデルは2023年以降、平均して7ヶ月遅れで米国モデルに追いついていない。
米国のAI創業者たちはこれについて活発に発言している。しかし、物理的AI(Physical AI)になると話は別だ。両国のテクノ国家はグローバルなロボティクス業界で主導権を握るために競争しているが、それぞれの国にとってゴールラインは異なるように思われる。
勝者を選ぶのは時期尚早だが、中国は 稼働中の産業用ロボットの数において、すでに米国を上回っている。
中国のロボティクスエコシステムの現状
中国は昨年、米国と比較して工場のロボット設置台数が約10倍多かった。中国は安価なロボットを急速に拡大・量産しており、米国や韓国のロボティクス企業は、国内メーカーにとって公平な競争環境を整えるために関税の導入を迫られた。
7月 Chang Cheによるインサイト, 中国の政治、社会、テクノロジーを取材するライターは、中国がこのようなペースで走行している理由を説明している。
要点は、北京が省レベルに至るまで、ロボット、あるいは中国の政策文書で記述される「具現化された知能(embodied intelligence)」の追求に熱心であることだ。
政府が論文で具現化AIの導入を開始した直後、中国でのロボットへの関心は急増した。今月早些に全国人民代表大会で審議された最新の「第14次五カ年計画(2026–2030)」でもその傾向は続いている。Cheの書き込みによれば、教授たちはロボット起業家へと転じ、学生やVC(ベンチャーキャピタル)は相談を求めた。役人さえも、ロボティクスを自らの地域に根付かせることに同様に熱意を示していた。
それは一種の競争となり、地方政府の間で、共産党内での昇進がGDP、投資、産業生産量などの経済パフォーマンス指標と強く結びついていることを踏まえ、役人たちは個人的な関心から地元企業を支援していた。
一例として、CheはPsiBotの共同創業者であるビクトル・ワン氏に言及している。彼は、ロボットを訓練するための遠隔操作センターを設立するよう、自治体から無言のオファーを受けていた。政府間の競争の集合的な結果は、単独の原因でなくても、今日の中国で見られる急速なロボティクス開発に寄与している。
では、なぜ中国はロボティクスに全額を投じているのか?
政府文書でも言及されているように、直ちに2つの理由が思い浮かぶ。一つは労働力不足、二つ目は産業用自動化である。
中国は歴史上最も急速に高齢化している人口を抱えている。さらに、人口は減少し続けている。ロイター通信は、2024年に3年連続で人口が減少したと報じ、全体として労働力と消費者の減少を意味している。同国は5,000万人のブルーカラー労働者の不足に直面すると予想されている。そのため、若者が働きたがらない役割を埋めるために、産業用およびヒューマノイドロボットに注目している。
この人口動態危機は、中国が産業用自動化も追求している理由と密接に関連しており、中国のロボットが最も応用されている分野でもある。国際ロボット連盟(IFR)によると、昨年中国の工場には29万5,000台のロボットが設置され、過去最高の年間総数となった。
中国は他の目的よりも、有用な産業用ロボットをより多く製造しており、それには理由がある。北京の焦点は、現実世界で実用性を見つけられる商業用ロボットを作ることにある。思い出してほしい、政府がロボティクスを強く推進しているのには、そもそもの理由がある。
Cheは、中国のロボットメーカーに提供される資金には、商業化要件が伴っていると記している。したがって、彼らは言うなれば無意味なことに追従する余裕がない。そして、そこがグローバルなロボティクス戦争において中国が米国と異なる点である。
米国と中国には異なるゴールラインがある
中国にとっての焦点は、実経済に適合する商業化可能なロボットを作ることにある。中国のメーカーは主に、車の部品の取り付けや取り扱い、アイテムの仕分け、溶接、部品の組み立てなど、特定のタスクを非常に良く実行できるヒューマノイドや産業用ロボットを構築している。
一方、米国は、家庭や製造業に焦点を当て、人間と競争できる汎用ロボット、ヒューマノイドへと競争を加速させている。 米国ファーストレディ、メラニア・トランプと共にホワイトハウスイベントに出席したFigure 03は、その一例である。
Figure 03はFigure AIによって構築されている。シカゴに拠点を置くロボティクス企業は、10月に家庭環境での使用や高ボリュームな製造業務向けに、その第3世代ヒューマノイドロボットを発表した。テスラのOptimusも同様の方向性を取っているが、主な焦点は工場にある。イーロン・マスク氏は、Optimusの家庭での使用は工場の成功に続くだろうと述べた。
私のフィギュア pic.twitter.com/u7trMda7eMに取り組んでいる
— Tesla Optimus (@Tesla_Optimus) 9月 6日、 2025
Optimusには多くの約束がある。マスク氏は2月、Optimusが「史上最大の製品」になり、テスラの80%を占めると述べた。さらに、太陽光発電式のOptimus+PVは、宇宙の材料を使用して自身を複製できるSFロボットの実世界版の第一号になると続けた。
中国がすでに導入の深みに入っている間、米国はまだ商業生産に向けて温めている段階である。Figure AIは昨年、年間最大1万2,000台のヒューマノイドを製造できる容量を持つ高ボリューム製造施設「BotQ」を立ち上げた。テスラは今夏後半に最初の生産ラインの準備を進めている。2027年に大規模生産が始まる際には、年間100万台のロボット製造を目標としている。
また、大手米国の企業はほとんどがヒューマノイドを主力製品として推進しているように思われる。Figure 03やOptimusに加え、Agility RoboticsのDigitやApptronikのApolloといったヒューマノイドが存在する。Boston Dynamicsも現在、Atlasを有している。今年初頭、OpenAIがヒューマノイドラボを構築したと報じられた。
米国が汎用ヒューマノイドの追求でどれほど成功するかは未知数だが、マーク・キューバン氏のような人物は特に楽観的ではない。キューバン氏はTBPNとのライブストリーム中に、ヒューマノイドは「存続期間が5年程度で、その後悲惨な失敗をするだろう。もしかしたら10年かもしれない」と述べた。
最も賢明な暗号通貨の専門家たちはすでに私たちのニュースレターを読んでいます。あなたも参加しませんか? 彼らに加わりましょう。

イビアム・ワイヤス
イビーム・ワイヤスは2019年から暗号資産ニュースを担当しています。ナイジェリア国立公開大学でコンピュータサイエンスを専攻し、Coinfomania、Crypto News Australia、AltcoinBuzzなど、さまざまな暗号資産ニュースプラットフォームで執筆活動を行ってきました。コンピュータサイエンスのバックグラウンドを活かし、現在は暗号資産、ロボティクス、長寿に関するニュースに注力しています。









