




Le sénateur Lummis exprime son soutien à la banque ouverte et à l'accès aux actifs numériques
 Collins J. Okoth
3 min de lecture
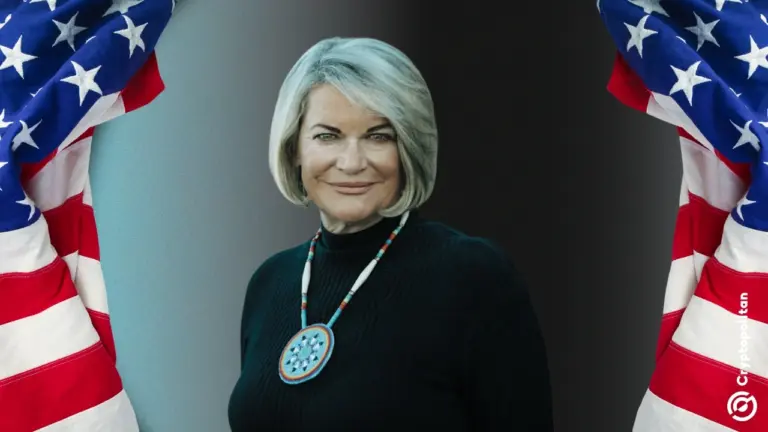
- La sénatrice Cynthia Lummis (R-WY) a approuvé la règle sur la banque ouverte du CFPB (Consumer Financial Protection Bureau).
- La règle sur la banque ouverte fait partie de la loi Dodd-Frank, qui impose l'accès des consommateurs à leurs données.
- Le CFPB a indiqué que la croissance rapide des services de finance numérique l'a incité à intensifier sa surveillance dans ce domaine.
La sénatrice Cynthia Lummis, présidente du sous-comité bancaire du Sénat sur les actifs numériques, a exprimé un fort soutien à la règle de banque ouverte de la CFPB, exhortant l'agence à la maintenir intacte. La banque ouverte est imposée par la section 1033 de la loi Dodd-Frank, qui exige que les consommateurs aient accès à leurs données financières et en soient propriétaires.
Lummis a déclaré dans une lettre adressée à la CFPB, selon laquelle les grandes banques ont montré qu'elles restreindront l'accès aux individus et aux industries ciblés avec lesquels elles sont en désaccord pour des raisons politiques, y compris les églises, les fabricants d'armes, les actifs numériques et même le président Donald Trump lui-même.
La sénatrice du Wyoming a souligné que les opposants aux actifs numériques ne devraient pas être habilités à réécrire les règles en leur faveur, à augmenter les coûts ou à étouffer l'innovation. Elle estime que mettre en place de tels obstacles pousserait les entreprises à l'étranger et affaiblirait le leadership de l'Amérique dans la FinTech.
Lummis affirme que la banque ouverte est cruciale pour l'intégration des actifs numériques
La sénatrice a reconnu que bien qu'elle soit en désaccord avec de nombreuses dispositions de la loi Dodd-Frank, la section sur la banque ouverte reste un point lumineux. Elle a souligné que la banque ouverte est cruciale pour intégrer les actifs numériques dans l'économie américaine en favorisant la concurrence.
La banque ouverte permet également aux consommateurs de partager leurs données avec les échanges de cryptomonnaies et les émetteurs de stablecoins, facilitant des paiements moins chers et plus rapides.
Lummis a également déclaré que la règle facilite le partage par les clients de leurs données bancaires avec des outils financiers tiers comme PayPal et Venmo. Elle permet également l'accès aux services financiers pour les communautés rurales via les téléphones et les ordinateurs. La sénatrice a ajouté que ces outils facilitent la construction de crédit avec des modèles de notation alternatifs qui utilisent les données bancaires ou de transaction pour prouver la capacité de remboursement.
« Les outils FinTech peuvent offrir des options de paiement, de financement et de facturation plus flexibles qui s'alignent sur ce flux de trésorerie (par exemple, vérifier les revenus en temps réel, crédit dynamique) mais uniquement si les consommateurs ont le contrôle de leurs données pour utiliser ces outils. »
–Sen. Cynthia Lummis, Sénatrice du Wyoming
Lummis estime également que la banque ouverte soutient les petites entreprises et les exploitations agricoles avec un meilleur accès au crédit et un flux de trésorerie stable. Elle a souligné que les commerces de quartier, les agriculteurs et les éleveurs à travers le Wyoming dépendent de revenus irréguliers, et que la banque ouverte les aide à automatiser les paiements, à réduire la poste et les déplacements, à améliorer la détection de la fraude et la budgétisation, et à éviter les frais de retard.
De plus, Lummis a déclaré que la banque ouverte donne aux résidents du Wyoming accès à des outils tiers qui augmentent leurs options pour comparer les produits financiers adaptés.
La CFPB établit des directives pour protéger l'innovation
Dans sa lettre, Lummis a affirmé que la CFPB a l'opportunité de protéger l'innovation en établissant des directives qui placent les consommateurs aux commandes de leurs données. Elle a souligné que cela leur permet d'utiliser les tiers dont ils ont besoin pour gérer leur avenir financier.
La sénatrice affirme que les États-Unis restent le foyer de l'innovation financière, et que les actifs numériques sont la prochaine frontière dans le domaine financier. Elle a ajouté que les Américains devraient accueillir les constructeurs responsables, et non les enterrer sous la paperasse. Lummis pense que donner aux consommateurs leur liberté et permettre aux entreprises de concourir équitablement est une situation gagnant-gagnant pour tous.
La CFPB a déclaré se concentre principalement sur l'établissement de directives claires qui exigent des prêteurs qu'ils évaluent la capacité des emprunteurs à rembourser les hypothèques, décourageant ainsi les pratiques de prêt risquées. L'agence a également affirmé qu'elle aide les consommateurs à prendre des décisions éclairées en s'assurant qu'ils reçoivent des informations claires et faciles à comprendre sur les différents termes financiers.
La CFPB a divulgué que la croissance rapide des services de finance numérique l'a incitée à renforcer sa surveillance dans ce domaine. Le bureau a déclaré qu'il s'efforce de s'assurer que les consommateurs utilisant des plateformes numériques et ceux utilisant des services financiers conventionnels reçoivent le même niveau de protection. Son objectif est de trouver un équilibre entre la protection des consommateurs et l'innovation, en s'assurant que les technologies financières bénéficient aux consommateurs sans exposition excessive au risque.
Si vous lisez ceci, vous êtes déjà en avance. Restez ainsi grâce à notre newsletter.
Avertissement. Les informations fournies ne constituent pas des conseils en matière d'investissement. Cryptopolitan.com ne saurait être tenue responsable des investissements réalisés sur la base des informations fournies sur cette page. Nous recommandons vivement de mener vos propres recherches et/ou de consulter un professionnel qualifié avant de prendre toute décision d'investissement.
Collins J. Okoth
Collins Okoth est journaliste et analyste de marché avec 8 ans d'expérience dans la couverture de la crypto-monnaie et de la technologie. Il est Analyste Financier Certifié et détient un diplôme en mathématiques actuarielles. Collins a précédemment travaillé chez Geek Computer et CoinRabbit en tant qu'auteur et rédacteur.









