



La senadora Lummis expresa su apoyo al open banking y al acceso a activos digitales
 Collins J. Okoth
3 min de lectura
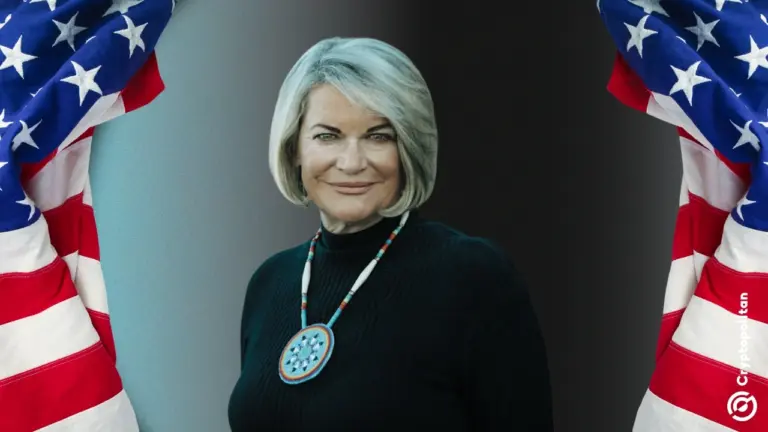
- La senadora Cynthia Lummis (R-WY) ha respaldado la norma de open banking de la CFPB (Consumer Financial Protection Bureau).
- La norma de open banking forma parte de la Ley Dodd-Frank, que exige el acceso de los consumidores a sus datos.
- La CFPB reveló que el rápido crecimiento de los servicios de finanzas digitales la ha llevado a intensificar su supervisión en este ámbito.
La senadora Cynthia Lummis, presidenta del Subcomité Bancario del Senado sobre Activos Digitales, expresó un firme apoyo a la norma de open banking de la CFPB, instando a la agencia a mantenerla intacta. El open banking está mandado por la sección 1033 de la Ley Dodd-Frank, que requiere que los consumidores tengan acceso y propiedad de sus datos financieros.
Lummis dijo en una carta a la CFPB, señaló que los grandes bancos han demostrado que restringirán el acceso a individuos e industrias específicas con las que no están de acuerdo por razones políticas, incluidas iglesias, fabricantes de armas, activos digitales e incluso el propio presidente Donald Trump.
La senadora de Wyoming enfatizó que los opositores de los activos digitales no deben tener la facultad de reescribir las normas en su favor, aumentar los costes o frenar la innovación. Cree que levantar tales barreras impulsará a las empresas al extranjero y debilitará el liderazgo de Estados Unidos en FinTech.
Lummis afirma que el open banking es crucial para la integración de los activos digitales
La senadora reconoció que, aunque discrepa con muchas de las disposiciones de la Ley Dodd-Frank, la sección de banca abierta sigue siendo un punto destacado. Señaló que la banca abierta es crucial para integrar los activos digitales en la economía de EE. UU. al promover la competencia.
La banca abierta también permite a los consumidores compartir sus datos con exchanges de criptomonedas y emisores de stablecoins, facilitando pagos más baratos y rápidos.
Lummis también dijo que la norma facilita que los clientes compartan su datos bancarios con herramientas financieras de terceros como PayPal y Venmo. También permite el acceso a servicios financieros para comunidades rurales a través de teléfonos y computadoras. La senadora añadió que estas herramientas facilitan la construcción de crédito mediante modelos de puntuación alternativos que utilizan datos bancarios o de transacciones para demostrar la capacidad de pago.
“Las herramientas fintech pueden ofrecer opciones de pago, financiación e facturación más flexibles que se alineen con ese flujo de caja (por ejemplo, verificación de ingresos en tiempo real, crédito dinámico), pero solo si los consumidores tienen control sobre sus datos para utilizar estas herramientas.”
–Sen. Cynthia Lummis, Senadora por Wyoming
Lummis también cree que la banca abierta apoya a las pequeñas empresas y operaciones agrícolas con mejor acceso al crédito y un flujo de caja estable. Señaló que las tiendas familiares, agricultores y ganaderos de todo Wyoming dependen de ingresos irregulares, y la banca abierta les ayuda a automatizar pagos, reducir gastos de correo y viajes, mejorar la detección de fraudes y la planificación presupuestaria, y evitar cargos por retraso.
Además, Lummis señaló que la banca abierta ofrece a los residentes de Wyoming acceso a herramientas de terceros que amplían sus opciones para comparar productos financieros adecuados.
La CFPB establece directrices para proteger la innovación
En su carta, Lummis afirmó que la CFPB tiene la oportunidad de proteger la innovación estableciendo directrices que pongan a los consumidores al mando de sus datos. Destacó que esto les permite utilizar los terceros necesarios para gestionar su futuro financiero.
La senadora afirma que EE. UU. sigue siendo el hogar de la innovación financiera y que los activos digitales son la próxima frontera en el ámbito financiero. Añadió que los estadounidenses deben dar la bienvenida a los constructores responsables, no enterrarlos bajo burocracia. Lummis cree que otorgar libertad a los consumidores y permitir que las empresas compitan en igualdad de condiciones es un beneficio mutuo para todos.
La CFPB dijo se centra principalmente en establecer directrices claras que obliguen a los prestamistas a evaluar la capacidad de pago de los prestatarios para hipotecas, desalentando prácticas de préstamo arriesgadas. La agencia también afirmó que ayuda a los consumidores a tomar decisiones informadas asegurando que reciban información clara y fácil de entender sobre diferentes términos financieros.
La CFPB reveló que el rápido crecimiento de los servicios financieros digitales la ha impulsado a fortalecer su supervisión en este ámbito. La agencia indicó que trabaja para garantizar que los consumidores que utilizan plataformas digitales y aquellos que recurren a servicios financieros tradicionales reciban el mismo nivel de protección. Su objetivo es lograr un equilibrio entre la protección al consumidor y la innovación, asegurando que las tecnologías financieras beneficien a los consumidores sin exponerlos a riesgos indebidos.
Las mentes más inteligentes del mundo cripto ya leen nuestro boletín. ¿Quieres unirte? Únete a ellos.
Aviso de responsabilidad. La información proporcionada no es un consejo de trading. Cryptopolitan.com no asumimos responsabilidad alguna por las inversiones realizadas basándose en la información proporcionada en esta página. Recomendamos encarecidamente la investigación independiente y/o la consulta con un profesional calificado antes de tomar cualquier decisión de inversión.
Collins J. Okoth
Collins Okoth es periodista y analista de mercados con 8 años de experiencia cubriendo criptomonedas y tecnología. Es Analista Financiero Certificado y tiene un grado en Matemáticas Actuariales. Collins ha trabajado previamente con Geek Computer y CoinRabbit como escritor y editor.









