






JP Morgan afferma che le normative MiCA dell'UE probabilmente favoriranno le stablecoin denominate in euro


- Le nuove normative MiCA entrate in vigore il 30 dicembre dovrebbero aumentare la domanda di stablecoin denominate in euro.
- Attualmente, le stablecoin ancorate all'euro rappresentano solo lo 0,12% della quota di mercato.
- Solo le stablecoin conformi possono essere utilizzate come coppie di negoziazione nei mercati regolamentati.
Il settore crypto voleva una regolamentazione e ora ce l'ha – con MiCA dell'UE. Si potrebbe pensare che venga accolto favorevolmente a prima vista. Ma no. Le normative MiCA hanno causato notti insonni al settore crypto. Tuttavia, offrono anche dei benefici.
Secondo JPMorgan (JPM), le regolamentazioni MiCA dell'UE, entrate in vigore il 30 dicembre 2024, dovrebbero aumentare la domanda di stablecoin denominate in euro.
Attualmente, le stablecoin ancorate all'euro rappresentano solo lo 0,12% della quota di mercato delle stablecoin. Tuttavia, MiCA ha il potenziale per far crescere questa cifra promuovendo l'adozione di stablecoin in euro da parte delle banche e degli istituti finanziari europei per soddisfare le esigenze dei clienti e gli insediamenti finanziari basati su blockchain.
Gli analisti di JPM guidati da Nikolaos Panigirtzoglou hanno scritto, “Con MiCA, solo le stablecoin conformi possono essere utilizzate come coppie di negoziazione nei mercati regolamentati, spingendo gli exchange dell'UE ad adeguare le proprie offerte.”
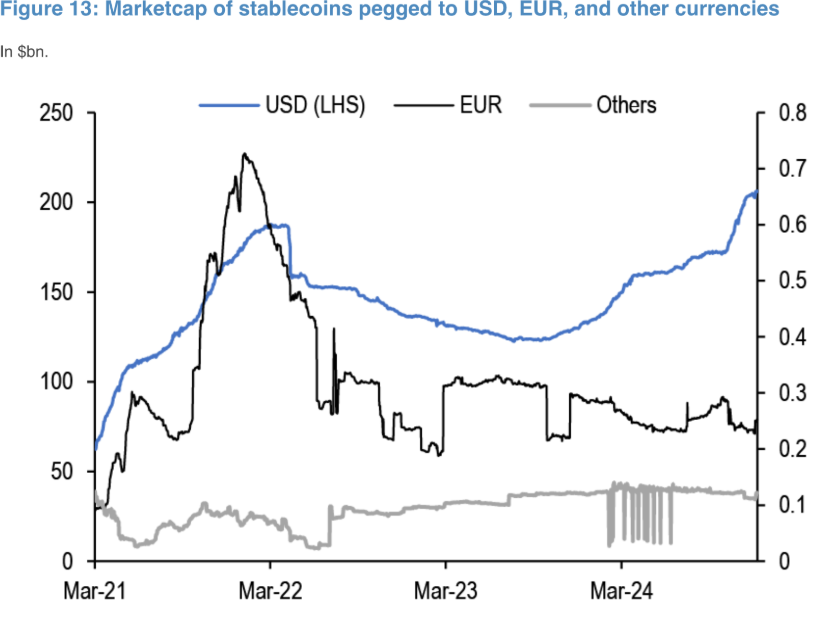
Gli analisti hanno citato come esempi significativi la stablecoin EURCV di Societe Generale e il prossimo lancio di una stablecoin da parte di BBVA in partnership con Visa.
L'impatto di MiCA sulle stablecoin globali
Il rapporto ha rilevato che gli emittenti di stablecoin, come Tether, sono tenuti a ottenere licenze di negoziazione nell'UE e a mantenere riserve sostanziali presso istituzioni europee secondo le nuove normative.
Ciò ha portato al rafforzamento delle stablecoin conformi, come EURC di Circle. Le stablecoin non conformi, come EURT di Tether, hanno incontrato difficoltà. Già Coinbase ha rimosso USDt di Tether, citando preoccupazioni sulla conformità alle normative MiCA dell'UE.
Tuttavia, la banca ha dichiarato che Tether continua a essere una "forza dominante" nel mercato globale delle stablecoin nonostante le sfide affrontate. Si osserva inoltre che Tether è ampiamente utilizzato nei mercati asiatici, dove vi sono meno restrizioni.
Il rapporto ha inoltre sottolineato che l'investimento di Tether in emittenti di stablecoin conformi al MiCA, come Quantoz Payments, dimostra il suo impegno a mantenere una presenza nell'UE. Piattaforme come Binance e Crypto.com hanno scelto di attendere prima di intraprendere qualsiasi azione, in attesa di chiarimenti sulla situazione.
Va notato che, a dicembre, l'organizzazione ha rivelato di aver effettuato anche un investimento in StablR, un emittente europeo di stablecoin.
In generale, gli analisti hanno dichiarato che l'impatto a lungo termine del MiCA sul mercato delle criptovalute potrebbe essere positivo, poiché potrebbe attrarre investitori istituzionali e promuovere l'adozione di stablecoin ancorate all'euro.
Tuttavia, sebbene introduca costi di conformità più elevati, è probabile che gli Stati Uniti adottino la propria legislazione sulle criptovalute sotto l'amministrazione Donald Trump in arrivo, mentre l'UE compie questo passo normativo.
Regolamentazioni MiCA e le loro richieste per il settore delle criptovalute
La prima cosa che le regolamentazioni MiCA hanno fatto è stata eliminare le stablecoin algoritmiche. Apparentemente, il MiCA non considera le stablecoin algoritmiche come token riferiti ad asset, poiché mancano di riserve esplicite associate a qualsiasi asset convenzionale.
Ciò implica essenzialmente che le stablecoin algoritmiche sono vietate ai sensi del regolamento MiCA. Le nuove normative richiederanno che le stablecoin siano riconosciute dal MiCA e sostenute da una riserva liquida con un rapporto 1:1.
Il MiCA ha dichiarato che il suo obiettivo esplicito è salvaguardare la stabilità finanziaria e la sovranità monetaria del mercato europeo. Di conseguenza, le normative relative alle stablecoin, in particolare quelle concernenti gli emittenti varianti, sono piuttosto rigorose.
Pertanto, prima di elencare o offrire pubblicamente i propri asset nell'UE, gli individui che intendono emettere EMT e ART devono ottenere l'autorizzazione. L'emittente deve fornire tale autorizzazione, a meno che non conceda espressamente per iscritto il consenso a un'altra parte di farlo.
È importante notare che il MiCA non utilizza il termine "stablecoin"; sia gli ART che gli EMT sono considerati stablecoin.
Dopo aver pubblicato un whitepaper e notificato la propria autorità di vigilanza, le istituzioni creditizie autorizzate possono offrire o elencare gli EMT. Gli emittenti di ART basati nell'UE sono soggetti a requisiti aggiuntivi, tra cui l'approvazione del loro whitepaper prima della pubblicazione.
Più importante, l'Autorità Bancaria Europea potrebbe classificarli come "significativi" in base a criteri specifici, sottoponendoli a normative e supervisioni più rigorose. È qui che le stablecoin basate nell'UE trarranno beneficio.
Se stai leggendo questo, sei già avanti. Resta così con la nostra newsletter.
Dichiarazione di responsabilità. Le informazioni fornite non costituiscono consigli di trading. Cryptopolitan.com non si assume alcuna responsabilità per eventuali investimenti effettuati sulla base delle informazioni fornite in questa pagina. Si consiglia vivamente di effettuare ricerche indipendenti e/o consultare un professionista qualificato prima di prendere qualsiasi decisione di investimento.

Florence Muchai
Florence si occupa di notizie relative a criptovalute, gaming, tecnologia e AI da oltre 6 anni. I suoi studi in Informatica presso l'Università Meru di Scienze e Tecnologia e in Gestione delle Emergenze e Diplomazia Internazionale presso il MMUST le hanno fornito eccellenti competenze linguistiche, osservative e tecniche. Florence ha lavorato al VAP Group e come editor per diverse testate specializzate in criptovalute.









