






- 新しい米国政権下では、規制がより親和的になると予想されています。
- 英国では、2025年が暗号資産にとって好ましい年となるという期待が高まっています。
- MiCA法およびEUの旅行規則は2025年に施行され、暗号資産活動における税務監督が強化されます。
規制における単一のミスが、立法担当者に対して刑務所行きや数百万ドルの損失をもたらす可能性があります。したがって、世界中の投資家は、デジタル資産の保有、取引、収益化に伴う税務上の影響を理解する必要があります。以下は、2025年が法に対してどのように向き合うかです。
規制環境は複雑で絶えず変化しており、米国、英国、およびEUはそれぞれ独自の税制、税率、免税措置を実施しています。
PaybisのCEO、コンスタンチン・ヴァシレンコは次のように助言しています。「暗号通貨に触れた多くの人は、当初、税務報告や保有資産の把握が必要になるとは考えていませんでした。しかし、2025年から税制当局の監視が強化される予定であるため、積極的に備えることが重要です。"
米国の暗号通貨税制
米国では、暗号通貨はデジタル資産として分類されます。したがって、国内歳入庁(IRS)はこれを株式、債券、その他の資本資産と同じように扱います。
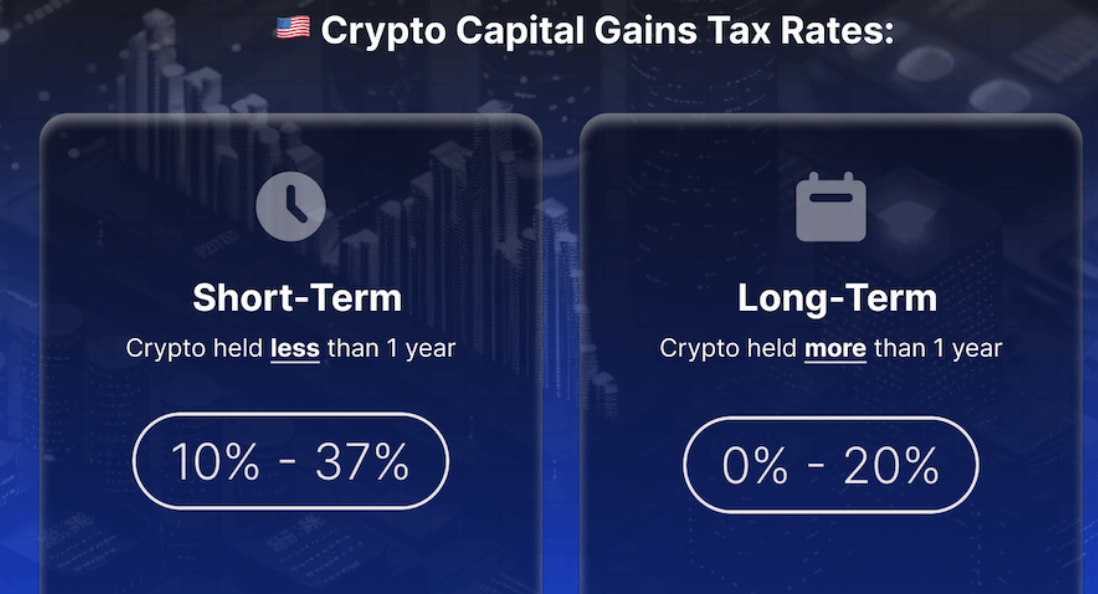
暗号通貨からの利益は、それが資本利得とみなされるか所得とみなされるかによって、異なる税率で課税されます。これは、暗号通貨の購入方法と保有期間によって決定されます。
米国の暗号通貨税務要件は、デジタル資産の使用方法によって異なります。これは、異なる活動が課税対象または非課税の事象として分類されるためです。
例えば、現金で暗号通貨を購入して単に保有しているだけでは、税金は発生しません。暗号通貨を売却し、収益が「実現」された場合にのみ税金が課されます。
適格な慈善団体への暗号通貨寄付の場合、慈善控除の対象となる可能性があります。同様に、贈与として受け取った暗号通貨は、ステーキングなどの課税対象の活動で売却または使用されるまで、通常は非課税です。
米国では、暗号通貨を購入した価格よりも高い価格で売却した場合、資本利得税が課されます。一方、損失は控除可能な場合があります。ビットコインをイーサリアムに取引するなど、ある暗号通貨から別の暗号通貨への交換は、ある資産を売却して別の資産を取得することになるため、課税対象事象とみなされます。
同様に、商品やサービスの購入に暗号通貨を使用する場合、IRSはこれを売却とみなすため、資本利得税を支払う必要があります。
また、所得を発生させる暗号通貨活動は課税対象となります。企業が暗号通貨であなたに支払う場合、それはあなたの税額控除区分に従って課税所得とみなされます。
同様に、商品やサービスとの交換で暗号通貨を受け取った場合、それは所得として申告する必要があります。マイニングによる暗号通貨の収益は、受け取ったコインの公正市場価値に応じて課税所得となります。ステーキング報酬は課税され、負債は受け取った時点での支払いの価値によって決定されます。
ただし、一部の暗号通貨資産は少数のケースで証券と見なされてきました。これにより誤解が生じていました。しかし、新政権の下では、規制はより友好的になると予想されています。
2025における英国の規制枠組み
英国のHMレベニュー・アンド・カスタムズ(HMRC)は、暗号通貨を資産として定義しています。この区別は、暗号通貨取引からの利益または損失が資本利得税の対象となることを意味します。
資本利得税(CGT)は、暗号通貨の処分(売却、商品購入への使用、ある暗号通貨から別の暗号通貨への交換、デジタル資産の譲渡など)に対して課されます。
税率は高額所得者にとって特に大きく、最大24%に達します。しかし、基本税率の納税者は、免税枠を超える利益に対して10%の税率を支払います。
基本税率および高額税率の納税者ともに、最初の£3,000の利益に対して免税措置が適用されます。これにより、より多くの人々が暗号通貨業界に関与するようになっています。
ただし、これらの利益が納税者を高額税率の範囲に引き上げる場合、より高いCGT税率が適用されます。
特定の暗号通貨活動は、資本利得に加えて所得税の対象となります。マイニングからの利益や、雇用報酬として得られた暗号通貨は所得として課税されます。
なお、暗号通貨で支払う雇用主は、自分自身と従業員の両方に対して国民保険料を計算する必要があります。報酬として受け取った暗号通貨の追加利益は、通常CGTの対象となります。
英国は、米国と競争できるほど暗号通貨に親和的な国を目指することに興味を示しています。これにより、2025年は同国において暗号通貨にとって良い年になるという期待が高まっています。
EU内の暗号通貨税制は、投資を抑制する可能性があります
ヨーロッパのほとんどの国は、暗号通貨を財産として扱い、売却、交換、支払いなどからの収益に課税します。ただし、これらの課税の性質は国によって大きく異なります。
ドイツでは、暗号通貨資産は私的なお金として分類されます。一方、1年以上保有している場合、収益は非課税です。これは長期投資を促進します。ただし、1年以内に売却すると、所得税率は最大45%となり、所得が€10,908を超える場合、5.5%の連帯税が課されます。
一方、スペインは暗号通貨の利益を通常の所得として課税します。これは保有期間に関係なく、19%から28%の税率範囲に該当する人々に適用されます。暗号通貨取引や保有に対する厳格な報告要件も適用されます。
また、以前は緩やかな暗号通貨税制で知られていたポルトガルも、規制を強化しました。現在の税率は14.5%から53%の範囲で、基本税率は28%の資本利得税であり、マイニング事業には特別な控除があります。
現在、EUは暗号資産(MiCA)規制の分野で市場の調和を目指しています。
今後、MiCA立法とEUのトラベルルールが2025年に発効し、マネーロンダリング対策(AML)および金融犯罪対策に重点が置かれます。
これらの措置により、税務監督が強化され、より多くの暗号通貨活動が地方当局の監視対象となる見込みです。暗号通貨業界はこのニュースを好んでいませんが、EU諸国における暗号通貨投資に影響を与える可能性があります。
最も賢明な暗号通貨の専門家たちはすでに私たちのニュースレターを読んでいます。あなたも参加しませんか? 彼らに加わりましょう。
免責事項。 ここに提供される情報は取引助言ではありません。 Cryptopolitan.com 当社は、このページに提供される情報に基づいて行われたいかなる投資に対しても責任を負いません。いかなる投資判断を下す前に、独立した調査および/または資格を有する専門家への相談を強く推奨します。

Florence Muchai
フローレンスは過去6年間、暗号資産、ゲーム、テクノロジー、AIに関するニュースを報道してきました。メルウ科学技術大学でのコンピュータ学およびMMUSTでの災害管理と国際外交の学習により、言語能力、観察力、技術スキルを十分に備えています。フローレンスはVAPグループで勤務し、複数の暗号資産メディアハウスで編集者として活躍しました。









