






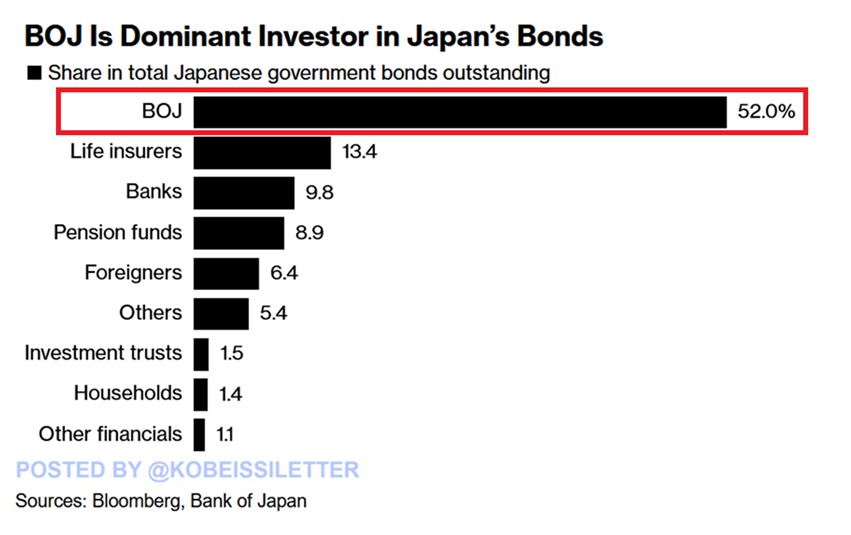
La Banque du Japon détient 52% de toutes les obligations d'État domestiques


- La Banque du Japon détient désormais 52,0 % de l'ensemble des obligations d'État japonaises, pour un total de 4,1 billions de dollars.
- La courbe des taux au Japon s'infléchit plus rapidement qu'aux États-Unis, au Royaume-Uni ou en Allemagne, créant une forte tension sur les marchés.
- Les investisseurs comme Vanguard achètent des obligations à long terme, mais la demande des assureurs-vie et étrangère reste faible.
La Banque du Japon a officiellement pris le contrôle de 52,0 % de toutes les obligations d'État japonaises, selon les données de Bloomberg. Cela signifie que plus de la moitié de l'ensemble du marché de la dette du pays est désormais détenue par la banque centrale.
Les assureurs-vie ne détiennent que 13,4 %, les banques détiennent 9,8 % et les fonds de pension ne portent que 8,9 %. En chiffres bruts, la dette totale du gouvernement japonais s'élève à 7,8 billions de dollars, la BOJ détenant à elle seule 4,1 billions de dollars de ce montant. Les seuls gouvernements avec des charges de dette plus importantes sont les États-Unis et la Chine.
Ce niveau de propriété ne s'est pas produit du jour au lendemain. Le Japon s'appuie sur sa banque centrale pour soutenir le marché depuis des années. Mais maintenant, il atteint un mur.
Le gouvernement est coincé par la hausse des coûts, la baisse de la demande et une économie trop fragile pour supporter le poids d'une telle dette. Chaque nouvelle obligation qu'il émet approfondit simplement le trou.
Les rendements à long terme bondissent alors que la liquidité du marché s'effondre
Depuis avril, l'écart entre les rendements des obligations japonaises à 10 ans et à 30 ans a augmenté d'environ 50 points de base, un mouvement marqué plus important que ce qui a été observé aux États-Unis, au Royaume-Uni ou en Allemagne. Cette hausse est liée à l'incertitude mondiale croissante, notamment avec Donald Trump de retour à la Maison Blanche.
Le nouveau programme de dépenses de l'Allemagne a également fait monter les rendements à long terme mondiaux. Mais la courbe japonaise évolue plus rapidement et plus violemment que le reste.
Certains investisseurs n'attendent pas de découvrir où cela va mener. Takashi Fujiwara, directeur de fonds principal chez Resona Asset Management Co., a déclaré, « La hausse de la volatilité a aggravé le sentiment des courtiers et provoqué un assèchement de la liquidité. Les rendements super-long terme ont atteint leur pic et devraient se stabiliser. » C'est un point de vue, mais tout le monde n'est pas d'accord.
D'autres achètent toujours. Vanguard et RBC BlueBay Asset Management ont tous deux continué à acquérir des obligations d'État japonaises à 30 ans. Ales Koutny, responsable des taux internationaux chez Vanguard, a déclaré : « Nous pensons que la courbe s'aplatira. Les échéances de deux à dix ans se vendront et l'extrémité longue a trouvé son nouveau niveau de liquidation de 2,5 % à 3 %. » Il voit la récente calme des marchés comme une raison pour laquelle le BoJ pourrait enfin commencer à se resserrer.
Mais la demande est fragile. Shinichiro Kadota, responsable de la stratégie FX et taux chez Barclays Securities Japan Ltd., a souligné : « La demande des assureurs-vie est la clé pour la stabilisation éventuelle des obligations à 30 ans, et nous n'avons vraiment entendu parler d'aucune intention d'achat. »
Si les assureurs restent sur la touche, il ne restera peut-être personne pour rattraper le couteau qui tombe.
Les investisseurs étrangers interviennent mais ne parviennent pas à combler l'écart
La demande étrangère augmente, mais elle reste insuffisante. Les investisseurs étrangers auraient ajouté une quantité record d'obligations japonaises au premier trimestre, mais ils représentent toujours une petite partie du marché. Tomoaki Shishido, stratège senior yen taux chez Nomura Securities Co., a déclaré :
« Il est peu probable que les investisseurs étrangers et les fonds de pension deviennent des acheteurs stables de super-longues JGBs en substitution des assureurs-vie, et il sera difficile de compenser complètement le manque à gagner de la demande. »
Le gouvernement ne facilite pas les choses. L'offre nette – c'est-à-dire les nouvelles ventes d'obligations moins les rachats – est canalisée vers l'extrémité longue. Il y a plus d'offre de dette à 30 ans que quiconque ne le souhaite. Le résultat est des rendements plus élevés, des prix plus faibles et une pression croissante sur la BOJ pour qu'elle achète davantage ou se retire.
Omori de Mizuho a averti : « Pour la BOJ, la question est de savoir jusqu'où et à quelle vitesse elles peuvent laisser ces taux à long terme augmenter avant que cela ne mette trop de pression sur le reste de l'économie. » La banque centrale marche sur un fil, essayant d'équilibrer l'inflation croissante, les besoins fiscaux et les pressions des taux d'intérêt mondiaux, sans laisser le système financier s'effondrer.
Pendant ce temps, le gouvernement fait face à des coûts de service de la dette insensés. Avec le Premier ministre Shigeru Ishiba se préparant pour les élections de la Chambre des conseillers prévues en juillet, il doit dépenser à court terme pour gagner des voix. En même temps, les dépenses de défense augmentent, ajoutant une pression à long terme sur un budget déjà tendu au-delà de la rupture.
Si vous lisez ceci, vous êtes déjà en avance. Restez ainsi grâce à notre newsletter.
Avertissement. Les informations fournies ne constituent pas des conseils en matière d'investissement. Cryptopolitan.com ne saurait être tenue responsable des investissements réalisés sur la base des informations fournies sur cette page. Nous recommandons vivement de mener vos propres recherches et/ou de consulter un professionnel qualifié avant de prendre toute décision d'investissement.

Jai Hamid
Jai Hamid couvre les cryptomonnaies, les marchés boursiers, la technologie, l'économie mondiale et les événements géopolitiques qui affectent les marchés depuis 6 ans. Elle a travaillé avec des publications axées sur la blockchain, notamment AMB Crypto, Coin Edition et CryptoTale, sur des analyses de marché, des entreprises majeures, la réglementation et les tendances macroéconomiques. Elle est diplômée de la London School of Journalism et a partagé à trois reprises des analyses du marché des cryptomonnaies sur l'une des principales chaînes de télévision d'Afrique.









