








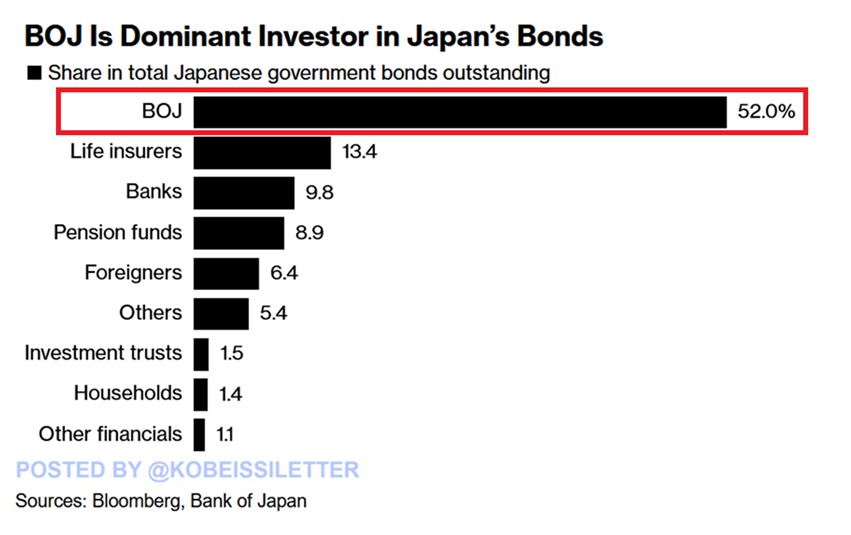
- El Banco de Japón ahora posee el 52,0 % de todos los bonos del gobierno japonés, lo que equivale a 4,1 billones de dólares.
- La curva de tipos de interés de Japón se está empinando más rápido que en Estados Unidos, Reino Unido o Alemania, lo que genera una gran tensión en los mercados.
- Inversores como Vanguard están comprando bonos a largo plazo, pero la demanda de las aseguradoras de vida y extranjera sigue siendo débil.
El Banco de Japón ha tomado oficialmente el control del 52,0% de todos los bonos del gobierno japonés, según datos de Bloomberg. Eso significa que más de la mitad de todo el mercado de deuda del país ahora está en poder del banco central.
Las aseguradoras de vida solo poseen el 13,4%, los bancos poseen el 9,8% y los fondos de pensión llevan solo el 8,9%. En números brutos, la deuda total del gobierno de Japón se sitúa en 7,8 billones de dólares, con el BOJ poseyendo solo 4,1 billones de dólares de eso. Los únicos gobiernos con cargas de deuda más grandes son los Estados Unidos y China.
Este nivel de propiedad no ocurrió de la noche a la mañana. Japón ha estado dependiendo de su banco central para apoyar el mercado durante años. Pero ahora, está chocando contra un muro.
El gobierno está acorralado por los costos crecientes, la demanda decreciente y una economía demasiado frágil para soportar el peso de tanta deuda. Cada nuevo bono que emite solo profundiza el agujero.
Los rendimientos a largo plazo saltan cuando la liquidez del mercado se descompone
Desde abril, la diferencia entre los rendimientos de los bonos japoneses a 10 y 30 años ha crecido unos 50 puntos básicos, un movimiento agudo que es mayor que lo visto en EE. UU., el Reino Unido o Alemania. El salto está vinculado a la creciente incertidumbre global, especialmente con Donald Trump de vuelta en la Casa Blanca.
El nuevo programa de gastos de Alemania también ha empujado hacia arriba los rendimientos a largo plazo globales. Pero la curva de Japón se está moviendo más rápido y violentamente que el resto.
Algunos inversores no están esperando para averiguar hacia dónde va esto. Takashi Fujiwara, gerente de fondos principal en Resona Asset Management Co., dijo, «El aumento de la volatilidad empeoró el sentimiento de los dealers y causó que la liquidez se secara. Los rendimientos súper largos han alcanzado su punto máximo y es probable que se estabilicen». Esa es una opinión, pero no todos están de acuerdo.
Otros siguen comprando. Vanguard y RBC BlueBay Asset Management han estado adquiriendo bonos del gobierno japonés a 30 años. Ales Koutny, jefe de tipos de interés internacionales en Vanguard, dijo: «Pensamos que la curva se aplanará. Los vencimientos de dos a diez años se venderán y el extremo largo ha encontrado su nuevo nivel de liquidación del 2,5% al 3%». Ve la calma comercial reciente como una razón por la que el BOJ podría finalmente empezar a estrecharse.
Pero la demanda es inestable. Shinichiro Kadota, jefe de estrategia de FX y tipos de interés en Barclays Securities Japan Ltd., señaló: «La demanda de las aseguradoras de vida es la clave para la estabilización eventual de los bonos a 30 años, y realmente no hemos escuchado ninguna intención de comprar».
Si las aseguradoras se mantienen al margen, puede que no quede nadie para atrapar el cuchillo que cae.
Los inversores extranjeros intervienen pero no logran llenar la brecha
La demanda extranjera está creciendo, pero aún no es suficiente. Se informa que los inversores extranjeros añadieron una cantidad récord de bonos japoneses en el primer trimestre, pero aún representan una pequeña parte del mercado. Tomoaki Shishido, estratega senior de tipos de interés en yenes en Nomura Securities Co., dijo:
«Es poco probable que los inversores extranjeros y los fondos de pensión se conviertan en compradores estables de JGB súper largos como sustituto de las aseguradoras de vida, y será difícil compensar completamente la falta de demanda».
El gobierno no está facilitando las cosas. La oferta neta, es decir, nuevas ventas de bonos menos redenciones, se está canalizando hacia el extremo largo. Hay más oferta de deuda a 30 años de la que cualquiera quiere. El resultado son rendimientos más altos, precios más débiles y una creciente presión sobre el BOJ para que compre más o se retire.
Omori de Mizuho advirtió: «Para el BOJ, la pregunta es hasta dónde y qué tan rápido pueden dejar que estos tipos a largo plazo corran antes de que esto ejerza demasiada presión sobre el resto de la economía». El banco central está caminando sobre una cuerda floja, tratando de equilibrar la inflación creciente, las necesidades fiscales y las presiones de los tipos de interés globales, todo sin permitir que el sistema financiero se desmorone.
Mientras tanto, el gobierno enfrenta costos de servicio de deuda insanos. Con el primer ministro Shigeru Ishiba preparándose para las elecciones de la cámara alta previstas para julio, tiene que gastar a corto plazo para ganar votos. Al mismo tiempo, el gasto de defensa está en aumento, añadiendo presión a largo plazo a un presupuesto que ya está tenso más allá del límite.
No te limites a leer noticias sobre criptomonedas. Entiéndelas. Suscríbete a nuestro boletín. Es gratis.
Aviso de responsabilidad. La información proporcionada no es un consejo de trading. Cryptopolitan.com no asumimos responsabilidad alguna por las inversiones realizadas basándose en la información proporcionada en esta página. Recomendamos encarecidamente la investigación independiente y/o la consulta con un profesional calificado antes de tomar cualquier decisión de inversión.

Jai Hamid
Jai Hamid ha estado cubriendo criptomonedas, mercados bursátiles, tecnología, la economía global y los eventos geopolíticos que afectan a los mercados durante los últimos 6 años. Ha trabajado con publicaciones centradas en blockchain, incluidas AMB Crypto, Coin Edition y CryptoTale, en análisis de mercado, grandes empresas, regulación y tendencias macroeconómicas. Se graduó en la London School of Journalism y ha compartido tres veces sus conocimientos sobre el mercado de criptomonedas en una de las principales cadenas de televisión de África.









