






Die NYSE bittet die SEC um die Zulassung von tokenisierten Aktien und ETFs – Hier ist das Problem dabei

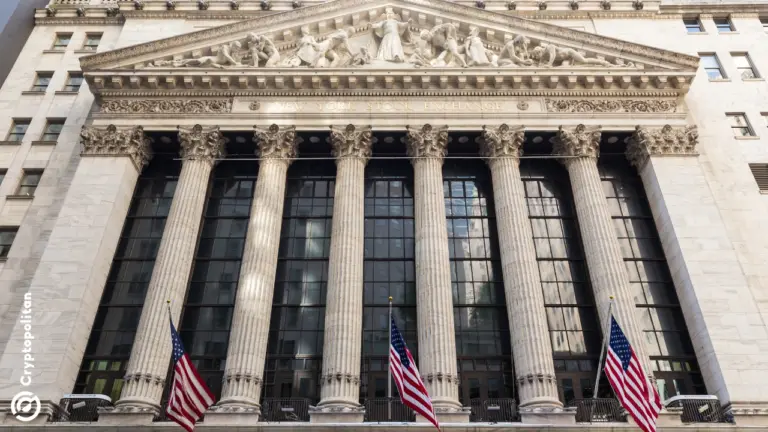
- Die NYSE möchte, dass die SEC tokenisierte Aktien und ETFs an ihrer Börse handelbar macht.
- Der Plan sieht vor, DTC zur Abwicklung und zum Clearing qualifizierter Wertpapiere in Token-Form zu nutzen.
- Tokenisierte Aktien müssten über dieselben CUSIP-Codes, Ticker-Symbole, Rechte, Dividenden und Stimmrechte verfügen wie reguläre Aktien.
Die NYSE der Intercontinental Exchange (ICE) bittet die SEC um die Genehmigung einer Regeländerung, die den Handel mit tokenisierten Aktien und börsengehandelten Produkten an der Börse ermöglicht.
In der SEC-Bekanntmachung heißt es, dass die Behörde die Öffentlichkeit um Kommentare bittet. Das bedeutet, dass Anleger, Makler, Emittenten und Marktteilnehmer den Regulierungsbehörden ihre Meinung mitteilen können, bevor diese Angelegenheit weiter in das System eindringt.
Die NYSE ermöglicht es qualifizierten Unternehmen, DTC für die Token-Abrechnung im regulären Markt zu nutzen.
Der Antrag der NYSE würde die Regel 7.50 für tokenisierte Wertpapiere schaffen und die Regeln 1.1, 7.36, 7.37 und 7.41 ändern. Diese Abschnitte betreffen Definitionen, Orderanzeige, Orderpriorisierung, Ausführung, Routing, Clearing und Abwicklung. Die Börse gibt an, dass ihr aktueller Regelkatalog den Handel mit tokenisierten Wertpapieren dort nicht zulässt.
Daher haben qualifizierte Unternehmen keinen klaren Weg, eine Order zu erteilen, die in Token-Form abgewickelt wird. Der Plan hängt von einem Pilotprojekt der Depository Trust Company ab, das mit einem No-Action-Brief des SEC-Personals vom 11. Dezember 2025 verbunden ist. Die NYSE sagt auch, dass der Vorschlag einem ähnlichen Weg wie Nasdaq (NDAQ) folgt.
Das Setup ist begrenzt. Nur Mitgliedsunternehmen, die am DTC-Pilotprojekt teilnehmen können, würden es nutzen. Die Wertpapiere müssen sich auch für dieses Programm qualifizieren. Der Einreichungsbericht bezeichnet die Unternehmen als „DTC Eligible Participants“ und die Vermögenswerte als „DTC Eligible Securities“. Dazu können genehmigte Aktien und börsengehandelte Produkte gehören. Es handelt sich also nicht um einen willkürlichen Crypto-Wrapper, der über Wall Street geworfen wird. Es ist ein Plan für regulierte Wertpapiere, die bereits im Marktsystem verankert sind.
Die NYSE gibt an, dass diese tokenisierten Wertpapiere im nationalen Marktsystem und nicht auf einer separaten Blockchain-Plattform gehandelt würden. DTC würde die Trades in Token-Form abwickeln und begleichen, wenn ein qualifiziertes Unternehmen diese Abwicklung bei der Ordereingabe wählt. Die Order läuft weiterhin über die NYSE. Das Backend würde den Token-Prozess des Pilotprojekts nutzen.
Die Börse möchte, dass die tokenisierte Version und die Standardversion im selben Orderbuch stehen. Dies ist nur möglich, wenn das tokenisierte Wertpapier in den relevanten Aspekten dem normalen Wertpapier entspricht. Es muss dieselbe CUSIP-Nummer und denselben Ticker haben, mit der regulären Klasse fungibel sein und den Inhabern dieselben Rechte und Vorrechte gewähren.
Tokenisierte Aktien schaffen Risiken, die durch Regeländerungen nicht beseitigt werden können
Die NYSE gibt an, dass das bestehende, vom Kongress geschaffene Wertpapiersystem tokenisierte Wertpapiere bereits abdeckt. Die Börse sagt, dass die Blockchain-Abrechnung keine separate Marktstruktur, breite Ausnahmen oder neue Handelskanäle benötigt.
Sie verweist auf ältere Marktveränderungen wie dezimale Preisgestaltung, elektronischen Handel, ETFs und andere Produkte, die im Laufe der Zeit in regulierte Märkte eingeführt wurden. Die Börse sagt, dass tokenisierte Wertpapiere mit normalen Wertpapieren gehandelt werden können, während die Schutzmaßnahmen des nationalen Marktsystems aufrechterhalten bleiben.
Das Problem ist die Anhäufung von Risiken. Tokenisierung ist nicht einfach. Anleger, Makler, Custody-Teams, Compliance-Mitarbeiter und Back-Office-Mitarbeiter müssen neue Begriffe, neue Speicherprozesse, neue Abwicklungsdetails und neue Fehlerquellen lernen. Das kann kleinere Unternehmen blockieren, Kunden verwirren und die Kosten erhöhen. Wall Street kann sagen, dass die Infrastruktur bereitsteht. In Ordnung. Die Menschen, die die Infrastruktur nutzen, müssen immer noch wissen, wohin die Reise geht.
Preisschwankungen sind ein weiteres Problem. Tokenisierte Vermögenswerte auf Sekundärmärkten können stark schwanken, und Verluste können schnell eintreten. Die Bewertung kann auch unübersichtlich werden, wenn sich die Tokenisierung über notierte Aktien hinaus auf Vermögenswerte ausbreitet, die selten, dünn gehandelt oder schwer zu bewerten sind, wie Sammlerstücke. Dieselbe Technologie schafft nicht überall dieselbe Preisqualität.
Die Steuerberichterstattung kann ebenfalls zu einem Kopfschmerz werden. Die Regeln für tokenisierte Vermögenswerte können von Land zu Land unterschiedlich sein. Der Verkauf oder Handel kann zu einer schmerzhaften Berichterstattungsarbeit führen, wenn Blockchain-Aufzeichnungen, Broker-Dateien und Steuerformulare nicht sauber übereinstimmen. Custody ist genauso ernst. Token benötigen eine starke Speicherung. Wenn Schlüssel, Konten oder interne Kontrollen versagen, können Vermögenswerte verloren gehen, gestohlen oder falsch behandelt werden.
Dann kommt das Problem des alten Systems. Der traditionelle Finanzsektor verlässt sich auf rechtliche Aufzeichnungen, Makler, Übertragungsstellen, Clearingstellen und Abwicklungsregeln, die über Jahrzehnte aufgebaut wurden. Tokenisierte Vermögenswerte passen möglicherweise nicht in jeden Teil dieses Systems.
Einige Verbindungen werden schwer zu erstellen sein. Einige könnten unter Druck brechen. Einige funktionieren möglicherweise überhaupt nicht. Das ist das eigentliche Problem in der NYSE-Einreichung.
Die klügsten Krypto-Köpfe lesen bereits unseren Newsletter. Lust dabei? Mach mit.
Haftungsausschluss. Die bereitgestellten Informationen stellen keine Anlageberatung dar. Cryptopolitan.com übernimmt keine Haftung für Investitionen, die auf den auf dieser Seite bereitgestellten Informationen basieren. Wir empfehlen dringend, vor der Entscheidung für eine Anlage unabhängige Recherchen durchzuführen und/oder sich mit einem qualifizierten Fachmann beraten zu lassen.

Jai Hamid
Jai Hamid berichtet seit sechs Jahren über Kryptowährungen, Aktienmärkte, Technologie, die globale Wirtschaft und geopolitische Ereignisse, die die Märkte beeinflussen. Sie hat für auf Blockchain spezialisierte Publikationen wie AMB Crypto, Coin Edition und CryptoTale Marktanalysen, Berichte über große Unternehmen, Regulierung und makroökonomische Trends verfasst. Sie hat die London School of Journalism besucht und dreimal Krypto-Marktanalysen in einem der führenden Fernsehsender Afrikas vorgestellt.









