




كيف يمكن لقواعد الضرائب على العملات المشفرة في الولايات المتحدة والمملكة المتحدة والاتحاد الأوروبي أن تؤثر على استثمارات عام 2025


- في الإدارة الأمريكية الجديدة، يُتوقع أن تكون اللوائح أكثر ودية.
- في المملكة المتحدة، ارتفعت التوقعات بأن يكون عام 2025 جيدًا للعملات المشفرة.
- ستدخل تشريعات MiCA وقاعدة السفر التابعة للاتحاد الأوروبي حيز النفاذ في عام 2025، مما يعزز الرقابة الضريبية على أنشطة العملات المشفرة.
يمكن أن تؤدي خطأ واحد في لوائح العملات المشفرة إلى السجن أو فقدان ملايين الدولارات للمشرعين. ونتيجة لذلك، يحتاج المستثمرون في جميع أنحاء العالم إلى فهم الآثار الضريبية لامتلاك وتداول وكسب الأصول الرقمية. إليك كيف يواجه عام 2025 القانون.
مساحة التنظيم معقدة ومتغيرة باستمرار، مع تنفيذ الولايات المتحدة والمملكة المتحدة والاتحاد الأوروبي كل منها لقوانين ضريبية ومعدلات واستثناءات فريدة.
نصح الرئيس التنفيذي لشركة Paybis كونستانتين فاسيلينكو: "لم يكن العديد من الأفراد الذين جربوا العملات المشفرة على دراية في البداية بأنهم سيحتاجون إلى حساب الإبلاغ الضريبي والاحتفاظ. ومع ذلك، مع خطط الأنظمة الضريبية لزيادة تدقيقها بدءًا من عام 2025، من الضروري أن تكون استباقيًا.".
سياسات الضرائب على العملات المشفرة في الولايات المتحدة
في الولايات المتحدة، تصنف العملات المشفرة كأصل رقمي. بالتالي، تعامل مصلحة الضرائب الداخلية (IRS) معها بنفس طريقة الأسهم والسندات والأصول الرأسمالية الأخرى.
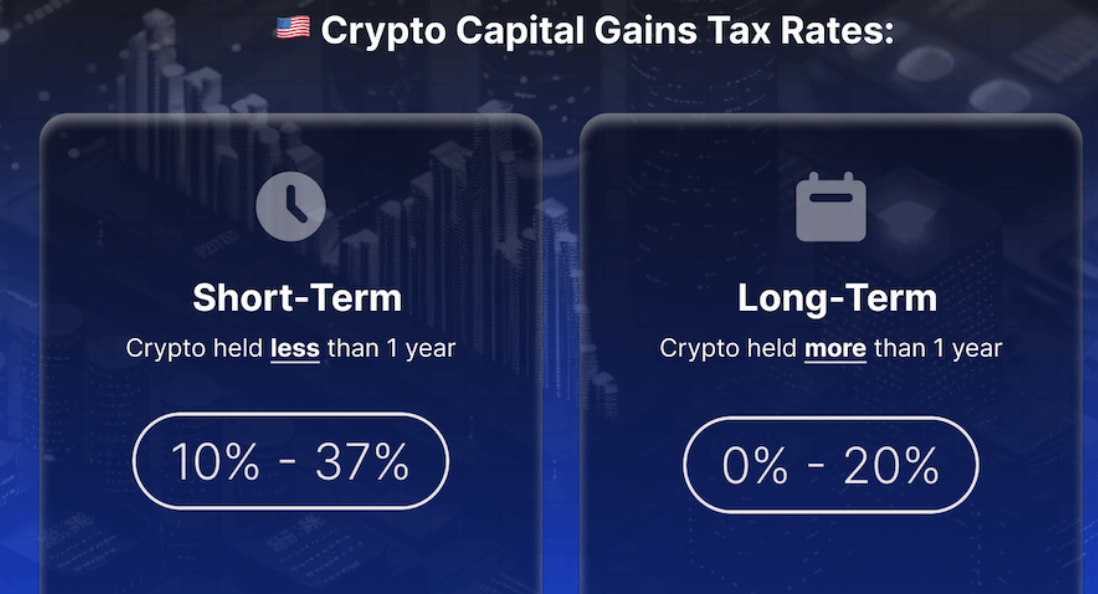
تخضع الأرباح من العملات المشفرة للضرائب بمعدلات مختلفة اعتمادًا على ما إذا كانت تعتبر أرباحًا رأسمالية أو دخلًا. يتم تحديد ذلك بناءً على كيفية شراء العملة المشفرة وكم من الوقت تم الاحتفاظ بها.
تختلف متطلبات الضرائب على العملات المشفرة في الولايات المتحدة اعتمادًا على كيفية استخدام الأصول الرقمية الخاصة بك. هذا لأن الأنشطة المختلفة مصنفة كأحداث خاضعة للضريبة أو غير خاضعة للضريبة.
على سبيل المثال، شراء العملات المشفرة بالنقد والاحتفاظ بها فقط لا يؤدي إلى ضريبة. يتم دفع الضرائب فقط عند بيع العملة المشفرة، وتكون الأرباح "محققة".
في حالة التبرع بالعملات المشفرة لجمعية خيرية مؤهلة، قد يكون المرء مؤهلاً لخصم خيري. وبالمثل، فإن الحصول على العملات المشفرة كهدية يكون غالبًا معفيًا من الضرائب حتى يتم بيعها أو استخدامها في نشاط خاضع للضريبة مثل الرهان.
في الولايات المتحدة، عندما يتم بيع العملات المشفرة بسعر أعلى مما تم دفعه، تخضع لضريبة الأرباح الرأسمالية. ومع ذلك، قد تكون الخسائر قابلة للخصم. تحويل عملة مشفرة إلى أخرى، مثل تداول Bitcoin مقابل Ether، يعتبر حدثًا خاضعًا للضريبة. هذا لأنه ينطوي على بيع أصل للحصول على آخر.
وبالمثل، فإن استخدام العملات المشفرة لشراء السلع أو الخدمات يتطلب دفع ضريبة الأرباح الرأسمالية، لأن مصلحة الضرائب تعتبر هذا بيعًا.
أيضًا، تخضع أنشطة العملات المشفرة التي تولد الدخل للضريبة. إذا دفعت لك شركتك بالعملات المشفرة، فإنها تعتبر دخلًا خاضعًا للضريبة وفقًا لشرائح الضرائب الخاصة بك.
وبالمثل، يجب الإعلان عن تلقي العملات المشفرة مقابل المنتجات أو الخدمات كدخل. تولد تعدين العملات المشفرة دخلًا خاضعًا للضريبة اعتمادًا على القيمة السوقية العادلة للعملات المستلمة. تخضع مكافآت الرهان للضريبة، مع تحديد الالتزامات بناءً على قيمة المدفوعات عند استلامها.
ومع ذلك، في بعض الحالات، تم النظر في بعض الأصول المشفرة كأوراق مالية. هذا تسبب في سوء فهم. ولكن، مع الإدارة الجديدة، من المتوقع أن تكون اللوائح أكثر ودية.
إطار التنظيم في المملكة المتحدة في 2025
تعرف هيئة الإيرادات والجمارك البريطانية (HMRC) العملات المشفرة كأصول. هذا التمييز يعني أن أي أرباح أو خسائر من تداولات العملات المشفرة تخضع لضريبة الأرباح الرأسمالية.
تفرض ضريبة الأرباح الرأسمالية (CGT) على أي تصفية للعملات المشفرة. يشمل ذلك البيع، واستخدام العملات المشفرة لشراء المنتجات، وتبديل عملة مشفرة بأخرى، ومنح الأصول الرقمية.
يمكن أن تكون معدلات الضرائب كبيرة، خاصة للدخل المرتفع، حيث تصل إلى 24٪. ولكن، يدفع دافعو الضرائب بمعدل أساسي ضريبة بنسبة 10٪ على الأرباح فوق حد الإعفاء.
يحصل دافعو الضرائب بمعدل أساسي وأعلى الآن على إعفاء على أول 3000 جنيه إسترليني من الأرباح. هذا يجذب المزيد من الناس للانخراط في صناعة العملات المشفرة.
ومع ذلك، إذا وضعت هذه الأرباح دافع ضريبة في شريحة المعدل الأعلى، فسيكون مسؤولاً عن معدلات CGT الأعلى.
تخضع أنشطة معينة من العملات المشفرة لضريبة الدخل بالإضافة إلى الأرباح الرأسمالية. تخضع الأرباح من التعدين والعملات المشفرة المكتسبة كتعويض وظيفي كدخل.
ومع ذلك، يجب على أصحاب العمل الذين يدفعون بالعملات المشفرة حساب مساهمات التأمين الوطني لكل منهم وللموظفين. أي أرباح إضافية على العملات المشفرة المكتسبة كتعويض تخضع عادةً لـ CGT.
أظهرت المملكة المتحدة اهتمامًا بجعل الدولة ودية بما يكفي للعملات المشفرة للتنافس مع الولايات المتحدة. هذا رفع التوقعات بأن عام 2025 سيكون جيدًا للعملات المشفرة في الدولة.
سياسات الضرائب على العملات المشفرة داخل الاتحاد الأوروبي قد تثبط الاستثمارات
تعامل معظم الدول الأوروبية العملات المشفرة كأصول، وتضرب الأرباح من البيع والتبادل والدفع وما إلى ذلك. ومع ذلك، تختلف طبيعة هذه الرسوم بشكل كبير بين الدول.
في ألمانيا، تصنف الأصول المشفرة كأموال خاصة. من ناحية أخرى، تكون الأرباح معفاة من الضرائب إذا تم الاحتفاظ بها لأكثر من عام. هذا يعزز الاستثمار طويل الأجل. ومع ذلك، يؤدي البيع خلال عام إلى معدلات ضريبة الدخل تصل إلى 45٪، مع رسوم تضامن بنسبة 5.5٪ للدخل الذي يتجاوز 10,908 يورو.
على العكس من ذلك، تضرب إسبانيا أرباح العملات المشفرة كدخل عادي. هذا ينطبق على أولئك الذين تتراوح معدلاتهم بين 19٪ و28٪، بغض النظر عن مدة الاحتفاظ. تنطبق متطلبات الإبلاغ الصارمة أيضًا على تداول العملات المشفرة والاحتفاظ بها.
أيضًا، شددت البرتغال، التي كانت معروفة سابقًا بسياسة ضريبية فضفاضة للعملات المشفرة، على اللوائح. تتراوح المعدلات الحالية بين 14.5٪ و53٪، مع ضريبة أرباح رأسمالية أساسية بنسبة 28٪ واستثناءات خاصة لعمليات التعدين.
الآن، يعمل الاتحاد الأوروبي نحو التوحيد مع الأسواق في مجال لائحة الأصول المشفرة (MiCA).
في المستقبل، ستدخل تشريعات MiCA وقاعدة السفر الخاصة بالاتحاد الأوروبي حيز التنفيذ في عام 2025، مع التركيز على مكافحة غسل الأموال ومكافحة الجريمة المالية.
من المتوقع أن تؤدي هذه الإجراءات إلى تشديد الإشراف الضريبي، مما يجلب المزيد من أنشطة العملات المشفرة تحت تدقيق السلطات المحلية. لا تحب صناعة العملات المشفرة سماع هذا، وقد يؤثر ذلك على استثمارات العملات المشفرة في دول الاتحاد الأوروبي.
إذا كنت تقرأ هذا، فأنت متقدّم بالفعل. ابق هناك مع نشرتنا الإخبارية.
إخلاء مسؤولية. المعلومات المقدمة ليست نصيحة تداول. Cryptopolitan.com لا تتحمل أي مسؤولية عن أي استثمارات تتم بناءً على المعلومات المقدمة في هذه الصفحة. نوصي بشدة بإجراء بحث مستقل و/أو الاستعانة بمستشار مؤهل قبل اتخاذ أي قرارات استثمارية.

فلورنس موتشاي
تغطي فلورانس منذ 6 سنوات أخبار العملات الرقمية، والألعاب، والتكنولوجيا، والذكاء الاصطناعي. وقد زودتها دراستها لعلوم الحاسوب في جامعة ميرو للعلوم والتكنولوجيا، ودراسة إدارة الكوارث والدبلوماسية الدولية في MMUST بالمهارات اللغوية والملاحظة والتقنية اللازمة. عملت فلورانس في مجموعة VAP Group وككاتبة تحريرية في عدة وسائل إعلام متخصصة في العملات الرقمية.









