最新新闻

为您推荐

周度
掌握动态

最佳加密资讯直达您的邮箱。

美联储降息25个基点,表示2026年计划仅降息一次

1 分钟阅读 作者Jai HamidJai Hamid
美联储准备在2025年第三次降息
  • 美联储在2025年的第三次降息中将利率下调25个基点至3.5%–3.75%的目标区间,对未来走势没有明确信号。

  • 鲍威尔表示加息已无可能,但未来的降息将取决于数据,而这些数据可能因10月的政府停摆而失真。

  • 美联储将从12月12日开始每月购买400亿美元的短期国债,以重建银行准备金,但强调这不是量化宽松(QE)。

  • 根据LSEG数据,市场现在认为1月没有动作的可能性为78%,交易员预计政策利率将在2026年底达到3.1%。

实时报道

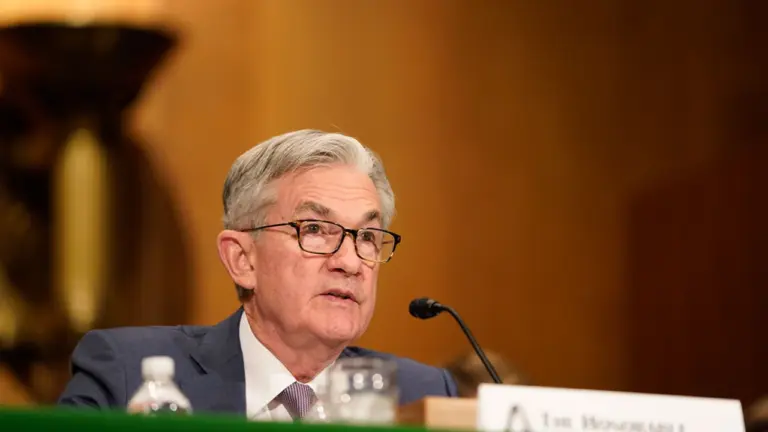
21:30 鲍威尔回避关于任期的讨论,对特朗普的批评不予置评,美联储独立性受到考验

随着新闻发布会接近尾声,杰罗姆·鲍威尔被问及他希望留下怎样的遗产。他的回答很简短。

“我真的希望在我离任时,能把一个经济状况非常好的局面交给继任者,”他说。这意味着通胀率为2%,劳动力市场强劲,仅此而已,不多不少。“这就是我的目标。”

当被问及卸任主席后是否计划继续留在美联储董事会时,鲍威尔没有给出任何暗示。“我专注于我作为主席的剩余任期,”他说。“关于这一点我没有新的信息可以告诉你。”

但政治因素显然正在渗入。

唐纳德·特朗普上周告诉记者,他将在明年年初任命一位新的美联储主席,并明确表示首要条件是此人支持立即降息。

在周二接受《政治报》采访时,特朗普表示,比此次25个基点的降息更为激进的举措将“更好”。

鲍威尔还回避了涉及美联储理事丽莎·库克的最高法院案件,特朗普正试图将其免职,此举在美国历史上无前例。

法院将于1月21日听取辩论,结果可能数十年来首次重塑美联储独立性的边界。

目前,鲍威尔对此保持沉默。但随着选举、人事任命和法律斗争接踵而至,他任期的最后几个月注定不会平静。

本直播活动已结束。
21:28 鲍威尔称降息无法解决住房短缺问题,归咎于关税导致通胀超预期

被问及房地产市场时,杰罗姆·鲍威尔并未表现出太多乐观情绪。他表示,美国正面临“一些非常严峻的挑战”,这些挑战无法仅靠微调利率来解决。

“我不认为降息25个基点会对人们产生太大影响,”他说。真正的问题在于供应。

“我们很长时间以来都没有为全国建造足够的住房,”鲍威尔解释说,并指出,这个问题涉及经济实惠的住房、单户住宅和多户出租房。

“住房将成为一个问题,”他直言不讳地说,“我们可以提高和降低利率,但我们实际上没有工具来解决结构性的住房短缺问题。

在谈到通货膨胀时,鲍威尔直接将目光指向关税,再次将其归咎于推高物价超出美联储2%的目标。他表示,物价上涨主要与特朗普政府实施的进口税增加有关,称这是一种“一次性的价格上涨”,仍然在系统中存在。

21:17 股市冲上新高,美联储推动市场上涨,小型股暴涨,而比特币依然低迷

周三市场在收盘时大幅上涨,投资者全面接受了美联储的第三次降息,使主要指数接近新高。

道琼斯工业平均指数飙升 587 点,上涨 1.2%,而标普 500 指数则上涨 0.8% 至 6,898,正式超越了 10 月的高点。纳斯达克综合指数上涨 0.5%,继续缓慢而稳定地攀升。

但当天最大的烟花来自小市值股票。

罗素2000指数飙升1.5%,创下历史新高,交易员纷纷涌入通常从借贷成本降低中受益最大的小盘股。

如果该指数收于2,531.16美元以上,将创下收盘纪录,为年初至今几乎上涨15%的突破行情画上句号。尽管如此,其表现仍略逊于标普500指数,后者在2025年至今已上涨17.2%。

大宗商品方面,比特币维持在93,000美元不变,在上周涨幅后稳住阵脚。黄金微涨0.2%,至4,215.10美元/盎司,白银上涨0.4%。铂金和钯金均小幅下跌。

与此同时,美元指数下跌0.3%,因交易员撤出美元并转向风险资产。

21:15 鲍威尔表示,关税驱动的通胀可能即将见顶,但价格压力仍在持续

有人问鲍威尔,关税是否仍在推高物价,以及这种压力是否会很快缓解。他的回答是:不会立刻缓解,但终将到来。

“单个关税的完全影响需要相当长的时间才能显现,”他说,并补充道,如果没有新的关税出台,商品通胀可能在明年第一季度达到峰值。

但这并非一个确切的预测。鲍威尔承认:“我们一直无法精确预测这一点,没有人能做到。”不过,他表示,未来关税对通胀的影响应该很小,“最多零点几个百分点,甚至更少。”

在更广泛的通胀担忧方面,鲍威尔承认了目前对美国民众影响最大的问题。他说:“我们在美国经济中有一个联络网络,我们清楚地听到人们反映他们正经历着非常高的成本。”

但鲍威尔澄清说,这种痛苦很大程度上并非来自近期的通胀,而是2022年和2023年高通胀留下的长期阴影。“其中很多并不是当前的通胀率,”他说,“而是早期价格飙升所导致的高成本已经嵌入其中。”

他还谈及了政治背景,但未点名具体人物。

尽管截至9月,物价同比仍上涨3%,但鲍威尔表示,美联储的首要任务是将通胀率带回2%,同时确保就业和工资保持强劲,让人们能够再次感受到“经济健康”。

21:09 随着储备水平下降,美联储每月将购买40亿美元的短期国债

作为资产负债表战略调整的一部分,美联储宣布将从12月12日起开始每月购买400亿美元的国债,旨在重建在美联储长期量化紧缩期间已降至较紧水平的准备金余额。

在随今日降息一同发布的最新声明中,美联储表示,准备金已降至其仍认为“充裕”的水平,但余量并不多。

为维持这一缓冲空间,美联储将开始持续购买短期国债,并根据需要调整购买节奏。

美联储强调,这并非回到量化宽松。与危机时期用于压低长期利率并向市场注入大量流动性的债券购买计划不同,这些新购债操作纯粹是为了管理准备金,而非刺激经济。

此举旨在稳定银行体系的运作机制,以应对明年春季其他负债的上升。

纽约联邦储备银行公开市场交易台预计,当前的购买节奏将在未来几个月内保持高位,特别是在预计4月份非准备金负债激增之前。此后,购买规模可能会缩减。

21:03 鲍威尔排除加息可能,警告下一步数据可能混乱

当被问及美联储下一步行动几乎必然是降息时,鉴于政策利率已接近中性水平,鲍威尔主席表示加息已无可能。他表示:‘我认为目前没有人将加息作为基准情景。’‘我也没有听到这样的声音。’

不过,接下来会发生什么,仍然充满变数。

“有些人认为我们应该在此止步并观望,”鲍威尔解释道。“另一些人则认为我们应该在今年或明年降息一次或多次。”

结论是什么?没有预设的方向,美联储内部在何时采取行动、行动速度多快,甚至是否再次行动等问题上仍存在严重分歧。

但鲍威尔也发出了一个关键警告:不要盲目相信所有数据。由于10月至11月的政府停摆,部分联邦统计数据的收集工作陷入停滞,鲍威尔表示,包括家庭调查在内的多项数据集可能存在扭曲,而不仅仅是波动性增加。

“这里有非常专业的技术原因,”他说,“我们在评估这些数据时需要格外谨慎。其中一些数据可能已经失真,而不仅仅是存在噪声。”

20:56 鲍威尔称美联储内部的分歧虽深但保持尊重,通胀与就业风险交织碰撞

杰罗姆·鲍威尔就今日利率决议中的三项异议发表讲话,承认此类分歧已变得极为罕见。但他表示,尽管存在分歧,各方在基本面上仍达成一致。

“围坐在桌旁的每个人都同意通胀仍然过高,我们希望其回落,”鲍威尔说。“所有人都认同劳动力市场已经降温,该方面正出现更多风险。”

他解释说,如今的不同之处在于如何对这些风险进行优先级排序。这才是分歧所在。“差异在于,你如何权衡这些风险?”他说。

鲍威尔称,通胀与就业目标——美联储使命的核心支柱——之间持续存在紧张关系,这是“非常不寻常”的。

但他反驳了委员会内部正在瓦解的说法。“在我于美联储任职的14年里,我们进行的讨论与以往任何一次一样出色,”他说。“这些讨论深思熟虑、相互尊重。只是有些人持有坚定的观点。”

今日的降息以9票赞成、12名成员中的9票支持通过,鲍威尔将其描述为“相当广泛的支持”。尽管如此,他承认这并非典型的由共识主导的局面。

“情况并不像往常那样,”他说。“大家对于方向或下一步该做什么并未达成一致。”

20:48 鲍威尔表示,美联储正采取观望态度,人工智能支出提振了2026年前景

在回答第一轮提问时,杰罗姆·鲍威尔针对声明中的新措辞——“考虑进一步调整的幅度和时机”——进行了说明,并证实了市场此前的猜测:美联储目前并无紧迫感。“这一新措辞表明,我们将仔细评估 incoming 数据,”他说。

鲍威尔还阐述了美联储认为可以暂停加息的原因。自9月以来已降息75个基点,自去年以来累计降息175个基点,他表示联邦基金利率目前已处于中性区间,意味着不再对经济构成拖累。“我们有足够的空间观望经济将如何演变,”鲍威尔对记者说。

当被问及美联储对2026年增长前景的意外乐观态度时,鲍威尔指出,消费者支出的韧性是关键支撑。9月出现小幅回升,结束了此前连续三个月的强劲增长势头。但他并未就此止步。

他还指出一个全新因素:由人工智能驱动的商业投资。鲍威尔表示:“对数据中心及相关领域的支出支撑了商业投资”,并称这是当前GDP估算中的一个真实因素。随着AI基础设施建设的加速,这已成为美联储经济基准的一部分。

别忘了华盛顿方面。他补充道:“财政政策将起到支持作用”,暗示联邦政府预计将继续向经济注入需求。

在消费者表现稳健、AI资本开支持续以及财政环境宽松的背景下,鲍威尔表示,即使利率维持不变,美联储也预计明年将迎来“强劲增长”。

20:44 鲍威尔主席提示风险上升,称政策路径不再可预测

杰罗姆·鲍威尔继续强调,美联储的平衡操作已变得多么脆弱。

在问答环节中,他表示,央行目前正同时应对通胀的上行风险和就业的下行风险。他将此称为“充满挑战的局面”,并指出对此并无现成的应对方案。

“政策制定没有无风险的路径,”鲍威尔直言不讳。美联储正陷入两难境地:两大目标开始背道而驰,既要保护劳动力市场,又要防止通胀再次失控。

他还谈到了市场对利率预测和所谓“点阵图”的日益痴迷,该图表显示了各位官员对政策走向的预期。

但鲍威尔刻意泼了冷水,否定了任何确定性的解读:“这些预测并非委员会的计划,”他说,“它们不是决策。货币政策并非按预设轨道运行。”

20:34 主席鲍威尔严守既定口径,期货数据削弱了进一步降息的预期

周三下午,杰罗姆·鲍威尔走上麦克风前,市场本就紧张不安,而他并未提供太多可供市场消化的信息。

在美联储今年第三次降息后不久,鲍威尔开始了他的新闻发布会。他表示,自10月以来整体前景变化不大,并指出联邦数据缺失以及劳动力市场仍在降温的迹象。

尽管已降息,交易员们目前仍不愿押注会有更多动作。根据LSEG期货数据,1月暂停降息的概率已从本次决议前的70%跃升至78%。

市场仍预期利率将逐步下行,到2026年底政策利率将达到3.1%,但在今日举措之后,这一路径并未发生太大变化。

鲍威尔向记者表示,劳动力市场正在降温,但并非急剧恶化。“裁员和招聘数量均保持在低位,”他说,尽管由于政府停摆长达43天,10月和11月的官方数据仍然延迟发布。

他指出,家庭和企业都发现职位空缺减少,招聘紧迫感下降,这表明劳动力市场正在逐渐降温,而非崩溃。

关于通胀,鲍威尔并未掩饰问题尚未解决的事实。“通胀已从2022年中的高点显著回落,”他说,“但仍处于较高水平。”

他还提醒所有人,自10月以来发布的通胀数据非常有限,这使得更难描绘出一条清晰的前行路径。

20:00 美联储降息至3.5%–3.75%,但释放出未来不确定性加剧的信号

美联储刚刚再次将利率下调25个基点,将其基准利率区间降至3.5%–3.75%,但附带传递的信息并不令人安心。

央行在周三发布的声明中表示,经济活动仍在增长,但力度尚未完全恢复;就业增长放缓,而通胀仍处高位。

杰罗姆·鲍威尔与约翰·威廉姆斯、丽莎·库克、迈克尔·巴尔以及另外五人支持此次举措。但分歧确实存在。

斯蒂芬·米伦希望进行更大幅度的50个基点降息,而奥斯汀·古尔斯比和杰弗里·施密德则主张维持利率不变。这种分歧反映了美联储所称的关于经济前景的“高度不确定性”以及就业方面不断上升的风险。

委员会强调,它仍然致力于将通胀率带回2%,但也指出在决定进一步宽松之前,可能需要暂停并等待更多数据。

鲍威尔及其他投票者明确表示:任何进一步的动作将取决于“不断演变的前景”,以及未来几个月风险平衡的实际发展情况。

19:00 道指在美联储降息前上涨,华尔街密切关注鲍威尔的措辞基调

周三午盘,道琼斯工业平均指数飙升212点,涨幅约0.5%,交易员们正就美联储的降息及其后续影响下注。

标普500指数微涨0.1%,仍徘徊在10月28日创下的纪录附近;纳斯达克综合指数下跌0.2%,受微软股价暴跌逾2%拖累。

大型银行纷纷行动。摩根大通领涨金融板块,交易员押注降息将刺激经济并释放信贷增长潜力。

通用电气Vernova股价也随工业巨头宣布股息翻倍而攀升,吸引了整个工业板块的新一轮投资者关注。

这与周二的市场表现形成鲜明对比:周二市场基本停滞,标普500指数和道琼斯指数均收跌,纳斯达克指数仅微涨。

但十月的记忆依然清晰。当时鲍威尔虽已降息,却警告称不应假设还会有更多降息。这导致市场在11月大部分时间陷入低迷,直到几位美联储官员开始暗示可能还有最后一次降息。

这让股市重新焕发生机。如今,标普500指数距离高点仅一步之遥,华尔街正密切关注鲍威尔是否会进一步打开降息之门,还是将其彻底关闭。

17:20 美联储准备降息,但警告这可能是近期最后一次

预计美联储将在周三结束为期两天的会议时今年第三次降息,但杰罗姆·鲍威尔发出的信号不太可能令人欢欣鼓舞。

据市场共识,美联储倾向于降息25个基点,将联邦基金利率目标区间下调至3.5%至3.75%。

但此次会议绝非一帆风顺。

在联邦公开市场委员会内部存在分歧。部分政策制定者希望继续宽松,担心疲软的就业市场会将经济拖入下行轨道。

另一些人则日益担忧,进一步降息可能导致通胀再次失控。因此,交易员们热议的术语是“鹰派降息”,即美联储虽然降息,但警告称这可能是未来一段时间内的最后一次降息。

高盛经济学家大卫·梅克里表示,鲍威尔可能会强调,进一步降息的门槛已经变得非常高。

梅克里认为,鲍威尔将花时间解释为何一些美联储成员不赞成周三的举措,就像去年10月有两名成员投了“反对票”一样。

这一数字可能会上升。

据前美联储高级官员比尔·英格利什称,这届会议将成为今年最为复杂的会议之一。

“这是一次艰难的会议,”他说,并补充道,委员会内部深刻的哲学分歧可能会再次显现,尤其是在点阵图中——这是一张匿名图表,19位与会者各自标示出他们认为利率将走向何方。

经济数据并未让局势好转。尽管政府停摆问题现已解决,但缺乏新的劳动力市场统计数据。

现有数据并不乐观:据美国劳工统计局称,10月份招聘人数减少了21.8万,而裁员人数增加了7.3万。

与此同时,美联储青睐的通胀指标——核心PCE在9月录得2.8%。这一数值虽低于预期,但仍远高于美联储2%的目标。

需要了解的内容

美联储已将利率下调25个基点至3.5%–3.75%的新目标区间。

分享本文

免责声明。 本文提供的信息不构成交易建议。 Cryptopolitan.com 对于基于本页信息进行的任何投资,我们不承担任何责任。我们强烈建议在进行任何投资决策之前,进行独立研究或咨询合格的专业人士。

目录

分享本文

最佳代币 26
TON
探索
ZEC
探索
DOGE
探索
HYPE
探索

更多新闻…

深度解析 加密货币
快速入门