





Как ликвидные финансы стейкинга (LSTfi) формируют новый фронт ликвидности и доходности в DeFi


- Традиционные платформы стейкинга блокируют токены пользователей до момента их разблокировки.
- Ликвидный стейкинг предлагает более широкий спектр утилитарности и ликвидности в экосистеме DeFi по сравнению с традиционным стейкингом.
- Существуют существенные проблемы, препятствующие широкому внедрению LSTfi.
Нет сомнений, что токены ликвидного стейкинга (или LSTs) захватили рынок децентрализованных финансов (DeFi) в 2023 году, став крупнейшим сектором в этой сфере – накопив более 26 миллиардов долларов к ноябрю 2023 года. Согласно DeFi Llama, сегодня рынок имеет общую заблокированную стоимость (TVL) свыше $52 миллиардов, при этом несколько аналитиков прогнозируют дальнейший рост LSTs в 2024 году.
Токены ликвидного стейкинга, широко известные как LSTs, – это криптографический термин, который относится к получению торгуемого (используемого) актива в обмен на стейкинг криптовалюты в блокчейне с доказательством доли. Например, Lido Finance, крупнейшая платформа ликвидного стейкинга, позволяет пользователям застейкировать Ethereum (ETH) и в обмен получить stETH, LST, который можно использовать на других платформах DeFi.
Для лучшего понимания: традиционные платформы стейкинга блокируют токены пользователей до момента их вывода. Когда активы застейканы, пользователь не может получить доступ к токенам и должен ждать, пока они не будут выведены, чтобы использовать их. С другой стороны, ликвидный стейкинг позволяет пользователям сохранять стоимость своих застейканных токенов, которые можно использовать на других платформах, например, для кредитования, заимствования, управления и т.д., при этом продолжая получать вознаграждения на платформе стейкинга.
Взрывной рост и важность ликвидного стейкинга в DeFi
Как вы уже можете заметить, ликвидный стейкинг предлагает более широкий спектр полезности и ликвидности в экосистеме DeFi по сравнению с традиционным стейкингом. Добавляя к механизму безопасности и консенсуса, который обеспечивают застейканные активы, ликвидный стейкинг дополнительно позволяет пользователям получать дополнительные награды, а также предоставлять ликвидность в экосистеме DeFi.
12 апреля 2023 года Ethereum наконец позволил стейкерам выводить свои токены, поскольку он перешел на сеть с доказательством доли (PoS). Это ознаменовало начало роста ликвидного стейкинга и ликвидных финансов. С тех пор TVL на платформах ликвидного стейкинга вырос взрывными темпами с 14 миллиардов до 52 миллиардов долларов, что представляет собой темп роста 271% за этот период. Lido Finance, Rocketpool, Binance, Coinbase, Stader и многие другие платформы испытали всплеск общего TVL, обусловленный ростом LSTs и LSTfi.
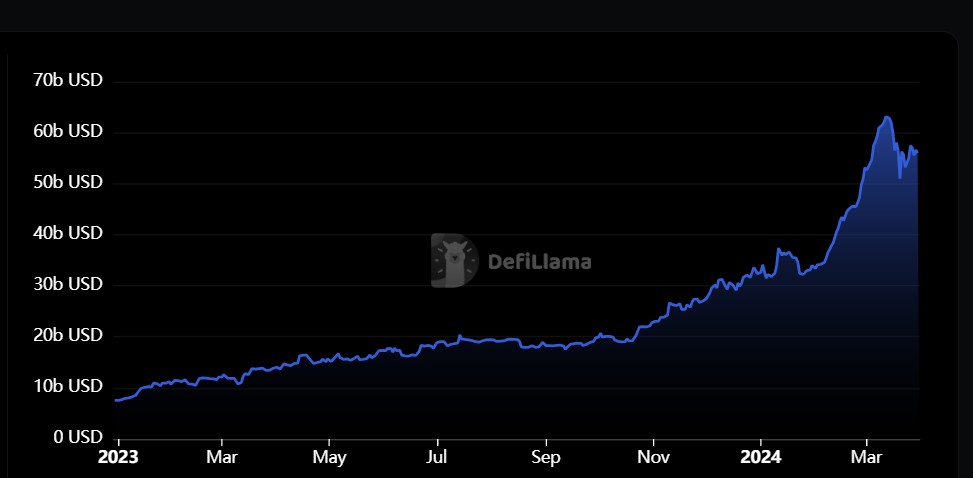
Рост TVL в сфере ликвидного стейкинга (Liquid Staking Finance) с января 2023 по апрель 2024 (Изображение: DeFi Llama)
Различные платформы, использующие токены LST, формируют сектор LSTfi, или ликвидного стейкинга в финансах (liquid staking finance). LSTfi относится к использованию токенов LST в экосистеме DeFi. В настоящее время сектор LSTfi имеет TVL в размере 52,101 млрд долларов, достигнув исторического максимума в 62,1 млрд долларов в начале марта.
Таким образом, за последний год сектор продемонстрировал взрывной рост.
Проблемы и риски производных инструментов ликвидного стейкинга
Несмотря на огромные преимущества, которые предлагает ликвидный стейкинг, существуют существенные проблемы, препятствующие его широкому внедрению в LSTfi. В отличие от традиционных платформ стейкинга, ликвидный стейкинг требует от пользователей наличия технических знаний в области DeFi, что возлагает на них операционные риски. Например, пользователь должен понимать, как конкретная платформа LSTfi распределяет вознаграждения, как и когда осуществлять вывод средств и т. д.
Во-вторых, большинство платформ LST не предоставляют некастодиальные услуги, что означает необходимость доверия стороннему провайдеру для выплаты корректного количества токенов. Кроме того, смарт-контракт может быть уязвим к возможным ошибкам в коде, что может нанести ущерб средствам пользователей в случае их обнаружения.
Однако самым большим риском ликвидного стейкинга является риск ликвидности. Расхождение в цене между токеном LST и его базовым активом может привести к значительным рыночным неэффективностям. Например, stETH (токен LST для ETH) наблюдал широкое расхождение в цене, что привело к продаже stETH со скидкой. Однако это обычно решается рыночными силами и потребностями ликвидности рынка и со временем tends to correct over time.
Тем не менее, выход централизованных бирж на рынок ликвидного стейкинга помог решить проблемы с ликвидностью, обеспечив более стабильную цену для LST за счет консорциумного подхода к установлению цен.
Наконец, ликвидный стейкинг также сталкивается с проблемой, заключающейся в том, что пользователи получают лишь выгоду от получения вознаграждений и сохранения ликвидности активов. Токены LST предлагают больше возможностей и утилитарности, чем эти две выгоды, что критически важно для создания более гибкой и эффективной экосистемы DeFi.
Сила стейблкоина: новый взгляд на ликвидный стейкинг
В этом разделе мы обсуждаем технологические и экономические достижения, которые платформы LSTfi предпринимают для повышения эффективности и экономической целесообразности ликвидного стейкинга. Inter Protocol является одной из таких платформ. Платформа позволяет пользователям создавать IST, или Inter Stable Token, который является полностью обеспеченным криптовалютой децентрализованным стейблкоином для межсетевого экосистемы. Протокол внедряет несколько механизмов создания для создания динамичной модели стейблкоина. Например, Inter Protocol использует свои Vaults (хранилища), позволяя пользователям создавать IST, застейкивая активы для получения вознаграждений, одновременно получая ликвидный актив, который полезен для нескольких других утилит.
Во-первых, токены LST могут использоваться в качестве залога для заимствования их нативного токена, $IST, что позволяет пользователям минимизировать риск волатильности своих токенов. Это устраняет разрыв между вознаграждениями за стейкинг и предоставлением ликвидности, предлагая надежное решение проблем ликвидности, с которыми сталкиваются традиционные механизмы стейкинга.
Кроме того, Inter Protocol также позволил токенам LST получить гораздо большую утилитарность, позволяя держателям участвовать в обеспечении ликвидности, кредитовании и фарминге доходности. Например, пользователь может использовать Vaults Inter Protocol и использовать свои LST для выпуска IST, который затем предоставляется в различные пулы $IST, распределенные по всей сети Cosmos, Celestia и другим экосистемам. Применяя эту стратегию, пользователи могут получать вознаграждения за свои застейканные активы, а также получать дополнительный доход за счет участия в выпуске токенов $IST.
Еще одна новаторская платформа, StakeWise запустила универсальный ликвидный стейкинг ETH. Проще говоря, StakeWise позволяет любому держателю ETH выпускать osETH, токен-квитанцию на ликвидно застейканный ETH, на любом узле Ethereum. Платформа стремится сделать ликвидный стейкинг таким же децентрализованным, как и традиционные методы стейкинга, продвигая идеологию DeFi и позволяя участникам контролировать процесс стейкинга, получая при этом вознаграждения и сохраняя ликвидные активы.
Протокол StakeWise выделяется тем, что дает возможность любому выпускать osETH, токен-квитанцию на ликвидно застейканный ETH, путем стейкинга ETH на любом узле Ethereum. Предоставляя всем валидаторам Ethereum доступ к ликвидному представлению их доли, StakeWise продвигает идеологию децентрализации в DeFi и позволяет участникам строго контролировать процесс стейкинга, получая доступ к ликвидности по требованию.
Перспективы развития ликвидного стейкинга
Ликвидный стейкинг демонстрирует потенциал роста до сектора с оборотом в триллион долларов, несмотря на связанные с ним проблемы и риски. Технологические достижения, такие как создание индексированных LST, могут упростить владение LST, позволяя новым пользователям покупать корзину LST сразу. Кроме того, новые продукты LST могут помочь диверсифицировать риски LST и открыть новые возможности для использования пользователями своих застейканных активов.
Что самое важное, при регулировании сектор ликвидного стейкинга может наблюдать огромный приток TVL, поскольку институты начнут вкладываться в него. По мере роста сектора ликвидный стейкинг может стать более разнообразным, например, за счет появления стейблкоинов с Inter Protocol.
Если вы читаете это, вы уже впереди. Оставайтесь с нами, подписавшись на нашу рассылку.
Отказ от ответственности. Предоставленная информация не является торговой рекомендацией. Cryptopolitan.com Мы не несем ответственности за любые инвестиции, сделанные на основе информации, представленной на этой странице. Мы настоятельно рекомендуем проводить независимое исследование и/или проконсультироваться с квалифицированным специалистом перед принятием любых инвестиционных решений.

Брайан Кум
Брайан Кум имеет более семи лет опыта в освещении блокчейна и криптовалют, активно работая в отрасли с 2017 года. Он публиковался в ведущих изданиях, включая BlockToday.com. Кроме того, он разработал курс «Ethereum 101» для BitDegree.org до перехода в Cryptopolitan в качестве штатного автора. Брайан пишет вечные руководства (EG), глубокие аналитические материалы, интервью и обзоры цен. Его фокус на DeFi, инновациях в блокчейне и новых криптопроектах радует читателей.









