








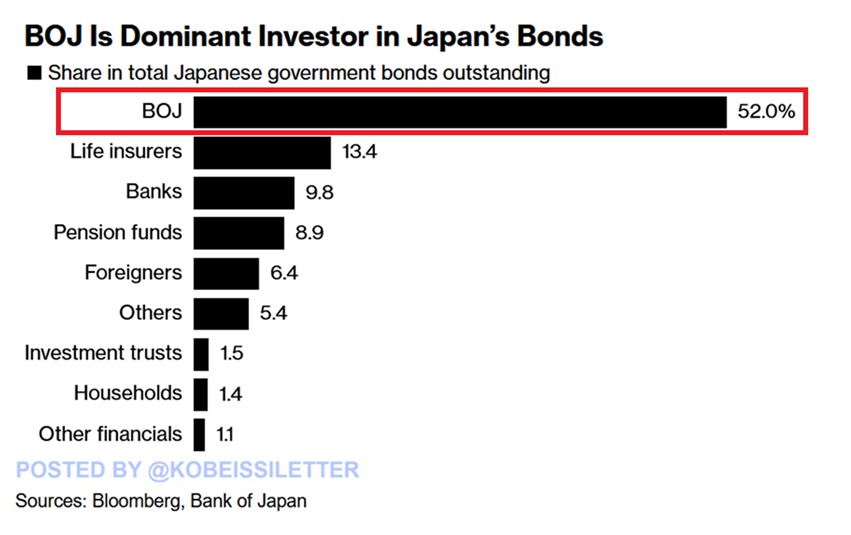
- O Banco do Japão agora detém 52,0% de todos os títulos públicos japoneses, totalizando US$ 4,1 trilhões.
- A curva de juros do Japão está se inclinando mais rapidamente do que nos EUA, no Reino Unido ou na Alemanha, gerando grande estresse no mercado.
- Investidores como a Vanguard estão comprando títulos de longo prazo, mas as seguradoras de vida e a demanda estrangeira permanecem fracas.
O Banco do Japão assumiu oficialmente o controle de 52,0% de todos os títulos do governo japonês, de acordo com dados da Bloomberg. Isso significa que mais da metade de todo o mercado de dívida do país agora é detida pelo banco central.
As seguradoras de vida detêm apenas 13,4%, os bancos detêm 9,8% e os fundos de pensão carregam apenas 8,9%. Em números brutos, a dívida total do governo do Japão está em US$ 7,8 trilhões, com o BOJ detendo sozinho US$ 4,1 trilhões disso. Os únicos governos com cargas de dívida maiores são os Estados Unidos e a China.
Esse nível de propriedade não aconteceu da noite para o dia. O Japão tem dependido de seu banco central para apoiar o mercado há anos. Mas agora, está batendo em uma parede.
O governo está encurralado por custos crescentes, demanda em queda e uma economia frágil demais para carregar o peso de tanta dívida. Cada novo título que emite apenas aprofunda o buraco.
Rendimentos de longo prazo saltam à medida que a liquidez do mercado se desfaz
Desde abril, a diferença entre os rendimentos dos títulos japoneses de 10 e 30 anos cresceu cerca de 50 pontos base, um movimento acentuado que é maior do que o visto nos EUA, no Reino Unido ou na Alemanha. O salto está ligado à crescente incerteza global, especialmente com Donald Trump de volta à Casa Branca.
O novo programa de gastos da Alemanha também empurrou os rendimentos de longo prazo globais para cima. Mas a curva do Japão está se movendo mais rápido e de forma mais violenta do que o resto.
Alguns investidores não estão esperando para descobrir para onde isso vai. Takashi Fujiwara, gerente-chefe de fundos da Resona Asset Management Co., disse, "O aumento da volatilidade piorou o sentimento dos negociantes e causou a secagem da liquidez. Os rendimentos super-longos atingiram o pico e provavelmente se estabilizarão." Essa é uma visão, mas nem todos concordam.
Outros ainda estão comprando. Vanguard e RBC BlueBay Asset Management têm comprado títulos do governo japonês de 30 anos. Ales Koutny, chefe de taxas internacionais da Vanguard, disse: "Achamos que a curva vai achatar. Maturidades de dois a dez anos serão vendidas e o final longo encontrou seu novo nível de liquidação de 2,5% a 3%." Ele vê a recente calma comercial como uma razão pela qual a BOJ pode finalmente começar a apertar.
Mas a demanda é instável. Shinichiro Kadota, chefe de estratégia de câmbio e taxas da Barclays Securities Japan Ltd., apontou: "A demanda das seguradoras de vida é a chave para a estabilização eventual dos títulos de 30 anos, e realmente não ouvimos nenhuma intenção de comprar."
Se as seguradoras permanecerem na linha de fora, pode não haver ninguém para pegar a faca caindo.
Investidores estrangeiros entram, mas não conseguem preencher a lacuna
A demanda estrangeira está crescendo, mas ainda não é suficiente. Investidores estrangeiros reportedly adicionaram uma quantidade recorde de títulos japoneses no primeiro trimestre, mas ainda representam uma pequena parte do mercado. Tomoaki Shishido, estrategista sênior de iene e taxas da Nomura Securities Co., disse:
"É improvável que investidores estrangeiros e fundos de pensão se tornem compradores estáveis de JGBs super-longos como substitutos para seguradoras de vida, e será difícil compensar completamente a falta de demanda."
O governo não está facilitando as coisas. O fornecimento líquido — isso é novas vendas de títulos menos resgates — está sendo canalizado para o final longo. Há mais oferta de dívida de 30 anos do que qualquer um quer. O resultado é rendimentos mais altos, preços mais fracos e crescente pressão sobre o BOJ para comprar mais ou recuar.
Omori, do Mizuho, alertou: "Para o BOJ, a questão é até onde e quão rápido eles podem deixar essas taxas de longo prazo correrem antes que isso coloque muita pressão no resto da economia." O banco central está andando numa corda bamba, tentando equilibrar a inflação crescente, necessidades fiscais e pressões de taxas de juros globais, tudo sem deixar o sistema financeiro desmoronar.
Enquanto isso, o governo está enfrentando custos de serviço de dívida insanos. Com o Primeiro-Ministro Shigeru Ishiba se preparando para eleições da câmara alta esperadas em julho, ele precisa gastar no curto prazo para ganhar votos. Ao mesmo tempo, os gastos com defesa estão aumentando, adicionando pressão de longo prazo a um orçamento que já está esticado além do limite.
Não apenas leia notícias sobre criptomoedas. Entenda-as. Inscreva-se em nossa newsletter. É grátis.
Aviso Legal. As informações fornecidas não constituem aconselhamento de investimento. Cryptopolitan.com não assume responsabilidade por quaisquer investimentos realizados com base nas informações fornecidas nesta página. Recomendamos fortemente a realização de pesquisa independente e/ou consulta com um profissional qualificado antes de tomar quaisquer decisões de investimento.

Jai Hamid
Jai Hamid cobre criptomoedas, mercados de ações, tecnologia, economia global e eventos geopolíticos que afetam os mercados há 6 anos. Ela trabalhou com publicações focadas em blockchain, incluindo AMB Crypto, Coin Edition e CryptoTale, em análises de mercado, grandes empresas, regulamentação e tendências macroeconômicas. Formada na London School of Journalism, ela compartilhou insights sobre o mercado de criptomoedas três vezes em uma das principais redes de TV da África.









