








-
2024 4분기 암호화폐 대출 시장 규모가 $36.5십억 달러로 감소.
-
DeFi 대출이 CeFi 회복을 앞지르고 2년 동안 959% 성장.
-
테더, 갤럭시, 레드n이 89%의 시장 점유율로 상위 CeFi 대출 기관으로 부상.
암호화폐 대출 시장은 호황기 정점에서 급락했으며, 새로운 갤럭시 리서치 보고서에 따르면 2024년 4분기 전고점에서 43% 하락한 365억 달러로 떨어졌다.
이 감소는 2022-2023년 약세장 동안 주요 대출 플랫폼의 붕괴에서 비롯되었다. 전반적인 위축에도 불구하고 시장은 2023년 3분기 142억 달러의 저점에서 157% 반등했다.
시장 붕괴 후 CeFi 대출 기관들의 통합
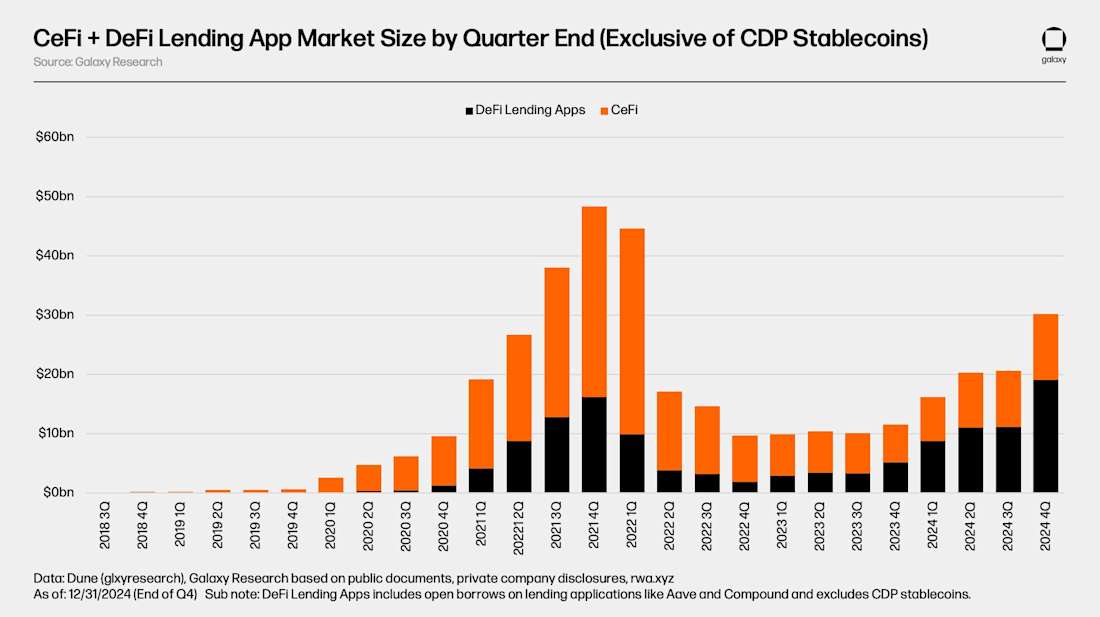
CeFi 대출 시장은 지배적인 플레이어들의 파산 이후 큰 혼란을 겪었다. CeFi 암호화폐 대출 시장은 outstanding loans 기준으로 추정 348억 달러의 정점에 도달한 후 최저점인 64억 달러로 떨어졌으며, 이는 82%의 감소이다.
2024년 4분기까지 CeFi 대출 시장은 112억 달러로 절반 정도 반등했으며, 이는 전고점 대비 68% 낮지만 약세장 저점 대비 73% 높다. 이 반등은 fewer players들 사이의 더 높은 집중도를 동반한다.
최대 3개 CeFi 대출 기관인 Ledn, Galaxy, 테더는 이제 결합된 대출 책 가치 99억 달러와 결합된 89%의 시장 점유율로 시장을 지배한다. 이는 2022년 1분기 호황기 정점에서 상위 3개 대출 기관(Genesis, BlockFi, Celsius)이 264억 달러의 대출로 76%의 시장 점유율을 차지했던 것과 대조적이다.
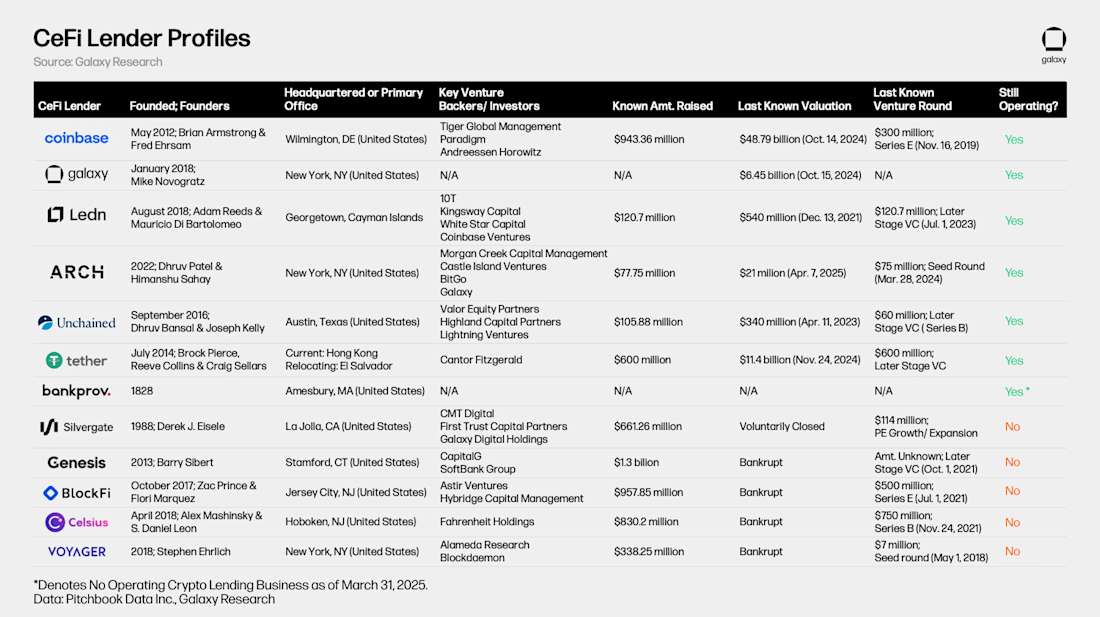
이러한 시장 리더들의 실패는 경쟁 구도를 변화시켰다. Genesis, Celsius Network, BlockFi, Voyager는 모두 암호화폐 자산 가격의 하락과 시장 유동성의 증발로 인해 2년 이내에 파산했다.
모든 CeFi 대출 기관이 동일한 것은 아니며, 갤럭시 보고서가 시사한다. 일부는 BTC 담보 제품이나 안정코인을 제외한 현금 대출 등 특정 유형의 대출만 제공한다. 일부는 특정 유형의 고객이나 관할 구역에만 서비스를 제공한다. 이러한 이질성으로 인해 일부 대출 기관은 기본적으로 다른 기관들보다 더 크게 성장할 수 있다.
보고서는 CeFi 대출 책 크기와 DeFi 차입 간에 잠재적인 중복 계수가 있을 수 있다고 지적하며, 일부 CeFi 엔티티가 오프체인 고객에 대한 차입을 서비스하기 위해 DeFi 대출 애플리케이션을 사용하기 때문이다.
DeFi 대출, 강력한 회복 보임
온체인 애플리케이션을 통한 DeFi 대출은 약세장 저점에서 강력한 성장을 보였다. 2024년 4분기 말 기준 20개 암호화폐 대출 애플리케이션과 12개 블록체인에서 191억 달러의 오픈 차입이 있었다. 이는 저점이 설정된 이후 8개 분기 동안 오픈 DeFi 차입이 959% 증가했음을 나타낸다.
2024년 4분기 스냅샷 기준, 온체인 대출 애플리케이션을 통한 outstanding loans 금액은 2020-2021년 호황기 동안 설정된 이전 정점인 162억 달러보다 18% 높았다.
DeFi 차입은 CeFi 대출보다 더 강력하게 회복했다. 이는 블록체인 기반 애플리케이션의 무허가 특성과 약세장을 견뎌낸 대출 애플리케이션의 생존 때문일 수 있다. 파산한 최대 CeFi 대출 기관들과 달리 주요 대출 애플리케이션은 불황 기간 내내 계속 기능했다.
갤럭시 보고서에 따르면, 이 결과는 대형 온체인 대출 앱의 설계와 리스크 관리 관행의 강점과 알고리즘적, 과담보, 공급/수요 기반 차입의 이점을 강조한다.
암호화폐 대출 시장의 주요 발전 중 하나는 DeFi 대출 애플리케이션이 CeFi 장소보다 지배력을 높이고 있다는 것이다. DeFi 대출 애플리케이션의 총 암호화폐 차입(CDP 안정코인 제외) 점유율은 2020-2021년 호황 주기 동안 34%에 불과했다. 2024년 4분기 기준, 이는 시장의 63%를 차지하며 지배력이 거의 두 배가 되었다.
암호화폐 담보 CDP 안정코인을 포함하면 이 경향은 더 뚜렷해진다. 2024년 4분기 말 기준, DeFi 대출 애플리케이션과 CDP 안정코인은 전체 시장의 69%를 차지했다.
보고서는 CDP 안정코인이 암호화폐 담보 레버리지의 원천으로서의 지배력이 감소하고 있음을 주목하며, 이는 안정코인의 유동성 증가, 대출 애플리케이션의 매개변수 개선, Ethena와 같은 델타 중립 안정코인의 도입 partly로 인한 것이다.
대출 부문에 대한 벤처 캐피탈 자금 조달 둔화
CeFi 및 DeFi 대출 및 신용 애플리케이션은 2022년 1분기와 2024년 4분기 사이에 알려진 금액을 가진 89건의 거래를 통해 총 16억 3천만 달러를 조달했다. 이 부문은 2022년 2분기에 최고 분기 자금 조달을 기록했다. 8건의 거래를 통해 5억 2천만 달러를 확보했다. 최저점은 2023년 4분기에 총 자금 조달 220만 달러였다.
대출 및 신용 애플리케이션에 대한 벤처 캐피탈 할당은 전체 VC 투자에서 작은 비율만 차지했다. 평균적으로, 대출 및 신용 애플리케이션은 2022년 1분기와 2024년 4분기 사이에 분기별로 해당 공간에 할당된 모든 VC 자본의 2.8%만 차지했다.
암호화폐 대출 부문의 분기별 총 자금 조달 점유율은 2022년 4분기에 9.75%로 정점에 도달했다. 그러나 2024년 4분기에는 전체 암호화폐 VC 자금의 0.62%로 떨어졌다.
갤럭시 보고서는 이러한 자금 조달 감소를 BlockFi, Celsius, Genesis, Voyager와 같은 주요 플레이어들이 파산을 신청한 2022-2023년 시장 붕괴와 연결한다. 이 네 개 엔티티만으로도 전체 암호화폐 대출 시장의 40%와 CeFi 대출 시장의 82%를 차지했다.
보고서에 따르면, 이러한 대출 기관들의 몰락은 주로 일반 암호화폐 시장의 붕괴에서 비롯되었다. 그러나 이는 리스크 관리의 오용과 차입자들로부터의 유독한 담보 수용으로 인해 악화되었다.
가장 똑똑한 암호화폐 전문가들이 이미 우리 뉴스레터를 구독하고 있습니다. 참여하고 싶으신가요? 함께하세요.
면책 조항. 제공된 정보는 투자 조언이 아닙니다. Cryptopolitan.com 본 페이지에 제공된 정보를 바탕으로 이루어진 투자에 대해 어떠한 책임도 지지 않습니다. 투자 결정을 내리기 전에 반드시 독립적인 조사나 자격을 갖춘 전문가의 상담을 강력히 권장합니다.

비그네시 카루나니디
비네시는 암호화폐 콘텐츠 작가, 암호화폐 저널리스트, 콘텐츠 편집자 및 소셜 미디어 매니저입니다. 그는 6 년 이상 Watcher.guru, BeInCrypto, CoinGape, Milkroad, Airdrops 에서 활동해 왔으며, 상경학 석사 학위를 통해 기술, 로봇공학, 비즈니스 및 AI 뉴스 보도 역량을 갈고닦았습니다.









