




- Le stablecoin non possono competere con l'economia giapponese, fortemente dipendente dal contante. Il loro potenziale risiede nei pagamenti B2B.
- Potrebbero essere revocate le restrizioni legali per le banche nazionali che detengono asset crittografici.
- Gli investitori giapponesi sono desiderosi di diversificare i propri portafogli attorno a un sistema di asset digitali regolamentato.
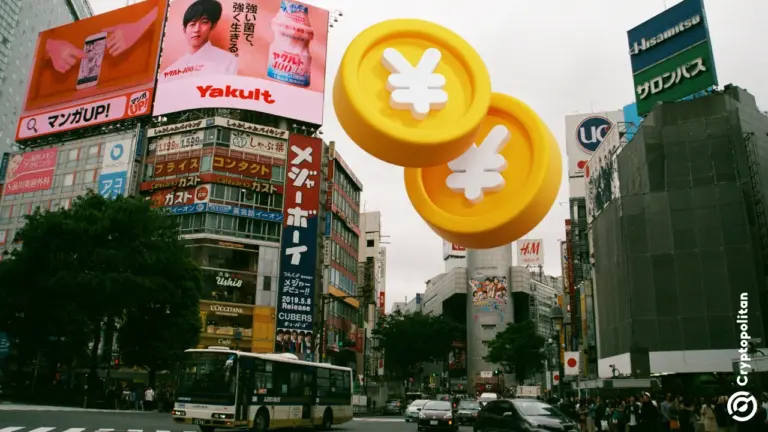
Una serie di progetti di stablecoin ha iniziato a scuotere l'ecosistema del denaro digitale in Giappone. Ha aperto silenziosamente la porta alle stablecoin ancorate allo yen questo mese. Ma queste non sostituiranno il contante al supermercato locale. Invece, vengono sviluppate negli angoli più tranquilli del mondo finanziario.
Il mercato dei pagamenti in Giappone è ricco di opzioni senza contanti, il che potrebbe limitare l'appeal delle stablecoin nelle transazioni quotidiane, secondo Makoto Shibata, capo di Finolab, un hub di innovazione fintech con sede a Tokyo.
La lenta transizione del Giappone dal contante ai pagamenti contactless
Secondo Shibata, «Se vai in posti come i minimarket, vedresti circa 40 o 50 diversi tipi di opzioni di pagamento. Non credo che le stablecoin competerebbero con i pagamenti del mondo reale, ma penso che ci saranno nuovi casi d'uso per gli acquisti online o per effettuare liquidazioni online.»
Sebbene il rapporto dei pagamenti senza contanti sia salito al 43% nel 2024 nel paese, il contante rimane il metodo di pagamento preferito tra le piccole imprese e il Giappone rurale. Shibata ha affermato che il vero potenziale delle stablecoin risiede nel commercio digitale e nelle liquidazioni online, piuttosto che nelle transazioni quotidiane.
«C'è un grande appetito da parte delle imprese private per rendere i trasferimenti internazionali più efficienti.»
Stablecoin per liquidazioni B2B
Lanciata la startup fintech JPYC La prima stablecoin basata sullo yen del Giappone il 27 ottobre. È stata la prima licenza rilasciata ai sensi della Legge sui Servizi di Pagamento recentemente emendata. JPYC, un'entità non bancaria fondata nel 2019, ha ricevuto l'approvazione per emettere stablecoin il 18 agosto, dopo un arduo processo di licenza plurianuale.
Le più grandi banche del Giappone stanno anche valutando le stablecoin per le liquidazioni B2B per accelerare i trasferimenti di fondi aziendali. Le banche tradizionali sono sotto pressione per digitalizzare i pagamenti o rischiano di essere lasciate indietro sulla scena mondiale. Il 17 ottobre, tre mega banche, MUFG, SMBC e Mizuho, hanno annunciato piani congiunti per emettere una stablecoin ancorata allo yen.
Le banche prevedono di costruire un'infrastruttura che consenta ai loro clienti aziendali di trasferire fondi tra loro in modo fluido e secondo standard uniformi. Inizieranno test pilota del loro sistema di stablecoin all'interno delle centinaia di filiali di Mitsubishi Corporations utilizzando un sistema sviluppato dalla startup fintech con sede a Tokyo Progmat. La mossa, sebbene modesta nella portata, segnala un punto di svolta.
«Se le banche sono riluttanti a introdurre nuovi modi di pagamento, perderanno affari o la loro base di depositi a favore di altre istituzioni finanziarie. Penso che sia molto simbolico che tre mega banche insieme stiano cercando di supportare questa mossa, non solo una singola banca.»
~ Makoto Shibata, capo di Finolab.
La marcia costante del Giappone verso la tokenizzazione
Shibata ha detto che ci sono segni che il mercato giapponese di token sicuri e asset digitali legati ad attività del mondo reale si sta espandendo. Nelle retrovie, il settore bancario sostiene l'innovazione DeFi.
La piattaforma Progmat ha attirato investimenti da grandi sponsor come MUFG, SMBC e Mizuho. Nel frattempo, Nomura Holdings e Nomura Research Institute hanno lanciato congiuntamente una sussidiaria blockchain chiamata B.o.o.s.t.r.y per sviluppare il mercato della tokenizzazione di sicurezza in Giappone. Anche SBI Group è un importante sponsor del mercato degli asset digitali Osaka Digital Exchange (ODX), che spera di costruire un hub di asset digitali nell'area di Osaka.
Il cambiamento di interesse nel DeFi è stato pienamente visibile all'edizione di quest'anno del Tokyo Web3 Expo, dove il pubblico è evoluto da principalmente appassionati di crypto a includere anche dirigenti in abito. A differenza degli Stati Uniti o dell'Europa, dove le startup fintech competono con le istituzioni finanziarie, le startup web-native collaborano tipicamente con le banche.
Il Giappone è la casa di circa 400 aziende fintech, delle quali il 30-40% si concentra su servizi di pagamento e rimesse, secondo KPMG. È una figura relativamente bassa rispetto alle 900 di Singapore e alle 1.100 di Hong Kong.
L'indice 38° Global Financial Centres Index ha classificato Tokyo al 15° posto nella sua classifica generale dei mercati finanziari tra 135 città. Ma, nel campo della Fintech, Tokyo è indietro Hong Kong, Singapore, Seul e Pechino nella capacità di fornire un ambiente competitivo per i fornitori di FinTech.
Collaborazione anziché disruption
Bitcoin è emerso come l'antitesi della finanza tradizionale ed è fiorito nei mercati deregolamentati come quello degli Stati Uniti. Tuttavia, la cultura aziendale del Giappone favorisce una preparazione meticolosa e solide fondamenta prima dell'innovazione, spiega Soichiro Tokuriki, CEO di Next Finance Tech, un'azienda giapponese di infrastrutture blockchain fondata nel 2021.
Tokuriki ha affermato che il Giappone preferisce “costruire un ponte in cemento armato con istituzioni fidate prima di attraversarlo”. Questa cautela, ha detto, spiega perché esistono pochi token crittografici domestici e perché la maggior parte delle infrastrutture Web3 utilizzate dagli scambi giapponesi proviene dall'estero.
Il panorama tecnologico del Giappone riflette spesso il suo approccio cauto all'innovazione. Tokuriki evidenzia un modello secondo cui la società giapponese tende ad adottare tecnologie straniere, come gli iPhone e il software Microsoft, una volta che queste si sono mature all'estero.
Attualmente, la Legge Bancaria vieta alle banche e alle loro controllate di offrire servizi di trading di criptovalute. Questo mese, l'Agenzia dei Servizi Finanziari (FSA) ha iniziato a rivedere la restrizione.
Tokuriki ha affermato che la maggiore opportunità del Giappone risiede nel consentire agli investitori di ottenere esposizione alle criptovalute attraverso fondi negoziati in borsa o fondi di investimento. Fa notare come BlackRock, il più grande gestore di attività al mondo, abbia già iniziato a includere Bitcoin in alcuni dei suoi portafogli modello.
Tokuriki, ex gestore di attività di Goldman Sachs, ha affermato che c'è una forte domanda di attività alternative in Giappone. Ha dichiarato che gli investitori retail e istituzionali cercano nuove forme di diversificazione all'interno delle regole finanziarie esistenti.
Il raggiungimento del consenso è una considerazione fondamentale nel mondo degli affari giapponese. Dato che il mercato finanziario del Giappone è uno dei più grandi al mondo, Tokuriki sostiene l'importanza di una “mentalità collaborativa” per crescere e innovare all'interno dell'ecosistema.
“La cultura avversione al rischio del Giappone potrebbe non adattarsi agli imprenditori ‘ostinati’. Ma invece di cercare una disruption totale, credo che la chiave risieda nella collaborazione e nel capire come aiutare i giocatori della finanza tradizionale a costruire business utilizzando nuove tecnologie.”
Makoto Shibata di Finolab sottolinea che i progressi del Giappone nelle attività digitali saranno evolutivi piuttosto che esplosivi. Ha affermato che l'adozione delle stablecoin non è una gara. Ogni passo nel modello lento ma costante del Giappone riguarda il mostrare come la tecnologia possa migliorare la finanza e l'efficienza, anche se si tratta di pochi nuovi casi d'uso alla volta.
Non limitarti a leggere le notizie sulle criptovalute. Comprendile. Iscriviti alla nostra newsletter. È gratuita.
Dichiarazione di responsabilità. Le informazioni fornite non costituiscono consigli di trading. Cryptopolitan.com non si assume alcuna responsabilità per eventuali investimenti effettuati sulla base delle informazioni fornite in questa pagina. Si consiglia vivamente di effettuare ricerche indipendenti e/o consultare un professionista qualificato prima di prendere qualsiasi decisione di investimento.

Thisanka Siripala
Thisanka Siripala è una giornalista con sede in Giappone che si occupa di business, finanza, intelligenza artificiale e fintech in tutta l'Asia. È laureata con onori all'Università di Melbourne in Australia e possiede una laurea magistrale in traduzione giapponese. È appassionata della copertura dei settori della finanza digitale e fintech in rapida evoluzione in Asia.









