






5 punti chiave dall'2023 scenario di mercato di Goldman Sachs


Goldman Sachs
- Le previsioni di Goldman Sachs per il mercato 2023 rimangono divise sulla recessione nei mercati USA e UK
- La Cina si prepara a un'apertura di mercato turbolenta che potrebbe durare sei mesi
- Le tensioni geopolitiche giocheranno un ruolo fondamentale nelle previsioni di mercato per il 2023
- Il Covid-19 rimane un problema finanziario e sanitario per le economie globali
Mentre il 2022 volge al termine, numerose importanti banche di investimento hanno rilasciato le loro previsioni per il 2023. Secondo gli strateghi di Goldman Sachs Group Inc., gli investitori azionari che sperano in un anno migliore nel 2023 saranno delusi. Goldman Sachs afferma che la fase di mercato orso non è ancora finita.
Goldman Sachs, una delle più grandi banche di investimento e fornitori di servizi finanziari al mondo, genera ricavi attraverso le sue quattro linee di business principali: investment banking, mercati globali, gestione patrimoniale e gestione dei consumi e del patrimonio.
Goldman Sachs si esprime su recessione e ripresa
Goldman Sachs prevede un diverso scenario di mercato per il 2023. Nel corso del 2022, l'economia globale ha rallentato significativamente a causa di fattori come il calo dell'impulso della riapertura, il restringimento fiscale e monetario, le continue restrizioni Covid in Cina e il calo del settore immobiliare, nonché lo shock all'offerta di energia causato dalla guerra Russia-Ucraina.
Secondo Goldman, il mondo continuerà a crescere a un tasso inferiore al trend dell'1,8% nel 2023. Tuttavia, vedono anche significative sacche di resilienza negli Stati Uniti e alcuni primi adattatori nei mercati emergenti (EM), come il Brasile, nonché una modesta recessione in Europa e una riapertura difficile in Cina. Ecco alcuni ulteriori approfondimenti sul mercato.
Gli Stati Uniti hanno la possibilità di evitare la recessione
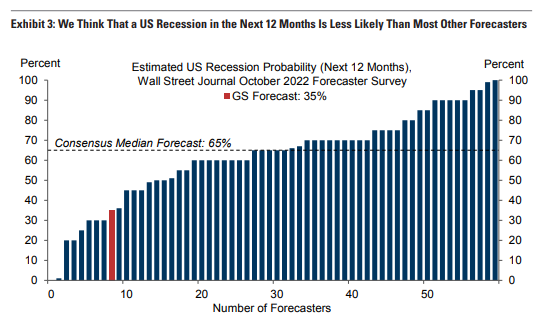
A causa del calo dell'impulso economico, del calo del reddito disponibile reale e del restrittivo tightening monetario, la crescita degli Stati Uniti è scesa a un tasso inferiore al potenziale di circa l'1% nell'ultimo anno. Nel 2023, secondo le proiezioni di Goldman Sachs, la crescita dovrebbe rimanere essenzialmente costante. La loro attuale proiezione per il 2023 è molto superiore al consenso.
Goldman prevede una probabilità del 35% che l'economia degli Stati Uniti affronti una recessione entro il prossimo anno. La loro unica ragione immediata è che i dati di attività in arrivo sono lontani dall'essere recessivi. A ottobre, le retribuzioni non agricole sono aumentate di 261k, secondo i dati preliminari del PIL per il terzo trimestre. Inoltre, la settimana del 5 novembre ha registrato 225k prime domande di disoccupazione.
Ci sono buone ragioni per cui la banca prevede una crescita positiva nei prossimi trimestri. Prevedono che il freno delle condizioni finanziarie probabilmente si ridurrà se i responsabili politici della Fed non attueranno un tightening dei tassi significativamente maggiore di quanto previsto dal mercato.
Questo ciclo è unico perché il surriscaldamento del mercato del lavoro post-pandemico non si è manifestato come occupazione eccessiva, ma piuttosto come opportunità di lavoro senza precedenti. La recente normalizzazione delle catene di approvvigionamento e dei mercati degli affitti abitativi è una fonte di disinflazione non vista nei periodi precedenti di alta inflazione, come negli anni '70, e sta appena iniziando a emergere nei dati ufficiali.
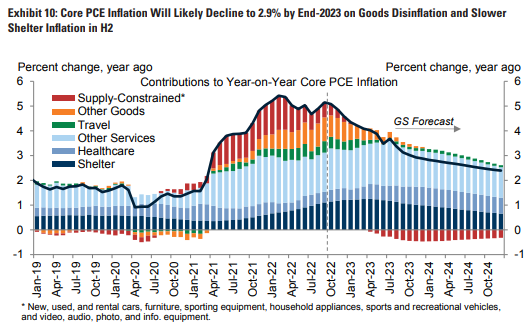
Il terzo fattore è che le aspettative di inflazione a lungo termine continuano a essere ben ancorate, in particolare rispetto agli anni '70. Goldman Sachs prevede che l'inflazione PCE core anno su anno scenderà dal 5,1% di settembre al 2,9% di dicembre 2023, una riduzione dal 5,1% di settembre.
Una prevista recessione moderata in Europa
A differenza degli Stati Uniti, la zona euro e il Regno Unito sono probabilmente in recessione. Questo è dovuto all'aumento molto più ampio e prolungato dei prezzi dell'energia per le famiglie, che dovrebbe spingere l'inflazione headline a livelli del 12% nell'area euro e dell'11% nel Regno Unito, significativamente più alti rispetto agli Stati Uniti.
Di conseguenza, l'aumento dell'inflazione avrà un impatto negativo sul reddito reale, sui consumi e sulla produttività industriale. Goldman prevede continue perdite nel reddito reale dell'1,2% nella zona euro fino al Q1 2023 e del 3% nel Regno Unito fino al Q2 2023 prima di una ripresa nel secondo semestre.
Il calo delle valutazioni tempestive e prospettiche delle industrie europee ad alta intensità di gas, come quelle chimiche e metallurgiche, mostra che i costi energetici in aumento ridurranno la produzione. Tuttavia, Goldman non prevede una grave recessione europea, a meno che non si verifichi un inverno davvero rigido che richieda un razionamento energetico più rigoroso nel settore industriale per mantenere le persone al caldo nelle loro case.
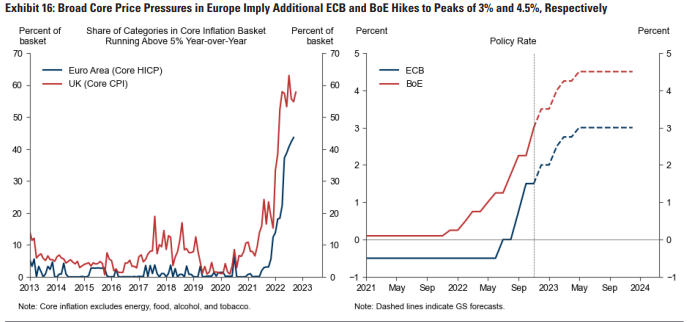
Dato questo solido slancio, Goldman Sachs prevede che l'inflazione core nell'area euro salirà a un picco del 5,3% anno su anno a dicembre prima di diminuire gradualmente fino a circa il 3% alla fine del 2023 a causa della deflazione delle merci.
La Cina si prepara a un'apertura di mercato accidentata
La previsione per la Cina del 2023 di Goldman Sachs è una storia di due metà, con una crescita modesta nella prima metà, seguita da una ripresa più marcata man mano che l'economia si riapre. Goldman prevede una crescita lenta nel Q4 e nel Q1 a causa della prevista continuazione della politica Zero Covid (ZCP) durante l'inverno.
Sebbene la leadership abbia reso evidente la sua intenzione di ritirarsi dalla ZCP, Goldman non prevede che la reale riapertura inizi prima di aprile. Questo è principalmente dovuto al fatto che i preparativi medici e di comunicazione richiederanno tempo.
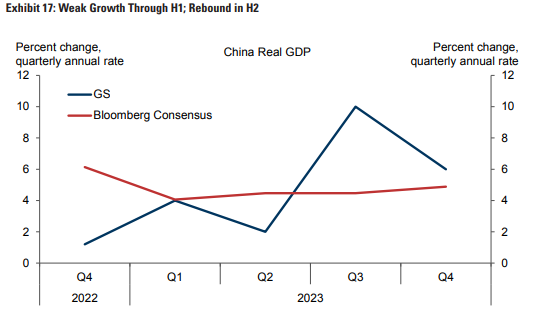
Sulla base dell'aspettativa che la riapertura causerà inizialmente un aumento delle infezioni da COVID-19, che manterrà un alto livello di vigilanza, l'azienda prevede una crescita del Q2 solo del 2% su base annualizzata. La debole crescita nelle economie dell'Asia orientale come Corea del Sud, Taiwan e Hong Kong durante il primo trimestre dopo l'uscita dalla ZCP contribuisce anche alla loro deludente previsione per il Q2.
Una proiezione sulle sacche di resilienza nei primi adattatori dei mercati emergenti
Diverse economie in America Latina ed Europa Centrale e Orientale (CEE) hanno iniziato ad aumentare i tassi di interesse molto prima del resto del mondo. Il tasso di politica monetaria è aumentato in media di oltre 800 punti base per le nove economie emergenti, con i primi aumenti dei tassi.
Sebbene nessun primo adattatore abbia raggiunto un atterraggio morbido, il livello di attività ha generalmente superato le aspettative. Basandosi sulla crescita del PIL, sui PMI e sulle statistiche del mercato del lavoro, la maggior parte dei primi adattatori è probabilmente ancora in espansione.
Incoraggianti, l'inflazione core sequenziale e la crescita dei salari hanno iniziato a moderarsi nella maggior parte dei primi adattatori, pur rimanendo piuttosto elevate. In Brasile, la moderazione dell'inflazione core è la più notevole. Qui, Goldman Sachs prevede che i tagli ai tassi inizieranno nel Q2 2023 e che la crescita tornerà al suo tasso potenziale del 2% nella seconda metà dell'anno.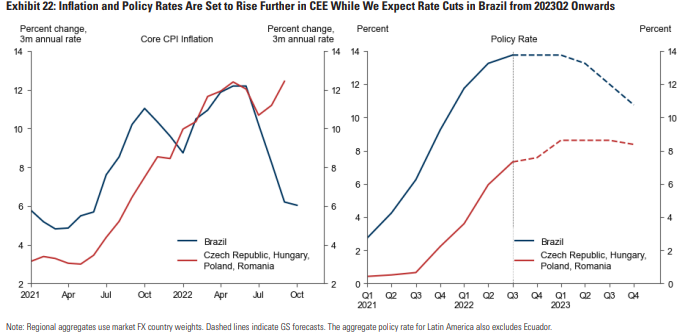
Al contrario, le economie dell'Europa Centrale e Orientale si trovano in una condizione più precaria. Questo indica la suscettibilità della CEE all'aumento dei prezzi del gas europeo, nonché l'alta, diffusa e, nei casi di Ungheria e Polonia, ancora in aumento inflazione della regione. Pertanto, Goldman prevede che le banche centrali ceca e polacca riprenderanno i loro sforzi di aumento dei tassi nel prossimo futuro.
E il resto del mondo?
La domanda economica più importante per il 2023 è se le banche centrali possono ridurre l'inflazione a livelli più tollerabili senza una recessione o almeno senza una recessione grave. Goldman Sachs mantiene un grado ragionevole di ottimismo, ma il suo scenario presenta rischi significativi.
Una preoccupazione è che le pressioni inflazionistiche persistenti costringeranno le banche centrali a continuare a stringere aggressivamente la politica monetaria. L'altro rischio principale è che l'inflazione sottostante diminuisca, ma le banche centrali siano troppo focalizzate su indici ritardati dell'inflazione, come l'inflazione dell'alloggio nel CPI, per riconoscere il miglioramento in tempo.
Goldman rimane preoccupato per gli shock politici e geopolitici, che potrebbero impattare l'economia globale attraverso un aumento dell'incertezza, condizioni finanziarie più rigide e conseguenze negative sull'offerta di materie prime. Alla luce di ciò, la previsione cautamente ottimistica di Goldman Sachs per l'economia globale rimane carica di rischi sostanziali.
I cervelli più intelligenti del crypto leggono già la nostra newsletter. Vuoi unirti a loro? Unisciti a loro.
Dichiarazione di responsabilità: Le informazioni fornite non costituiscono consigli di trading. Cryptopolitan.com non si assume alcuna responsabilità per gli investimenti effettuati sulla base delle informazioni fornite in questa pagina. Raccomandiamo vivamente ricerche indipendenti e/o consultazioni con un professionista qualificato prima di prendere qualsiasi decisione di investimento.

Florence Muchai
Florence si occupa di notizie relative a criptovalute, gaming, tecnologia e AI da oltre 6 anni. I suoi studi in Informatica presso l'Università Meru di Scienze e Tecnologia e in Gestione delle Emergenze e Diplomazia Internazionale presso il MMUST le hanno fornito eccellenti competenze linguistiche, osservative e tecniche. Florence ha lavorato al VAP Group e come editor per diverse testate specializzate in criptovalute.









