




La SEC propose de lever la restriction de deux ans liée aux contributions politiques des conseillers

- La SEC a proposé l'abrogation de sa règle sur les dons politiques, qui interdit aux conseillers en investissement de percevoir des honoraires sur des comptes gouvernementaux pendant deux ans après un don politique concerné.
- La règle « pay-to-play » visait à atténuer le risque qu'un conseiller en investissement puisse « payer » indirectement un fonctionnaire par le biais de contributions politiques afin d'obtenir — ou remporter — la gestion de fonds publics.
- Les conseillers, leurs employés et les firmes concourant pour des mandats de pensions publiques sont les principaux bénéficiaires, car la SEC estime que les règles existantes contre la fraude et celles relatives aux obligations fiduciaires dissuadent déjà la corruption.
- Le projet est ouvert à une période de commentaires de 60 jours et est proposé au cours d'une année record pour les dépenses politiques des entreprises.
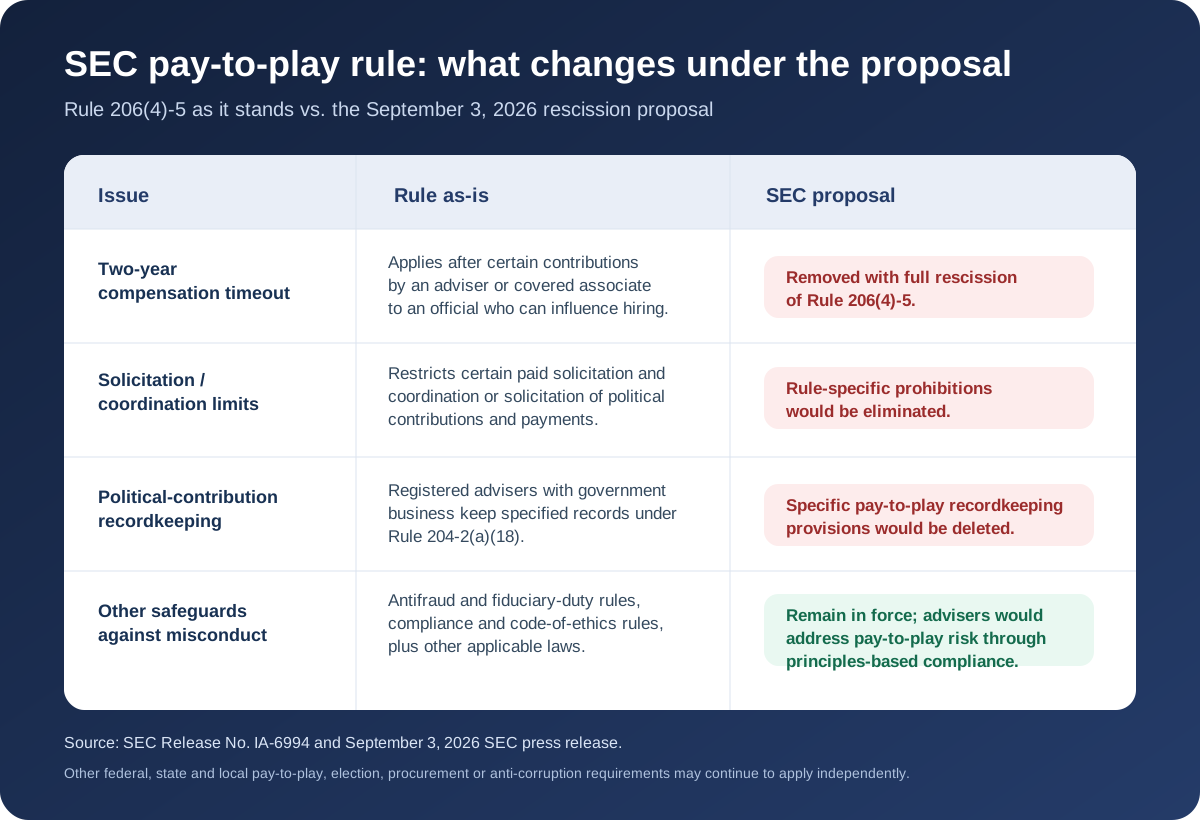
Le Règle 206(4)-5 de la SEC, connue sous le nom de règle « pay-to-play », interdit à un conseiller en investissement d'être payé par tout client gouvernemental pendant deux ans si le conseiller ou toute personne couverte par la règle a fait une contribution politique à un tel fonctionnaire ou candidat ayant la capacité d'influencer la sélection du conseiller. Le 3 septembre, la SEC a suggéré d'abroger la règle mentionnée et les exigences de tenue de registre associées.
Si la proposition aboutit, les conseillers en investissement et leurs membres du personnel en bénéficieront le plus. Leurs entreprises pourraient continuer à gérer l'argent gouvernemental contre rémunération sans avoir à suivre la règle de s'abstenir de s'engager dans toute contribution politique couverte pendant deux ans.
Qui bénéficiera si la règle disparaît
Selon la SEC, il y a 16 434 conseillers en investissement enregistrés auprès de l'agence et environ 1,11 million de leurs employés au sein de ces entreprises. Conformément aux dispositions de la réglementation existante, l'entreprise avec une contribution couverte pourrait ne pas être en mesure de percevoir des frais auprès d'une agence gouvernementale pendant deux ans.
Parmi ceux qui sont susceptibles de bénéficier le plus de la réglementation figurent les gestionnaires en concurrence pour les affaires du secteur public. Les caisses de retraite publiques, les systèmes de retraite étatiques et les dotations des universités publiques ont de grands mandats d'investissement et l'objectif de la règle est de s'assurer que les contributions politiques n'affectent pas qui remporte ces affaires.
La proposition supprimerait les dispositions de tenue de registre spécifiques aux contributions politiques incluses dans la règle. Mais d'autres dispositions de protection s'appliqueront toujours, telles que les dispositions anti-fraude, les obligations fiduciaires, les exigences de conformité et les codes éthiques. De plus, les lois anti-corruption et de passation de marchés au niveau fédéral, étatique et local resteront applicables.
Les employés pourraient être soumis à moins de restrictions internes. La Commission indique que certaines entreprises ont répondu à la complexité de la réglementation en interdisant toute contribution politique au lieu de risquer une violation possible.
La règle vieille de 15 ans que la SEC qualifie de « piège pour les imprudents »
Le terme « pay-to-play » s'applique aux dons politiques qui ont un impact sur les contrats d'investissement publics. La proposition s'aligne également sur une tendance plus large de déréglementation que Cryptopolitan a rapportée en avril lorsque le président de la SEC, Paul Atkins, a déclaré qu'il y avait des tentatives pour supprimer les réglementations inutiles.
Dans un communiqué, la SEC qualifie la règle de complexe, peu claire et lourde, affirmant qu'elle peut être considérée comme une « norme de responsabilité stricte de facto ». WilmerHale a indiqué dans un avis client daté du 19 mai que le délai de deux ans pourrait s'appliquer « même si la contribution est relativement petite », ce qui ne démontre aucune intention impropre.
Les dispositions de rétroactivité de la règle peuvent inclure des contributions faites avant qu'un employé ne soit reconnu comme un associé couvert. Même les dons faits à une campagne fédérale peuvent exposer un contributeur si le candidat occupe actuellement une position couverte dans le gouvernement étatique ou local.
« Les gens ne devraient pas avoir à choisir entre leurs droits à la liberté d'expression politique et un emploi dans une industrie particulière », a déclaré Atkins dans son communiqué daté du 3 septembre.
Ce que la règle visait à empêcher
Les régulateurs n'agissent pas sans informations contextuelles. Une étude sur 22 000 cabinets de conseil enregistrés auprès de la SEC de 2001 à 2016 montre que les dons aux autorités étatiques et aux comités d'action politique ont correspondu à une augmentation des affaires pour les caisses de retraite publiques. Les chercheurs ont également noté une diminution significative des dons politiques des gestionnaires ayant beaucoup d'affaires gouvernementales après la mise en œuvre des réglementations.
La Investment Adviser Association a plaidé pour une réforme sans exiger une suppression complète. Elle favorise la limitation des contributions de campagne de manière à ne pas créer d'accords commerciaux, tout en proposant progressivement une « approche plus ciblée » qui minimise les exigences de conformité.
Les délais tombent dans une année record de dépenses politiques
La proposition arrive alors que les dépenses politiques des entreprises sont en hausse. Selon le rapport de Public Citizen publié le 27 août, les entreprises ont déjà dépensé 646 millions de dollars lors des élections mi-mandat de 2026, comme le montrent les divulgations du deuxième trimestre, soit 40 % de plus que le montant dépensé pendant tout le cycle électoral de 2024 (461 millions de dollars). Les entreprises de crypto ont contribué à 206 millions de dollars au total pour 2026.
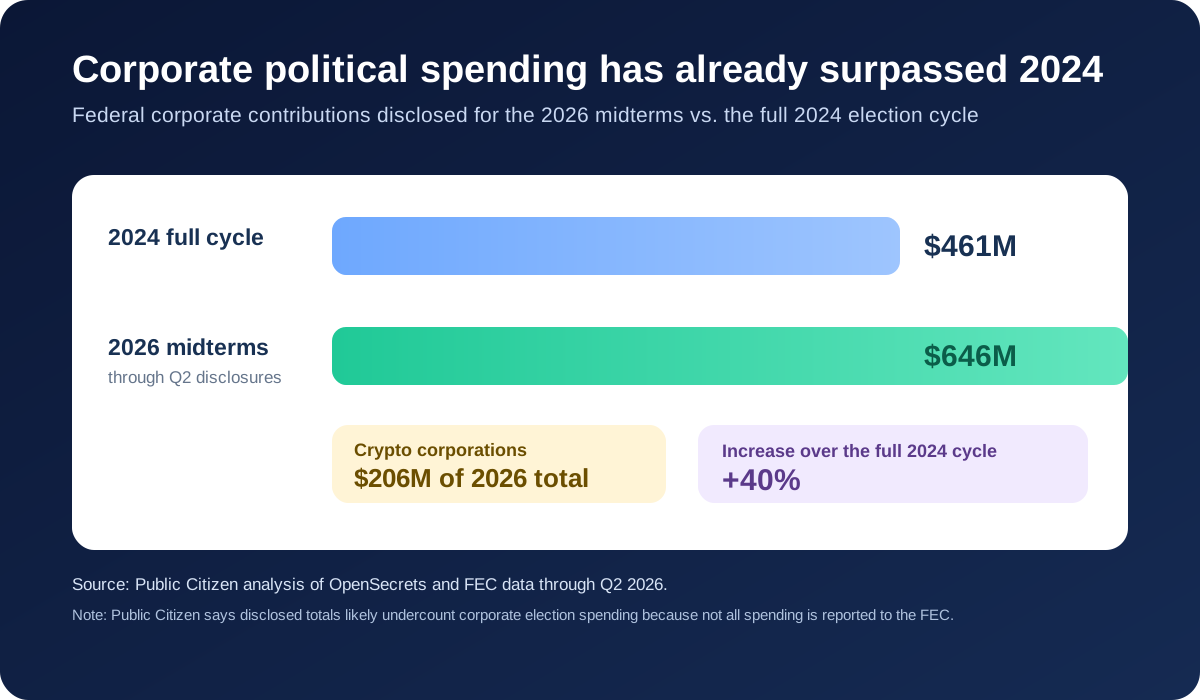
Cela crée un moment politiquement chargé, car la SEC cherche à éliminer la pénalité liée aux contributions politiques des conseillers financiers, un mouvement qui coïncide avec des niveaux sans précédent de dépenses des entreprises pour les élections.
Rien n'est encore finalisé. La période de commentaires prendra fin 60 jours après la publication de la proposition au Registre fédéral. Encore une fois, la question est de savoir si les commentaires du public auront un effet sur la décision de la Commission d'adopter les mesures de rescision.
Pourquoi cela pourrait devenir pertinent spécifiquement pour la crypto
La SEC tente simultanément d'établir un cadre réglementaire plus défini pour la crypto. Son interprétation conjointe SEC/CFTC de mars 2026 a abordé la question de savoir quand certains actifs crypto et transactions relèvent des lois fédérales sur les valeurs mobilières.
Pendant ce temps, le programme réglementaire de la SEC comprend des travaux sur la modernisation des règles de garde, spécifiquement pour adresser les actifs crypto. Cela signifie que la proposition « pay-to-play » peut être présentée comme une pièce d'une histoire plus large sur l'investissement institutionnel :
| Développement de la SEC | Pertinence potentielle pour la crypto |
|---|---|
| Rescinder la règle « pay-to-play » | Pourrait réduire la friction de conformité pour les conseillers cherchant des mandats gouvernementaux |
| Interprétation des lois sur les valeurs mobilières crypto | Fournit une plus grande clarté réglementaire autour de certains actifs crypto |
| Modernisation des règles de garde | Pourrait faciliter la gestion des actifs crypto par les conseillers/fonds |
| Déréglementation plus large de la SEC | Abaisser potentiellement les barrières pour les gestionnaires d'actifs alternatifs |
Si vous lisez ceci, vous êtes déjà en avance. Restez ainsi grâce à notre newsletter.
FAQ
Quelle règle la SEC propose-t-elle d'abroger ?
La SEC propose d'abroger la Règle 206(4)-5 en vertu de la Loi de 1940 sur les conseillers en investissement, dite règle « pay-to-play », ainsi que les dispositions de tenue de registres qui y sont associées dans la Règle 204-2.
Pourquoi la SEC souhaite-t-elle éliminer la règle « pay-to-play » ?
Le président Paul Atkins estime que cette règle est trop prescriptive et instaure une responsabilité stricte de fait, pénalisant les dons mineurs ou involontaires, et soutient que les contributions politiques relèvent des régulateurs électoraux aux niveaux local, étatique et fédéral plutôt que de la SEC.
Quand la période de commentaires publics prend-elle fin ?
La période de commentaires reste ouverte pendant 60 jours après la publication de la proposition au Federal Register, suite à l'annonce de la SEC du 3 septembre 2026.
Que fait actuellement la règle « pay-to-play » ?
La règle établit une période de carence de deux ans après certaines contributions politiques faites par un conseiller ou des associés concernés à des fonctionnaires susceptibles d'influencer le choix de conseillers en investissement par des entités gouvernementales. Cette règle visait à empêcher que les contributions politiques n'influencent l'attribution des contrats de conseil.
La suppression de la règle 206(4)-5 rendrait-elle les contributions politiques des conseillers en investissement sans restriction ?
Non. La proposition de la SEC cible spécifiquement la règle 206(4)-5 et ses dispositions connexes relatives à la tenue des registres. Les autres exigences de la loi sur les conseillers en investissement, y compris les dispositions anti-fraude, les devoirs fiduciaires, la règle de conformité et la règle relative au code de déontologie, continueraient de s'appliquer.
Les conseillers devraient-ils toujours tenir des registres des contributions politiques ?
La proposition supprimerait les parties de la règle de tenue de registres de la loi sur les conseillers qui correspondent à la Règle 206(4)-5. En d'autres termes, les exigences fédérales spécifiques en matière de tenue de registres liées à la règle anti-corruption seraient également supprimées.
La proposition supprimerait-elle immédiatement la règle anti-corruption ?
Non. Il s'agit d'une proposition de rescission, et non d'un règlement définitif. La Règle 206(4)-5 reste en vigueur sauf si et jusqu'à ce que la SEC adopte une rescission définitive.
La suppression de la règle pourrait-elle accroître le risque d'influence politique sur les actifs des caisses de retraite publiques ?
C'est l'une des questions politiques centrales entourant cette proposition. La règle originale de la SEC visait à traiter le risque que les contributions politiques puissent influencer le choix des conseillers en investissement par les entités gouvernementales, affectant potentiellement les régimes de retraite publics et autres actifs gérés par l'État.
Que se passe-t-il pour les clients gouvernementaux si la règle est supprimée ?
Les entités gouvernementales ne bénéficieraient plus de la restriction biennale prévue par la règle 206(4)-5 fédérale en tant que sauvegarde réglementaire spécifique. Toutefois, d'autres obligations découlant du droit fédéral des valeurs mobilières subsisteraient, et les lois ou règles de passation de marchés des États et des collectivités locales pourraient imposer des restrictions distinctes.
La proposition affecte-t-elle uniquement les conseillers en investissement ?
La règle 206(4)-5 est une disposition de la loi sur les conseillers en investissement (Investment Advisers Act), de sorte que la proposition concerne directement les conseillers en investissement soumis à cette règle. Elle n'élimine pas automatiquement les autres restrictions liées au « pay-to-play » imposées par d'autres régulateurs ou organisations autoréglementées.
Les règles anti-corruption (pay-to-play) de la FINRA pourraient-elles également disparaître ?
Pas nécessairement. La proposition de la SEC porte sur la règle 206(4)-5 de l'Investment Advisers Act et sur les dispositions connexes relatives à la tenue des registres prévues par cette même loi. D'autres régimes réglementaires, y compris des règles distinctes applicables aux courtiers-déalers, devraient être examinés indépendamment.
Pourquoi l'amendement relatif à la tenue des registres est-il important ?
Cela importe car la résiliation de la règle substantielle sans supprimer les dispositions correspondantes en matière de tenue de registres pourrait laisser les conseillers avec des obligations de conformité conçues pour documenter des comportements que la règle résiliée ne réglemente plus. La proposition vise donc également à supprimer les exigences connexes en matière de tenue de registres.
La résiliation de la règle « pay-to-play » signifie-t-elle que les conseillers en investissement peuvent « payer pour jouer » ?
Pas nécessairement. La résiliation de la Règle 206(4)-5 supprimerait l'interdiction spécifique de deux ans imposée par la SEC suite à certaines contributions politiques, mais elle ne créerait pas une exemption générale des exigences de la législation sur les valeurs mobilières. La SEC indique que les dispositions relatives à la fraude, les devoirs fiduciaires, les exigences de conformité et les codes d'éthique continueraient de s'appliquer.
Avertissement. Les informations fournies ne constituent pas des conseils en matière de trading. Cryptopolitan.com décline toute responsabilité concernant les investissements réalisés sur la base des informations fournies sur cette page. Nous recommandons vivement une recherche indépendante et/ou une consultation avec un professionnel qualifié avant de prendre toute décision d'investissement.

Micah Abiodun
Micah Abiodun met à profit son Master en Ingénierie et Gestion de l'Environnement (MSc) à l'Université de Technologie de Tallinn (TalTech) pour peaufiner ses articles sur les prévisions de prix et l'actualité à Cryptopolitan. Fort de sept années d'expérience dans les médias cryptographiques, il couvre les principales cryptomonnaies, les altcoins, la finance décentralisée (DeFi), les stablecoins, les tendances macroéconomiques et les technologies émergentes.









