






Kryptokreditmarkt sinkt im Q4 2024 um 43 % auf 36,5 Mrd. USD: Galaxy-Bericht


-
Das Volumen des Krypto-Kreditmarktes sinkt auf $36.5 Milliarden im Q4 2024.
-
DeFi-Kredite übertreffen die CeFi-Erholung mit einem Wachstum von 959 % über zwei Jahre.
-
Tether, Galaxy und Ledn sind die führenden CeFi-Kreditgeber mit einem Marktanteil von 89 %.
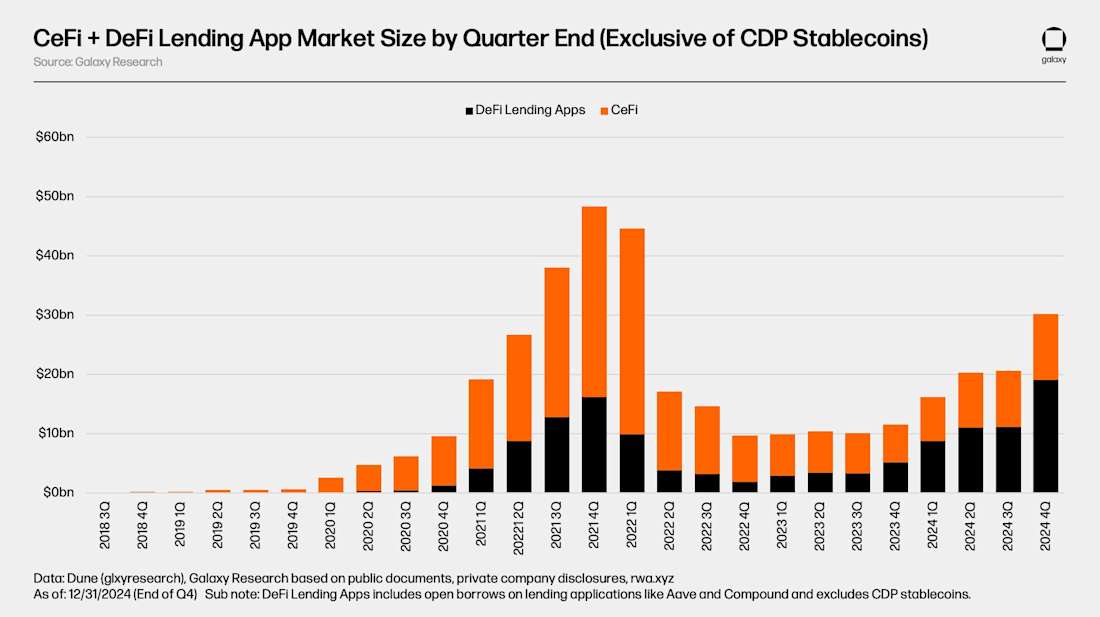
Der Kryptokreditmarkt ist von seinem Höhepunkt im Bullenmarkt gesunken und hat laut einem neuen Bericht von Galaxy Research im Q4 2024 seinen Allzeithochstand um 43 % auf 36,5 Milliarden US-Dollar erreicht.
Der Rückgang geht auf den Zusammenbruch großer Kreditplattformen während des Bärenmarkts 2022–2023 zurück. Trotz dieser allgemeinen Kontraktion hat sich der Markt von seinem Tiefstand im Q3 2023 von 14,2 Milliarden US-Dollar um 157 % erholt.
CeFi-Kreditgeber konsolidieren sich nach dem Marktzusammenbruch
Der CeFi-Kreditmarkt erlebte massive Störungen infolge der Insolvenzen dominanter Akteure. Der CeFi-Kryptokreditmarkt erreichte einen geschätzten Höchststand von 34,8 Milliarden US-Dollar an ausstehenden Krediten, bevor er auf seinen Tiefststand von 6,4 Milliarden US-Dollar fiel – ein Rückgang um 82 %.
Im Q4 2024 hat sich der CeFi-Kreditmarkt auf 11,2 Milliarden US-Dollar erholt, was 68 % unter seinem Allzeithoch, aber 73 % über dem Tiefstand im Bärenmarkt liegt. Diese Erholung geht mit einer größeren Konzentration auf wenige Akteure einher.
Die drei größten CeFi-Kreditgeber – Ledn, Galaxy und Tether – dominieren nun den Markt mit einem kombinierten Kreditvolumen von 9,9 Milliarden US-Dollar und einem kombinierten Marktanteil von 89 %. Dies ist ein Wandel gegenüber dem Höhepunkt des Bullenmarkts im Q1 2022, als die drei größten Kreditgeber (Genesis, BlockFi und Celsius) einen Marktanteil von 76 % mit 26,4 Milliarden US-Dollar an Krediten hielten.
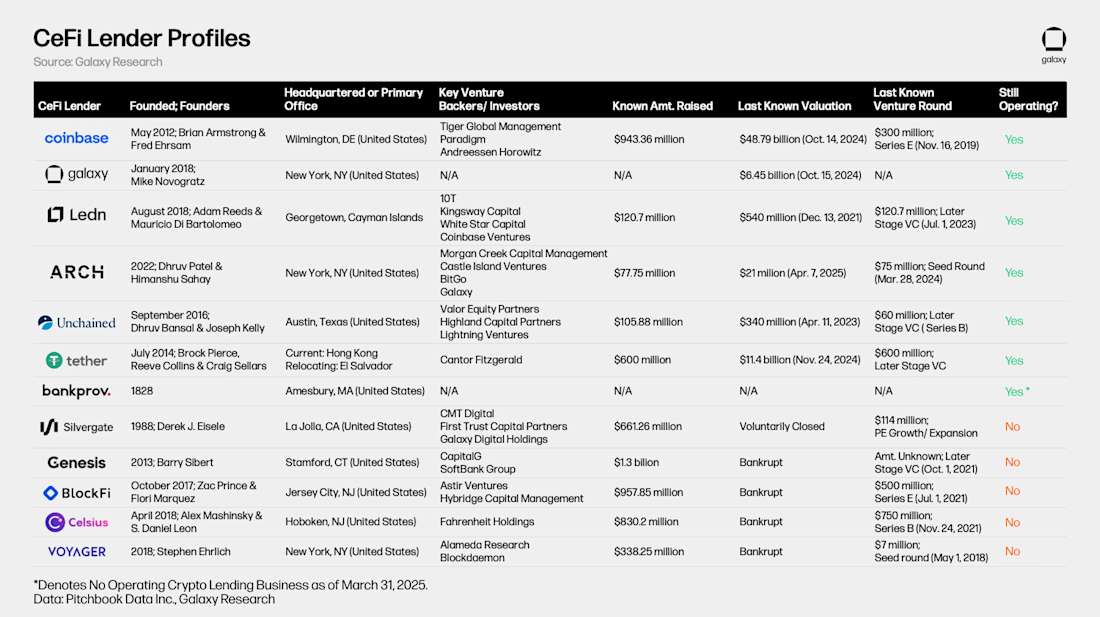
Das Scheitern dieser Marktführer hat die Wettbewerbslandschaft verändert. Genesis, Celsius Network, BlockFi und Voyager gingen innerhalb eines zweijährigen Zeitraums in die Insolvenz, als die Krypto-Asset-Preise sanken und die Marktliquidität verdunstete.
Nicht alle CeFi-Kreditgeber sind gleich, wie der Galaxy-Bericht nahelegt. Einige bieten nur bestimmte Arten von Krediten an, z. B. BTC-sichere Produkte oder Bargeldkredite abzüglich Stablecoins. Andere bieten ihre Dienste nur bestimmten Kundentypen oder Jurisdiktionen an. Diese Heterogenität ermöglicht es einigen Kreditgebern, standardmäßig größer zu wachsen als andere.
Der Bericht weist auf eine mögliche Doppelzählung zwischen der Größe des CeFi-Kreditbuchs und den DeFi-Krediten hin, da einige CeFi-Entitäten DeFi-Kreditanwendungen nutzen, um Kredite an Off-Chain-Kunden zu bedienen.
DeFi-Kredite zeigen starke Erholung
DeFi-Kredite über On-Chain-Anwendungen verzeichneten seit dem Tiefstand im Bärenmarkt ein starkes Wachstum. Am Ende des Q4 2024 beliefen sich die offenen Kredite auf 19,1 Milliarden US-Dollar über 20 Kryptokreditanwendungen und 12 Blockchains hinweg. Dies entspricht einem Anstieg der offenen DeFi-Kredite um 959 % über acht Quartale seit dem Tiefstand.
Zum Zeitpunkt des Q4-2024-Standorts waren die ausstehenden Kredite über On-Chain-Kreditanwendungen um 18 % höher als der vorherige Höchststand von 16,2 Milliarden US-Dollar, der während des Bullenmarkts 2020–2021 erreicht wurde.
DeFi-Kredite haben sich stärker erholt als CeFi-Kredite. Dies lässt sich auf die erlaubnisfreie Natur blockchainbasierter Anwendungen und das Überleben von Kreditanwendungen während des Bärenmarkts zurückführen. Im Gegensatz zu den größten CeFi-Kreditgebern, die in die Insolvenz gingen, funktionierten die großen Kreditanwendungen während des Abschwungs weiter.
Laut dem Galaxy-Bericht unterstreicht dieses Ergebnis die Stärke des Designs und der Risikomanagementpraktiken großer On-Chain-Kredit-Apps sowie die Vorteile algorithmischer, überbesicherter und angebots-/nachfragebasierter Kredite.
Eine wichtige Entwicklung im Kryptokreditmarkt ist die wachsende Dominanz von DeFi-Kredit-Apps gegenüber CeFi-Plattformen. Der Anteil der DeFi-Kreditanwendungen an den gesamten Kryptokrediten (ohne CDP-Stablecoins) erreichte während des Bullenzyklus 2020–2021 nur 34 %. Im Q4 2024 macht er 63 % des Marktes aus, was seine Dominanz fast verdoppelt.
Der Trend wird deutlicher, wenn man kryptosichere CDP-Stablecoins einbezieht. Ende Q4 2024 erzielten DeFi-Kredit-Apps und CDP-Stablecoins zusammen 69 % des gesamten Marktes.
Der Bericht verzeichnet eine abnehmende Dominanz von CDP-Stablecoins als Quelle für kryptobasierte Hebelprodukte, teilweise aufgrund der gestiegenen Liquidität von Stablecoins, verbesserter Parameter in Kreditanwendungen und der Einführung delta-neutraler Stablecoins wie Ethena.
Venture-Capital-Finanzierungen verlangsamen sich für den Kreditsektor
CeFi- und DeFi-Kredit- und Kreditanwendungen sammelten zwischen Q1 2022 und Q4 2024 in 89 Transaktionen mit bekannten Beträgen insgesamt 1,63 Milliarden US-Dollar ein. Der Sektor verzeichnete im Q2 2022 seine höchste quartalsweise Finanzierung. Dabei wurden 502 Millionen US-Dollar in acht Transaktionen gesammelt. Der Tiefpunkt lag im Q4 2023 mit nur 2,2 Millionen US-Dollar an Gesamtfinanzierungen.
Die Venture-Capital-Allokation für Kredit- und Kreditanwendungen macht nur einen kleinen Teil der gesamten VC-Investitionen in die Krypto-Wirtschaft aus. Im Durchschnitt entfielen Kredit- und Kreditanwendungen zwischen Q1 2022 und Q4 2024 nur auf 2,8 % aller VC-Kapitalzuweisungen in den Bereich quartalsweise.
Der Anteil des Kryptokreditsektors an der gesamten quartalsweisen Finanzierung erreichte im Q4 2022 einen Höchststand von 9,75 %. Bis zum Q4 2024 fiel er jedoch auf nur noch 0,62 % der gesamten Krypto-VC-Finanzierung.
Der Galaxy-Bericht führt diesen Rückgang der Finanzierung auf die Marktzusammenbrüche von 2022–2023 zurück, bei denen große Akteure wie BlockFi, Celsius, Genesis und Voyager Insolvenz anmeldeten. Diese vier Unternehmen allein machten an ihrem Höhepunkt 40 % des gesamten Kryptokreditmarktes und 82 % des CeFi-Kreditmarktes aus.
Laut dem Bericht resultierte der Niedergang dieser Kreditgeber primär aus dem allgemeinen Krypto-Marktimplodieren. Verschärft wurde dies jedoch durch ein Fehlmanagement des Risikos und die Annahme toxischer Sicherheiten von Kreditnehmern.
Wenn Sie dies lesen, sind Sie bereits einen Schritt voraus. Bleiben Sie mit unserem Newsletter auf dem Laufenden.
Haftungsausschluss. Die bereitgestellten Informationen stellen keine Anlageberatung dar. Cryptopolitan.com Wir übernehmen keine Haftung für Investitionen, die auf den auf dieser Seite bereitgestellten Informationen basieren. Wir empfehlen dringend, vor jeglichen Anlageentscheidungen eine unabhängige Recherche durchzuführen und/oder einen qualifizierten Fachmann zu konsultieren.

Vignesh Karunanidhi
Vignesh ist ein Krypto-Inhaltsautor, Krypto-Journalist, Content-Editor und Social-Media-Manager. Er arbeitet seit über 6 Jahren mit Watcher.guru, BeInCrypto, CoinGape, Milkroad und Airdrops zusammen. Seine Fähigkeiten im Bereich Tech-, Robotik-, Business- und KI-Nachrichten wurden durch einen Master of Commerce vertieft.









