






5 Erkenntnisse aus der 2023 Marktprognose von Goldman Sachs


Goldman Sachs
- Der Marktausblick von Goldman Sachs für 2023 bleibt gespalten hinsichtlich einer Rezession in den US- und britischen Märkten
- China steht vor einem holprigen Marktstart, der ein halbes Jahr andauern könnte
- Geopolitische Spannungen werden eine zentrale Rolle im Marktausblick 2023 spielen
- Covid-19 bleibt eine finanzielle und gesundheitliche Herausforderung für die Weltwirtschaften
Während das Jahr 2022 zu Ende geht, haben mehrere große Investmentbanken ihre Aussichten für 2023 veröffentlicht. Laut Strategen der Goldman Sachs Group Inc. werden Aktieninvestoren, die auf ein besseres Jahr 2023 hoffen, enttäuscht sein. Goldman Sachs sagt, dass die Phase des Bärenmarktes noch nicht vorbei ist.
Goldman Sachs, eine der weltweit größten Investmentbanken und Anbieter von Finanzdienstleistungen, erzielt Einnahmen durch ihre vier Hauptgeschäftsfelder: Investmentbanking, globale Märkte, Asset Management sowie Consumer- und Wealth-Management.
Goldman Sachs äußert sich zu Rezession und Erholung
Goldman Sachs prognostiziert eine andere Marktprognose für 2023. Durch 2022 verlangsamt sich die Weltwirtschaft erheblich aufgrund von Faktoren wie einem rückläufigen Erholungsschub, fiskalischen und geldpolitischen Verschärfungen, anhaltenden Corona-Beschränkungen in China und dem Einbruch des Immobilienmarktes sowie dem Schock der Energieversorgung durch den Russland-Ukraine-Krieg.
Laut Goldman wird die Welt 2023 voraussichtlich mit einer unter dem Trend liegenden Wachstumsrate von 1,8 % weiterwachsen. Allerdings sehen sie auch erhebliche Widerstandsnester in den USA und einige frühe Aufsteiger in den Schwellenländern (EM), wie Brasilien, sowie eine moderate Rezession in Europa und eine holprige Wiedereröffnung in China. Hier sind einige weitere tiefgehende Markteinblicke.
Die USA haben die Chance, der Rezession zu entgehen
Aufgrund eines nachlassenden wirtschaftlichen Impulses, sinkender realer verfügbare Einkommen und aggressiver geldpolitischer Straffung ist das US-Wachstum im vergangenen Jahr auf eine unter dem Potenzial liegende Rate von etwa 1 % gefallen. Für 2023 wird das Wachstum laut den Prognosen von Goldman Sachs im Wesentlichen konstant bleiben. Ihre aktuelle 2023-Prognose liegt deutlich über dem Konsens.
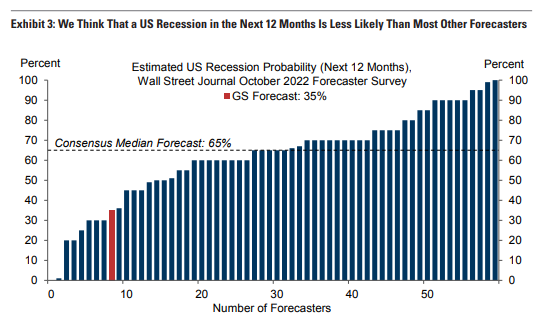
Goldman Sachs prognostiziert eine 35-prozentige Chance, dass die US-Wirtschaft innerhalb des nächsten Jahres in eine Rezession fällt. Ihr einziges unmittelbares Argument dafür ist, dass die eingehenden Aktivitätsdaten weit von rezessiven Werten entfernt sind. Im Oktober expandierten die Nichtlandwirtschaftlichen Beschäftigtenzahlen um 261.000, laut den vorläufigen BIP-Daten für das dritte Quartal. Zudem verzeichnete die Woche vom 5. November 225.000 erste Arbeitslosenansprüche.
Es gibt gute Gründe für die Bank, positives Wachstum in den kommenden Quartalen zu erwarten. Sie prognostizieren, dass der Abzug durch die Finanzbedingungen wahrscheinlich nachlassen wird, wenn die Fed-Entscheider keine deutlich stärkeren Zinserhöhungen umsetzen, als der Markt erwartet.
Dieser Zyklus ist einzigartig, da die Überhitzung des Arbeitsmarktes in der Post-Pandemie-Zeit nicht als übermäßige Beschäftigung, sondern als beispiellose Jobmöglichkeiten zum Ausdruck kam. Die jüngste Normalisierung der Lieferketten und des Mietwohnungsmarktes ist eine Quelle der Entinflation, wie sie in früheren Phasen hoher Inflation, wie in den 1970er Jahren, nicht zu sehen war, und sie zeigt sich gerade erst in den offiziellen Daten.
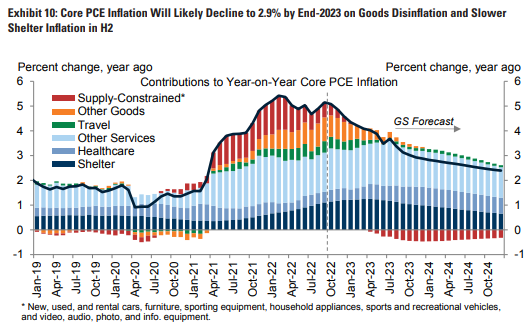
Der dritte Faktor ist, dass die langfristigen Inflationserwartungen weiterhin gut verankert sind, insbesondere im Vergleich zu den 1970er Jahren. Goldman Sachs prognostiziert, dass die jährliche Kern-PCE-Inflation von 5,1 % im September auf 2,9 % im Dezember 2023 sinken wird, eine Reduzierung von 5,1 % im September.
Eine erwartete milde Rezession in Europa
Im Gegensatz zu den Vereinigten Staaten befinden sich die Eurozone und das Vereinigte Königreich wahrscheinlich in einer Rezession. Dies liegt an dem weitaus größeren und länger anhaltenden Anstieg der Energiepreise für Familien, der voraussichtlich die Inflationsrate im Euroraum auf 12 Prozent und im Vereinigten Königreich auf 11 Prozent treiben wird, was deutlich höher ist als in den USA.
Folglich wird steigende Inflation einen negativen Einfluss auf das reale Einkommen, den Konsum und die industrielle Produktivität haben. Goldman Sachs erwartet weiterhin Verluste beim realen Einkommen von 1,12 % in der Eurozone bis zum ersten Quartal 2023 und von 3 % im Vereinigten Königreich bis zum zweiten Quartal 2023, bevor es im zweiten Halbjahr zu einer Erholung kommt.
Der Rückgang der aktuellen und zukünftigen Bewertungen gasintensiver europäischer Industrien, wie Chemie und Metalle, zeigt, dass steigende Energiekosten die Produktion senken werden. Goldman Sachs erwartet jedoch keine schwere europäische Rezession, es sei denn, ein wirklich harter Winter erfordert strengere Energiekontingentierungen im Industriesektor, um die Menschen in ihren Häusern warm zu halten.
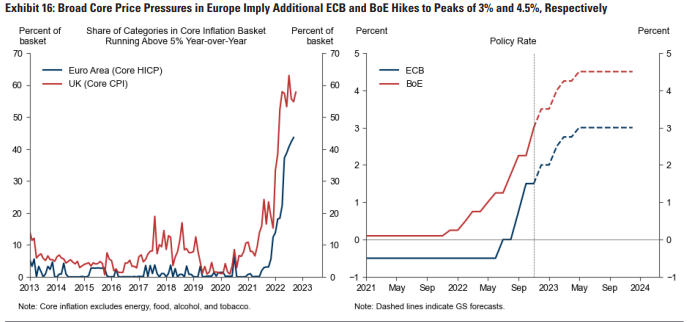
Angesichts dieser robusten Dynamik erwartet Goldman Sachs, dass die Kerninflation im Euroraum im Dezember einen Höchststand von 5,3 % im Jahresvergleich erreichen wird, bevor sie aufgrund von Waren-Deflation bis Ende 2023 allmählich auf knapp 3 % sinkt.
China steht vor einer holprigen Marktöffnung
Die 2023 China-Prognose von Goldman Sachs ist eine Geschichte von zwei Hälften, mit bescheidenem Wachstum in der ersten Hälfte, gefolgt von einem deutlicheren Aufschwung, wenn die Wirtschaft wieder öffnet. Goldman erwartet ein träges Wachstum im Q4 und Q1 aufgrund der voraussichtlichen Fortsetzung der Zero-Covid-Politik (ZCP) im Winter.
Obwohl die Führung deutlich gemacht hat, dass sie beabsichtigt, sich von ZCP zurückzuziehen, erwartet Goldman Sachs, dass die tatsächliche Wiedereröffnung erst im April beginnt. Dies liegt hauptsächlich daran, dass medizinische und kommunikationstechnische Vorbereitungen Zeit benötigen werden.
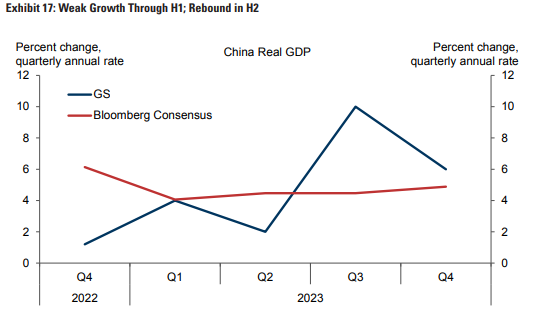
Basierend auf der Erwartung, dass die Wiedereröffnung zunächst zu einem Anstieg der COVID-19-Infektionen führen wird, was ein hohes Maß an Wachsamkeit aufrechterhalten wird, prognostiziert das Unternehmen ein Wachstum von nur 2 % annualisiert im zweiten Quartal. Das schwache Wachstum in ostasiatischen Volkswirtschaften wie Südkorea, Taiwan und Hongkong im ersten Quartal nach dem Ausstieg aus ZCP trägt ebenfalls zu ihrer enttäuschenden Q2-Prognose bei.
Eine Projektion zu Widerstandsnestern in frühen Aufsteigern der Schwellenmärkte
Mehrere Volkswirtschaften in Lateinamerika und Mittel- und Osteuropa (CEE) begannen, die Zinssätze viel früher anzuheben als der Rest der Welt. Der Leitzins ist für die neun EMs im Durchschnitt um über 800 Basispunkte gestiegen, mit den frühesten Zinserhöhungen.
Während kein früher Aufsteiger eine weiche Landung erreicht hat, lag das Aktivitätsniveau typischerweise über den Erwartungen. Basierend auf dem BIP-Wachstum, den Einkaufsmanagernindizes (PMIs) und Arbeitsmarktdaten ist der Großteil der frühen Aufsteiger wahrscheinlich weiterhin expandierend.
Ermutigend ist, dass die sequenzielle Kerninflation und das Lohnwachstum bei den meisten frühen Aufsteigern zu moderieren beginnen, obwohl sie weiterhin recht hoch sind. In Brasilien ist die Moderation der Kerninflation am bemerkenswertesten. Hier erwartet Goldman Sachs, dass Zinssenkungen im zweiten Quartal 2023 beginnen werden und das Wachstum in der zweiten Jahreshälfte auf sein Potenzial von 2 % zurückkehren wird.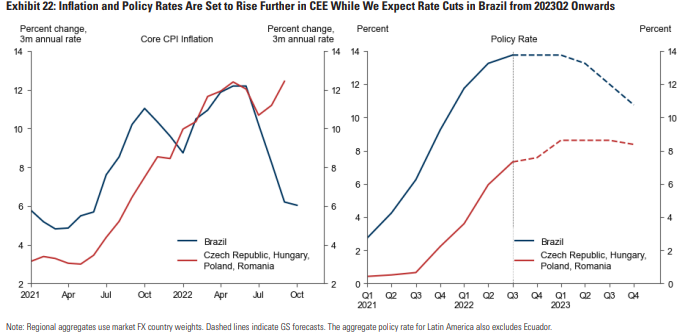
Im Gegensatz dazu befinden sich die Volkswirtschaften Mittel- und Osteuropas in einer prekäreren Lage. Dies zeigt die Anfälligkeit CEEs für den Anstieg der europäischen Gaspreise sowie die anhaltend hohen, weit verbreiteten und in den Fällen von Ungarn und Polen noch steigenden Inflationsraten der Region. Daher erwartet Goldman Sachs, dass die tschechische und die polnische Zentralbank ihre Zinserhöhungsbestrebungen in naher Zukunft wieder aufnehmen werden.
Wie sieht es mit dem Rest der Welt aus?
Die wichtigste wirtschaftliche Frage für 2023 lautet, ob die Zentralbanken die Inflation auf erträglichere Senken senken können, ohne eine Rezession oder zumindest ohne eine schwere Rezession. Goldman Sachs bewahrt ein gewisses Maß an Optimismus, doch ihre Aussichten sind mit erheblichen Risiken behaftet.
Eine Sorge ist, dass anhaltende inflationäre Druckmittel die Zentralbanken dazu zwingen werden, die geldpolitische Straffung weiterhin aggressiv fortzusetzen. Das andere große Risiko ist, dass die zugrunde liegende Inflation zwar zurückgeht, die Zentralbanken jedoch zu sehr auf verzögerte Inflationsindizes wie die CPI-Wohnungs-Inflation fixiert sind, um die Verbesserung rechtzeitig zu erkennen.
Goldman Sachs bleibt besorgt über politische und geopolitische Schocks, die die Weltwirtschaft durch erhöhte Unsicherheit, engere Finanzbedingungen und negative Auswirkungen auf die Rohstoffversorgung beeinträchtigen könnten. Vor diesem Hintergrund bleibt die vorsichtig optimistische Prognose von Goldman Sachs für die Weltwirtschaft mit erheblichen Risiken behaftet.
Wenn Sie dies lesen, sind Sie bereits einen Schritt voraus. Bleiben Sie mit unserem Newsletter auf dem Laufenden.
Haftungsausschluss: Die bereitgestellten Informationen stellen keine Anlageberatung dar. Cryptopolitan.com übernimmt keine Haftung für Investitionen, die auf Basis der auf dieser Seite bereitgestellten Informationen getätigt werden. Wir empfehlen dringend eine unabhängige Recherche und/oder Beratung durch einen qualifizierten Fachmann, bevor Sie eine Investitionsentscheidung treffen.

Florence Muchai
Florence berichtet seit sechs Jahren über Kryptowährungen, Gaming, Technologie und KI. Ihr Studium der Computerwissenschaften an der Meru University of Science and Technology sowie ihr Studium im Bereich Katastrophenmanagement und internationale Diplomatie an der MMUST haben sie umfassend mit Sprach-, Beobachtungs- und technischen Fähigkeiten ausgestattet. Florence war bei der VAP Group tätig und arbeitete als Redakteurin für mehrere Krypto-Medienhäuser.









