








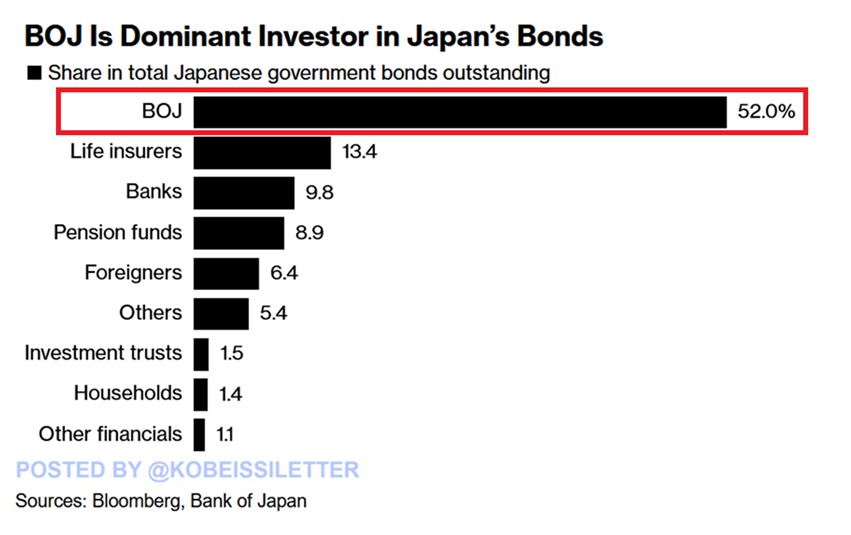
- Банк Японии теперь владеет 52,0% всех государственных облигаций Японии на сумму 4,1 трлн долларов США.
- Кривая доходности в Японии растет быстрее, чем в США, Великобритании или Германии, что создает серьезное напряжение на рынках.
- Инвесторы, такие как Vanguard, покупают долгосрочные облигации, но спрос со стороны страховых компаний жизни и иностранных инвесторов остается слабым.
Банк Японии официально взял под контроль 52,0% всех японских государственных облигаций, согласно данным Bloomberg. Это означает, что более половины всего рынка долга страны теперь принадлежит центральному банку.
Страховые компании владеют только 13,4%, банки — 9,8%, а пенсионные фонды — всего 8,9%. В абсолютных числах общий государственный долг Японии составляет $7,8 триллиона, из которых Банк Японии владеет $4,1 триллиона. Только правительства с большим долгом — это Соединённые Штаты и Китай.
Такой уровень владения не возник в одночасье. Япония уже много лет полагается на свой центральный банк для поддержки рынка. Но теперь она упирается в стену.
Правительство загнано в угол растущими затратами, падающим спросом и экономикой, слишком хрупкой, чтобы нести вес такого долга. Каждая новая выпущенная облигация лишь углубляет яму.
Долгосрочные доходности резко растут по мере разрушения ликвидности рынка
С апреля спред между доходностью 10-летних и 30-летних облигаций Японии вырос примерно на 50 базисных пунктов — резкое движение, превышающее то, что наблюдалось в США, Великобритании или Германии. Этот скачок связан с растущей глобальной неопределенностью, особенно с возвращением Дональда Трампа в Белый дом.
Новая программа расходов Германии также подтолкнула вверх долгосрочные глобальные доходности. Но кривая Японии движется быстрее и более резко, чем остальная часть рынка.
Некоторые инвесторы не ждут, чтобы узнать, куда это приведет. Такаси Фудзвара, главный управляющий фондом в Resona Asset Management Co., заявил, «Рост волатильности ухудшил настроения дилеров и привел к иссяканию ликвидности. Доходности сверхдолгосрочных облигаций достигли пика и, вероятно, стабилизируются». Это одна точка зрения, но не все с ней согласны.
Другие все еще покупают. Vanguard и RBC BlueBay Asset Management оба скупали 30-летние японские государственные облигации. Алес Кутны, руководитель международных процентных ставок в Vanguard, сказал: «Мы думаем, что кривая сгладится. Двухлетние и десятилетние сроки погашения будут продаваться, а долгосрочный конец нашел свой новый уровень очистки в 2,5% — 3%». Он видит недавнее затишье в торговле как причину, по которой BOJ наконец-то может начать сужаться.
Но спрос шаткий. Синитиро Кадоэта, руководитель стратегии по валютным курсам и процентным ставкам в Barclays Securities Japan Ltd., отметил: «Спрос страховых компаний является ключом к eventual стабилизации 30-летних облигаций, и мы действительно не слышали о каких-либо намерениях покупать».
Если страховщики останутся в стороне, возможно, некому будет ловить пажающий нож.
Иностранные инвесторы входят в игру, но не могут заполнить пробел
Иностранный спрос растет, но его все еще недостаточно. Иностранные инвесторы, как сообщается, добавили рекордное количество японских облигаций в первом квартале, но они все еще составляют небольшую часть рынка. Томоаки Сисида, старший стратег по иенам и процентным ставкам в Nomura Securities Co., сказал:
"Маловероятно, что иностранные инвесторы и пенсионные фонды станут стабильными покупателями сверхдолгосрочных JGB в качестве замены страховым компаниям, и будет трудно полностью компенсировать нехватку спроса."
Правительство не облегчает ситуацию. Чистое предложение — это новые продажи облигаций минус погашения — направляется в долгосрочный сегмент. Предложение 30-летних долговых обязательств превышает то, что кто-либо хочет. Результатом являются более высокие доходности, более слабые цены и растущее давление на Банк Японии либо покупать больше, либо отступить.
Омори из Mizuho предупредил: «Для Банка Японии вопрос в том, насколько далеко и как быстро они могут позволить этим долгосрочным ставкам расти, прежде чем это создаст слишком большое напряжение для остальной экономики». Центральный банк идет по тонкой грани, пытаясь сбалансировать растущую инфляцию, фискальные потребности и глобальное давление процентных ставок, не позволяя финансовой системе рухнуть.
Тем временем правительство сталкивается с безумными затратами на обслуживание долга. Поскольку премьер-министр Сигэру Исиба готовится к выборам в верхнюю палату, ожидаемым в июле, он должен тратить деньги в краткосрочной перспективе, чтобы получить голоса. В то же время расходы на оборону растут, добавляя долгосрочное давление на бюджет, который уже напряжен до предела.
Не просто читайте новости о криптовалютах. Понимайте их. Подпишитесь на нашу рассылку. Это бесплатно.
Отказ от ответственности. Предоставленная информация не является торговой рекомендацией. Cryptopolitan.com Мы не несем ответственности за любые инвестиции, сделанные на основе информации, представленной на этой странице. Мы настоятельно рекомендуем проводить независимое исследование и/или проконсультироваться с квалифицированным специалистом перед принятием любых инвестиционных решений.

Джай Хамид
Джай Хамид последние 6 лет освещает криптовалюты, фондовые рынки, технологии, мировую экономику и геополитические события, влияющие на рынки. Она работала с изданиями, сфокусированными на блокчейне, включая AMB Crypto, Coin Edition и CryptoTale, над рыночными аналитическими материалами, обзорами крупных компаний, регулированием и макроэкономическими трендами. Окончила Лондонскую школу журналистики и трижды выступала с аналитическими обзорами криптовалютного рынка на одном из ведущих телеканалов Африки.









